
Chứng khoán Việt Nam sẽ vào nhóm thị trường mới nổi thứ cấp từ 21-9 - Ảnh: HỮU HẠNH
Sau khi FTSE nâng hạng, nhiều thị trường không giữ được đà tăng
Từ phiên 21-9, chứng khoán Việt Nam chính thức được nâng hạng lên nhóm thị trường mới nổi thứ cấp của FTSE Russell. Trước Việt Nam, nhiều thị trường đã đi con đường tương tự. Từ năm 2010 đến 2022, FTSE Russell lần lượt đưa UAE, Qatar, Kuwait, Saudi Arabia, nhóm cổ phiếu A của Trung Quốc, Romania và Iceland vào nhóm mới nổi thứ cấp.
Thống kê cho thấy trong 3 tháng liền trước ngày thay đổi có hiệu lực, 6 trong 7 thị trường tăng điểm. Tuy nhiên bước sang 3 tháng đầu sau ngày hiệu lực, 5 thị trường giảm điểm. Mặc dù vậy, mức giảm ở UAE, Qatar, Kuwait và nhóm cổ phiếu A của Trung Quốc đều dưới 2%, chỉ riêng Iceland giảm 11,7%.
Ở giai đoạn dài hơn, sau 3 năm kể từ ngày hiệu lực, xu hướng đảo ngược khi 5 trong 7 thị trường tăng từ 29% đến 50%.
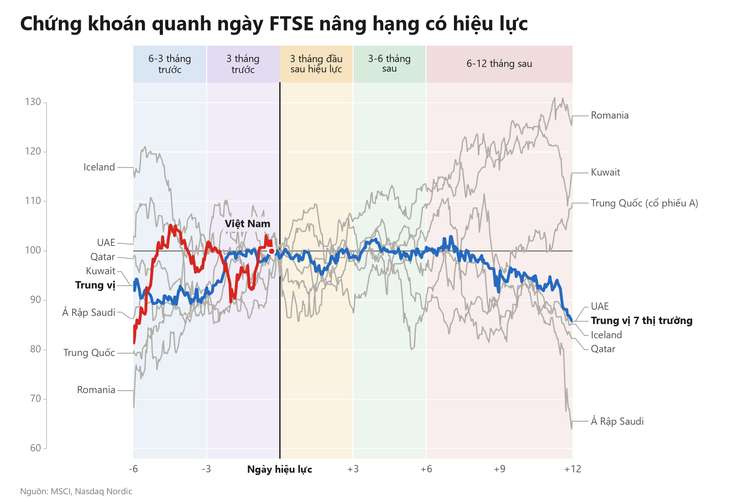
Sau khi nâng hạng, các thị trường có xu hướng giảm điểm - Ảnh: QUÂN NGUYỄN
Về thanh khoản, Công ty CP Chứng khoán Rồng Việt (VDSC) thống kê 5 thị trường gồm Qatar, Kuwait, Saudi Arabia, Romania và Iceland và cho biết ở cả 5 nơi, tháng nâng hạng có hiệu lực là tháng thanh khoản khớp lệnh cao nhất chu kỳ, gấp 1,1 - 2,7 lần bình quân 12 tháng liền trước.
FTSE nâng hạng chứng khoán Việt Nam: Những bài học từ Kuwait - UAE - Quatar
VN-Index gần như ‘bất động’ trước giờ G nâng hạng
Dòng tiền rút ròng khỏi các quỹ ETF trước giờ G nâng hạng chứng khoán Việt Nam thế nào?
Tuy nhiên, thanh khoản cao không duy trì được lâu. Tại Romania, thanh khoản tháng hiệu lực gấp 2,7 lần, nhưng bình quân 12 tháng sau ngày hiệu lực chỉ ngang mức 12 tháng trước khi nâng hạng.
Với Việt Nam, Rồng Việt cho rằng riêng sự kiện nâng hạng không tác động lớn tới điểm số VN-Index, dù nghiêng về hướng tích cực.
Thanh khoản tháng 8 của thị trường bằng 0,59 lần bình quân 12 tháng trước, vì vậy VDSC cho rằng dư địa tăng nằm ở thanh khoản nhiều hơn là ở điểm số.
Lợi suất trái phiếu toàn cầu lên cao nhất nhiều năm
Thời điểm Việt Nam được nâng hạng trùng với giai đoạn lợi suất trái phiếu chính phủ các nền kinh tế lớn tăng mạnh. Lợi suất trái phiếu chính phủ là mức lãi nhà đầu tư nhận được khi cho chính phủ vay, được xem là mức lãi suất nền của thị trường tài chính.
Theo số liệu của Bộ Tài chính Mỹ, lợi suất trái phiếu chính phủ Mỹ kỳ hạn 10 năm lên 4,96% ngày 11-9, cao nhất kể từ tháng 10-2023. Kỳ hạn 30 năm lên 5,37% ngày 10-9, cao nhất trong 20 năm qua.
Tại Nhật Bản, lợi suất trái phiếu chính phủ kỳ hạn 10 năm vượt 3% ngày 2-9, mức cao nhất 30 năm theo số liệu của Bộ Tài chính Nhật.
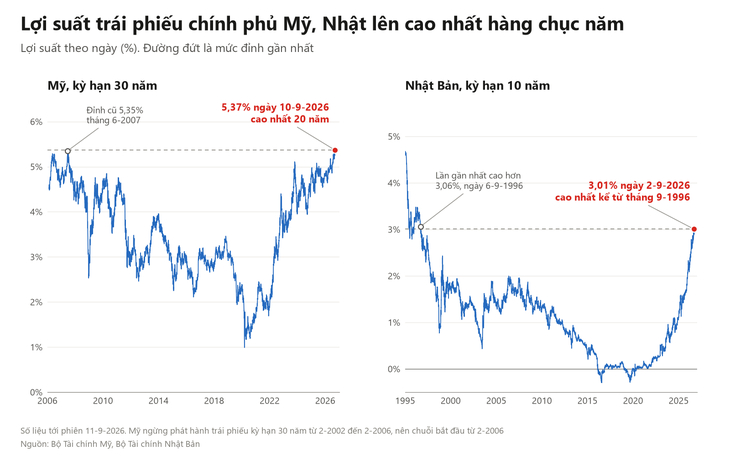
Lợi suất trái phiếu chính phủ Mỹ, Nhật lên cao nhất hàng chục năm - Ảnh: QUÂN NGUYỄN
Theo VDSC, lợi suất trái phiếu chính phủ kỳ hạn dài đang tăng đồng loạt ở nhiều quốc gia có cấu trúc kinh tế khác nhau, lên những vùng chưa từng thấy trong nhiều năm. Rồng Việt cho rằng rủi ro với thị trường cổ phiếu nằm ở việc mặt bằng lợi suất dài hạn duy trì ở mức cao, chứ không nằm ở một lần tăng lãi suất đơn lẻ.
Cùng quan điểm, Công ty CP Chứng khoán KIS Việt Nam (KIS) đánh giá lợi suất trái phiếu Mỹ tăng kéo chi phí vốn toàn cầu tăng theo. Theo KIS, tỉ suất chiết khấu áp cho dòng tiền tương lai vì thế đi lên, và định giá trên các thị trường sẽ giảm, bao gồm cả thị trường Việt Nam.
Khối ngoại vẫn bán ròng dù sắp được nâng hạng
Trên sàn chứng khoán, khối ngoại đã bán ròng hơn 95.000 tỉ đồng trên HOSE từ đầu năm tới phiên 11-9. Trong tháng 8, lượng bán ròng thu hẹp còn hơn 1.300 tỉ đồng trên cả 3 sàn.
Theo Công ty CP Chứng khoán BIDV (BSC), khối ngoại đã quay lại mua một số cổ phiếu vốn hóa lớn để đón đầu đợt nâng hạng. Tuy vậy, BSC cho rằng áp lực rút vốn vẫn còn do tỉ giá neo ở mức cao và rủi ro thuế quan từ Mỹ. Sang tháng 9, khối ngoại bán ròng mạnh trở lại với hơn 3.000 tỉ đồng trên HOSE chỉ trong 7 phiên đầu tháng.
Trao đổi với Tuổi Trẻ, ông Nguyễn Thế Minh - Giám đốc khối ngân hàng đầu tư Công ty CP Chứng khoán An Bình (ABS) - cho rằng một trong những lý do khiến dòng vốn ngoại rút khỏi Việt Nam là chi phí vốn tăng.
Theo vị chuyên gia này, khi lợi suất trái phiếu của Mỹ và Nhật Bản lên rất cao, các tổ chức đầu tư phải so chi phí vốn của mình với mức sinh lời tại Việt Nam. Các quỹ vì vậy có xu hướng rút vốn về đầu tư tại chính nước mình để không phải gánh chi phí vốn.
Dù vậy, BSC cho rằng triển vọng dòng vốn ngoại quay lại thị trường Việt Nam trong trung và dài hạn vẫn được củng cố. Theo BSC, lực đỡ đến từ mặt bằng định giá đang ở vùng hấp dẫn, quá trình nâng hạng và làn sóng cổ phần hóa, thoái vốn, chào bán cổ phiếu lần đầu quay trở lại.
Tổng hợp các yếu tố, VDSC giữ kịch bản cơ sở là VN-Index đi ngang quanh sự kiện nâng hạng và có thể tích cực hơn sau ngày hiệu lực nếu khối ngoại quay lại mua ròng. Tuy nhiên, Rồng Việt cho rằng mặt bằng lợi suất toàn cầu cao hơn sẽ giới hạn dư địa định giá của thị trường ở trung hạn.
 FTSE cơ cấu danh mục: Giám sát đặc biệt giao dịch có dấu hiệu thao túng, nội gián
Sở Giao dịch chứng khoán Việt Nam lập cơ chế giám sát tăng cường trong các kỳ FTSE Russell cơ cấu danh mục, kéo dài từ trước ngày chốt dữ liệu đến 5 phiên sau.