
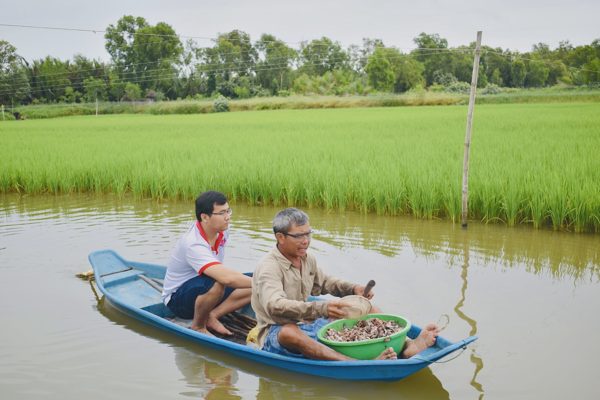
Lãi suất cho vay tại nhiều ngân hàng thương mại hiện đã vượt mốc 10%/năm, thậm chí một số doanh nghiệp đang vay với lãi suất 14%/năm, tuy nhiên nhiều đơn vị còn cho biết không dễ tiếp cận vốn tín dụng dù lãi suất cao như vậy.
Với nhiều đơn vị nhỏ, tài sản bảo đảm vẫn là “tấm vé” quan trọng để tiếp cận tín dụng khi dòng tiền và đơn hàng chưa thể thay thế tài sản thế chấp.
"Cầm hồ sơ đi vay, ngân hàng không muốn tiếp chuyện"
Tại Tây Ninh, Hợp tác xã (HTX) Dịch vụ Thương mại Nông nghiệp Cây Trôm (ấp Gò Xoài, xã Khánh Hưng) hiện có 103 thành viên với vùng sản xuất khoảng 800ha lúa. Mỗi năm, sản lượng lúa của riêng HTX đạt từ 10.000-12.000 tấn.
Ngoài lượng lúa của các thành viên, HTX còn liên kết thu mua bên ngoài, nâng tổng nhu cầu thu mua, giao hàng và phục vụ hoạt động kinh doanh lên 20.000-30.000 tấn, tùy năm. Với quy mô này, nhu cầu vốn lưu động của HTX không nhỏ. Tuy nhiên, theo ông Bùi Văn Tuấn - Giám đốc HTX Cây Trôm, việc tiếp cận vốn ngân hàng vẫn rất khó khăn.
“Cầm hồ sơ đi vay mà nói ở HTX là ngân hàng không muốn tiếp chuyện rồi!”, ông Tuấn thẳng thắn. “Lý do các ngân hàng đưa ra thường là HTX không có hệ thống quản lý, không có báo cáo tài chính hoặc không kê khai thuế. Nhưng dù HTX đáp ứng được những yêu cầu đó việc tiếp cận cũng không dễ dàng”, ông Tuấn nói.

Thu hoạch lúa gạo (Ảnh: Nam Bình).
Khó khăn không chỉ với những khoản vay trung và dài hạn mà còn xuất hiện ngay cả với những khoản vay ngắn hạn để phục vụ hoạt động sản xuất, kinh doanh theo mùa.
Như trong vụ hè thu vừa qua, khi lúa chín rộ, giá giảm sâu, HTX có hợp đồng xuất khẩu gạo và chỉ cần vốn trong 10-15 ngày để thu mua lúa cho nông dân. Sau khi bán hàng, thu tiền về, HTX thực hiện ngay nghĩa vụ trả nợ ngân hàng. Tuy nhiên, khoản vay ngắn hạn theo chu kỳ kinh doanh như vậy vẫn khó được giải ngân.
Không tiếp cận được nguồn từ các ngân hàng, HTX phải tự xoay xở, thông qua các tổ chức tín dụng dành cho lĩnh vực nông nghiệp. Theo đó, HTX Cây Trôm hiện có dư nợ tại Quỹ Hỗ trợ phát triển HTX của tỉnh Tây Ninh và Quỹ Hỗ trợ phát triển HTX thuộc Liên minh HTX Việt Nam. Tuy nhiên, cả hai nguồn vốn này đều yêu cầu tài sản bảo đảm, không có khoản vay tín chấp dành riêng cho đơn vị này.
Quy mô khoản vay cũng bị giới hạn. Với nguồn vốn của tỉnh, mỗi HTX tối đa chỉ được vay khoảng 1 tỷ đồng, bất kể giá trị tài sản bảo đảm lớn hơn nhiều lần. Trong khi đó, nguồn vốn của Liên minh HTX Việt Nam thường được định hướng cho các khoản vay có tài sản hình thành rõ ràng như mua máy móc, phương tiện hoặc xây dựng nhà xưởng.
Với vốn lưu động phục vụ sản xuất, kinh doanh nông nghiệp, các tổ chức tín dụng thường thận trọng hơn do đánh giá lĩnh vực này có mức độ rủi ro cao. Điều này khiến HTX không thể tận dụng những thời điểm thị trường cần vốn để thu mua nông sản.
“Nếu có vốn, HTX có thể thu mua lúa nhanh, tạm trữ và chủ động hơn trong hoạt động kinh doanh lúa gạo khi thị trường xuống thấp, giảm rủi ro cho bà con nông dân”, ông nói.
Cũng theo ông Tuấn, để có thêm nguồn vốn phục vụ hoạt động sản xuất, kinh doanh, một số thành viên HTX cho tập thể mượn tài sản riêng để làm tài sản bảo đảm và các khoản vay thường đứng tên cá nhân với mức lãi suất cao. Cách làm này khiến chi phí vốn tăng đáng kể.
Theo ông Tuấn, lãi suất vay cá nhân hiện khoảng 10,5%/năm, trong khi các doanh nghiệp có thể tiếp cận nguồn vốn chỉ với lãi suất 6,5-7%/năm. Chênh lệch 3,5-4 điểm phần trăm khiến chi phí vốn của HTX tăng lên đáng kể. Đây cũng là một trong những nguyên nhân khiến khả năng mở rộng sản xuất của HTX bị hạn chế.
“HTX đang cân nhắc thay đổi mô hình hoạt động để có thể tiếp cận vốn tốt hơn”, ông Tuấn cho biết.
Vốn ưu đãi cũng không còn lãi thấp
Ông Trầm Minh Thuần - Giám đốc HTX Nông nghiệp Long Hiệp (tỉnh Vĩnh Long), cho biết HTX đang vay tại một ngân hàng trong nước theo chương trình tín dụng ưu đãi dành cho lĩnh vực nông nghiệp.
Khoản vay này được sử dụng để thu mua lúa của các thành viên, sau đó tổ chức chế biến và bán ra thị trường xuất khẩu. Tuy nhiên, mức lãi suất không còn như trước. Trước đây lãi suất khoảng 5%/năm, nhưng từ tháng 6 vừa qua, mức lãi suất đã tăng lên.
“Hồ sơ vay vốn yêu cầu cung cấp đầy đủ 20 loại giấy tờ khác nhau. Dù HTX Long Hiệp đã chuẩn hóa hồ sơ ngay từ đầu nhưng tài sản thế chấp vẫn là điều kiện đầu tiên”, ông Thuần nhận định.

HTX Long Hiệp cần thêm vốn để mở rộng sản xuất, kinh doanh nhưng vẫn phải có tài sản đảm bảo mới có thể tiếp cận các nguồn tín dụng (Ảnh: Nam Bình).
Hiện hai mảnh đất cá nhân của ông Thuần được sử dụng để bảo đảm cho khoản vay của HTX. Năm trước, hai mảnh đất này được ngân hàng định giá hạn mức 1 tỷ đồng, nhưng đến năm nay hạn mức được cấp chỉ còn 650 triệu đồng.
“Trong khi lãi suất tăng thì giá trị tài sản bảo đảm lại bị định giá giảm đi, khiến hạn mức vay bị thu hẹp”, ông Thuần cho biết. HTX Long Hiệp cũng đang tiếp tục chuẩn bị hồ sơ để vay thêm vốn, mở rộng sản xuất nhưng chưa chắc chắn.
TS Nguyễn Trí Ngọc - Phó Chủ tịch Thường trực Tổng hội Nông nghiệp và Phát triển nông thôn Việt Nam, cho rằng thiếu tài sản thế chấp hợp lệ đang là một trong những khó khăn lớn đối với nông dân, HTX và doanh nghiệp nông nghiệp quy mô vừa và nhỏ.
Theo ông Ngọc, nhiều doanh nghiệp thuê đất của nông dân hoặc thuê đất ngắn hạn nên không đủ điều kiện pháp lý để thế chấp vay vốn trung và dài hạn. Bên cạnh đó, thủ tục vay vốn, thời gian thẩm định, hồ sơ đất đai và yêu cầu chứng minh hiệu quả đầu tư cũng là những điểm nghẽn.
Những yếu tố này cho thấy bài toán tín dụng đối với doanh nghiệp nhỏ không chỉ là câu chuyện ngân hàng có vốn hay không. Khi tài sản thế chấp vẫn là điều kiện chính, những doanh nghiệp có ít tài sản sẽ khó tiếp cận vốn dù có hợp đồng, doanh thu và dòng tiền.
Báo cáo “Doanh nghiệp SME Việt Nam: Mức độ trưởng thành và tiếp cận tín dụng” của FiinGroup công bố cuối tháng 8 cho thấy gần 80% doanh nghiệp vừa và nhỏ (SME) trong mẫu khảo sát chưa ghi nhận nợ vay.
Đáng chú ý, ngân hàng và tổ chức tài chính khác có xu hướng chọn lọc khách hàng có thời gian hoạt động đủ lâu và hơn 40% doanh nghiệp có thời gian hoạt động dài trên 5 năm và rủi ro ở mức trung bình và thấp chưa tiếp cận vốn vay. FiinGroup lấy dẫn chứng là ngành thương mại với khoảng 70.000 doanh nghiệp nhỏ và vừa có rủi ro thấp trong lĩnh vực này chưa được tiếp cận vốn vay.
Theo FiinGroup, thay vì quá phụ thuộc vào tài sản bảo đảm, ngân hàng có thể kết hợp nhiều nguồn dữ liệu như hóa đơn điện tử, dòng tiền qua tài khoản, lịch sử thanh toán, hợp đồng kinh tế và dữ liệu chuỗi cung ứng với các mô hình chấm điểm tín dụng để đánh giá khả năng trả nợ của doanh nghiệp. Qua đó, nhu cầu vay vốn của doanh nghiệp được đáp ứng, đồng thời ngân hàng có thể mở rộng tệp khách hàng và khai thác thêm những phân khúc tín dụng còn bỏ ngỏ.