
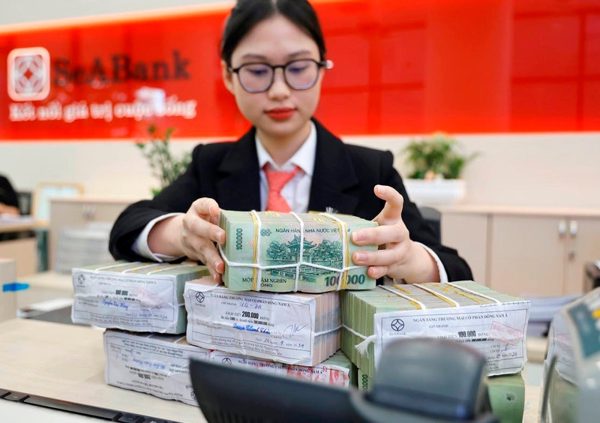
Theo một số chuyên gia kinh tế, nếu FED tăng lãi suất mà Việt Nam tiếp tục duy trì định hướng chính sách tiền tệ như hiện nay, thì bài toán đặt ra sẽ là cân bằng giữa mục tiêu hỗ trợ tăng trưởng, kiểm soát lạm phát và ổn định tỷ giá. Trong bối cảnh đó, điều hành chính sách tiền tệ cần tiếp tục linh hoạt, phối hợp nhiều công cụ nhằm hạn chế các tác động bất lợi từ bên ngoài.
Nhận diện sức ép từ bên ngoài
Sau quyết định tăng lãi suất thêm 0,25% (lên 3,75-4%) của FED vào giữa tháng 9/2026, tỷ giá USD/VND và chỉ số USD Index trong nước và quốc tế đã ghi nhận áp lực tăng rõ rệt. Tại Việt Nam đến thời điểm ngày 2/10, Ngân hàng Nhà nước Việt Nam niêm yết tỷ giá trung tâm ở mức 25.636 đồng/USD, tăng 12 đồng so phiên trước; trong khi giá mua-bán USD tại các ngân hàng thương mại cũng được điều chỉnh tăng-giảm với biên độ phổ biến từ 10-50 đồng so phiên trước. Những chuyển động này cho thấy thị trường ngoại hối trong nước tiếp tục chịu ảnh hưởng từ diễn biến chính sách tiền tệ quốc tế.
Dù vậy, Tiến sĩ Nguyễn Đức Độ, chuyên gia kinh tế-tài chính cho rằng, chưa nên xem quyết định của FED là dấu hiệu khởi đầu một chu kỳ thắt chặt kéo dài. Trong điều kiện lạm phát tại Mỹ vẫn ở mức tương đối cao, một phần do giá năng lượng, việc tăng lãi suất có thể chủ yếu mang tính phòng ngừa. Ở góc nhìn thận trọng hơn, ông Suan Teck Kin, Giám đốc Khối Nghiên cứu thị trường và Kinh tế toàn cầu, Ngân hàng UOB Singapore, dự báo FED có thể tăng thêm hai lần, vào tháng 12/2026 và đầu năm 2027, mỗi lần khoảng 0,25 điểm phần trăm. Như vậy, điều cần theo dõi là khả năng chi phí vốn quốc tế duy trì ở mức cao lâu hơn, thay vì chỉ tập trung vào mức tăng vừa công bố.
Theo ông Nguyễn Quang Huy, CEO Khoa Tài chính-Ngân hàng, Trường đại học Nguyễn Trãi, tác động tới Việt Nam có thể đi qua bốn kênh: Thương mại, tỷ giá, dòng vốn và chi phí huy động quốc tế. Lãi suất USD tăng khiến việc vay ngoại tệ, huy động vốn quốc tế có thể đắt đỏ hơn; đồng thời, lợi suất tài sản bằng USD cao hơn khiến dòng vốn thận trọng hơn với các thị trường mới nổi.
Đối với doanh nghiệp, sức ép thể hiện ở cả chi phí đầu vào và đầu ra sản phẩm. Tiến sĩ Lê Duy Bình, Giám đốc Economica Việt Nam phân tích: USD mạnh lên có thể làm tăng chi phí nhập khẩu xăng dầu, máy móc, linh kiện, qua đó tạo áp lực lạm phát nhập khẩu. Chênh lệch lãi suất giữa VND và USD cũng khiến dư địa giảm lãi suất trong nước thêm hạn hẹp. Nhóm dễ chịu ảnh hưởng nhất là doanh nghiệp mua hoặc vay USD để nhập khẩu, nhưng bán hàng trong nước, thu về VND. Với lô hàng trị giá 1 triệu USD, nếu tỷ giá tăng 2% từ khi ký hợp đồng đến lúc thanh toán, chi phí quy đổi phát sinh tương đương 20.000 USD tính theo VND. Khoản tăng này trực tiếp thu hẹp biên lợi nhuận hoặc tạo sức ép điều chỉnh giá bán.
Trong khi đó, doanh nghiệp có nguồn thu xuất khẩu bằng USD có khả năng cân đối một phần nghĩa vụ ngoại tệ. Từ thực tế ngành điều, ông Tạ Quang Huyên, Tổng Giám đốc Công ty Hoàng Sơn 1 cho biết, nguyên liệu nhập khẩu và thành phẩm xuất khẩu đều được thanh toán bằng USD. Nếu cần 10 triệu USD nhập khẩu nhưng đã thu về 8 triệu USD xuất khẩu, phần chênh lệch chịu rủi ro biến động còn 2 triệu USD. Tuy nhiên, lợi thế quy đổi không bảo đảm doanh nghiệp xuất khẩu sẽ hưởng lợi toàn diện.
Củng cố điểm tựa điều hành
Sức ép bên ngoài là hiện hữu, song diễn biến USD/VND còn phụ thuộc tổng thể cung-cầu ngoại tệ trong nước. Theo ông Đinh Đức Quang, Giám đốc Khối Kinh doanh tiền tệ, Ngân hàng UOB Việt Nam, từ đầu năm 2026, VND đã tăng giá khoảng 1% so USD, dù tám tháng đầu năm Việt Nam nhập siêu 20,46 tỷ USD. Điều này cho thấy không thể chỉ dùng cán cân thương mại để lý giải tỷ giá.
Một nguồn hỗ trợ quan trọng là vốn FDI giải ngân đạt 17,25 tỷ USD trong tám tháng đầu năm. Cùng với đó, kiều hối, nguồn thu từ du lịch và các dòng ngoại tệ được chuyển đổi sang VND góp phần bổ sung nguồn cung. Theo UOB, từ đầu năm đến nay, một lượng ngoại tệ đáng kể do doanh nghiệp và cá nhân nắm giữ đã được chuyển đổi từ USD sang VND để gửi tiết kiệm, với quy mô có thể lên tới vài tỷ USD. Chênh lệch lãi suất VND-USD hiện vẫn đủ hấp dẫn để khuyến khích nắm giữ VND, hạn chế động cơ đầu cơ ngoại tệ. Một diễn biến đáng chú ý khác là tỷ giá trên thị trường không chính thức hiện thấp hơn tỷ giá tại các ngân hàng. Chênh lệch này khiến một bộ phận khách hàng cá nhân chuyển từ giao dịch ngoại tệ trên thị trường không chính thức sang bán USD cho ngân hàng, qua đó bổ sung nguồn cung ngoại tệ cho hệ thống.
Ngoài ra, vai trò của điều hành chính sách còn thể hiện ở việc tạo dư địa cho thị trường vận động trong khuôn khổ kiểm soát. Từ đầu năm, tỷ giá trung tâm tăng khoảng 2%, lên quanh mức 25.600 đồng/USD, trong khi tỷ giá giao dịch trên thị trường giảm khoảng 1%, về khoảng 26.000 đồng/USD. Cơ chế này vừa tạo khung tham chiếu, vừa cho phép tỷ giá phản ánh cung-cầu, góp phần củng cố niềm tin thị trường.
Trên nền tảng đó, phản ứng chính sách cần bám sát điều kiện trong nước. Ông Nguyễn Quang Huy nhấn mạnh, FED tăng lãi suất không có nghĩa Việt Nam phải tăng lãi suất tương ứng. Việc lựa chọn công cụ phải dựa trên lạm phát, thanh khoản, tỷ giá và sức khỏe của nền kinh tế thực, tránh để sức ép từ bên ngoài truyền dẫn quá mạnh sang chi phí vốn.
Ở cấp độ ngân hàng thương mại, yêu cầu đặt ra là tăng cường quản trị tài sản, nguồn vốn, kiểm soát chênh lệch kỳ hạn, thận trọng với khách hàng có doanh thu bằng VND nhưng nghĩa vụ nợ bằng ngoại tệ. Tín dụng cần hướng vào sản xuất, xuất khẩu, công nghệ, công nghiệp hỗ trợ và các lĩnh vực tạo giá trị gia tăng, đi đôi với kiểm soát rủi ro.
Cuối cùng, để duy trì mục tiêu tăng trưởng GDP từ 10% trở lên, chính sách tài khóa cần chia sẻ tích cực hơn với chính sách tiền tệ thông qua đẩy nhanh đầu tư công, phát triển hạ tầng và hỗ trợ có mục tiêu. Về dài hạn, nâng cao năng suất, đa dạng hóa thị trường xuất khẩu, tăng khả năng tự chủ nguyên liệu mới là nền tảng củng cố sức chống chịu.
“Với sự phối hợp chính sách nhất quán, Việt Nam có thể kiểm soát tác động từ các biến động bên ngoài, duy trì ổn định vĩ mô và tiếp tục thúc đẩy tăng trưởng”, ông Nguyễn Quang Huy nhận định.
HỒNG ANH