
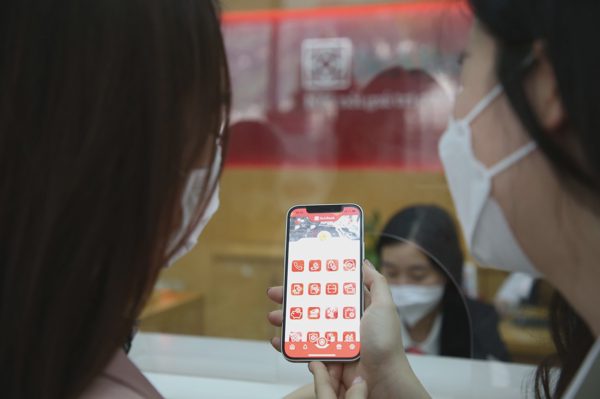
Thảo Anh vừa chọn gửi tiết kiệm 500 triệu đồng vào ngân hàng số Cake by VPBank, sau một hồi cân đo đong đếm. “Tôi có liên hệ cả ngân hàng VPBank, con số lãi suất được chào cũng rất cao, khoảng 8,5–8,7%, cho số tiền dư vài trăm triệu đồng, kỳ hạn 12 tháng. Tuy nhiên, nếu gửi ngân hàng số Cake by VPBank được mức lãi tốt hơn nhiều, 9,6%/năm (mức lãi suất ưu đãi có điều kiện), và quan trọng tôi không cần phải ra ngân hàng giao dịch”, Thảo Anh chia sẻ.
Cô cho biết cân nhắc vì lo sợ những rủi ro mất tiền, lỗi hệ thống khi giao dịch trực tuyến. Sau khi được nhân viên tư vấn về tính an toàn, pháp lý chặt chẽ của ngân hàng số, Thảo Anh quyết định dùng Cake by VPBank.
Câu chuyện của Thảo Anh là một phần trong bức tranh số hóa của ngành tài chính hiện nay. Cùng với làn sóng tinh giản nhân sự, phòng giao dịch, chi nhánh… các ngân hàng cũng đẩy mạnh mảng ngân hàng số, thu hút khách gửi tiền “online” với mức lãi suất hơn 9%/năm.
Ngân hàng số cũng mang lại nhiều lợi ích cho khách hàng. Thay vì phải đến trực tiếp chi nhánh, khách hàng có thể thực hiện từ xa phần lớn các giao dịch tài chính, quản lý tài khoản và sử dụng dịch vụ ngân hàng.
Các ngân hàng số nổi bật hiện nay có thể kể đến Cake by Vpbank, Timo Digital Bank by BVBank (Timo Credit), VCBNeo… Không chỉ thu hút tiền nhàn rỗi, ngân hàng số còn đang đẩy mạnh ở chiều cho vay. Số hóa theo đó đang thay đổi cuộc chơi ngành tài chính?
Nhiều tổ chức tín dụng có trên 90% giao dịch được thực hiện trên kênh số
Thực tế, mức độ số hóa của ngành ngân hàng Việt Nam hiện đã khá sâu. Theo Ngân hàng Nhà nước, nhiều nghiệp vụ cơ bản như mở và sử dụng tài khoản thanh toán, tiền gửi tiết kiệm, tiền gửi có kỳ hạn, mở thẻ, chuyển tiền và cho vay đã được số hóa hoàn toàn; nhiều tổ chức tín dụng có trên 90% giao dịch được thực hiện trên kênh số.
Ngân hàng số có lợi thế hơn ngân hàng truyền thống, đặc biệt với những người quen sử dụng công nghệ, có nhu cầu giao dịch thường xuyên và đề cao sự nhanh chóng, thuận tiện.
Ở chiều huy động, chuyên gia nêu lãi suất huy động của ngân hàng số không phải lúc nào cũng vượt trội so với ngân hàng truyền thống. Mức lãi suất phụ thuộc từng ngân hàng, kỳ hạn, quy mô tiền gửi, chương trình ưu đãi và từng thời kỳ. Tuy nhiên, việc đưa ra mức lãi suất hoặc ưu đãi hấp dẫn trên kênh số rõ ràng có thể là một công cụ để ngân hàng thu hút dòng tiền và khuyến khích khách hàng chuyển sang giao dịch trực tuyến.

Giao dịch ngân hàng (Ảnh: Tiến Tuấn)
Mặt khác, ưu điểm của ngân hàng số, theo một người trong ngành, là cho phép gửi từ số tiền nhỏ, tích lũy đều đặn. Khách hàng có thể mở tiền gửi từ số tiền phù hợp với khả năng tài chính.
Với nhiều người trẻ, đây là bước đầu để hình thành thói quen tiết kiệm. Nhìn rộng hơn, những khoản tiền nhỏ trước đây nằm yên trong tài khoản thanh toán hoặc được giữ dưới dạng tiền mặt, nay được đưa vào hệ thống ngân hàng chính thức.
Ở góc độ kinh doanh, điều ngân hàng muốn có không chỉ là một khoản tiền gửi. Khi khách hàng bắt đầu sử dụng ứng dụng để nhận tiền, thanh toán, gửi tiết kiệm, sử dụng thẻ…, ngân hàng có thêm dữ liệu về nhu cầu và hành vi tài chính, từ đó có thể phục vụ khách hàng bằng nhiều sản phẩm hơn.
Dưới góc nhìn này, dư địa đáng chú ý tiếp theo nằm ở hộ kinh doanh và doanh nghiệp nhỏ và vừa (SME), bà Đỗ Thu Hồng - Trưởng phòng Quản lý gia sản, Công ty Tư vấn đầu tư và Quản lý tài sản FIDT - nhấn mạnh.
Hiểu khách hàng hơn, cấp vốn đúng đối tượng hơn
Ngoài những thông tin tín dụng truyền thống, dữ liệu về giao dịch, thanh toán, hoạt động kinh doanh và dòng tiền có thể bổ sung thêm cơ sở để ngân hàng đánh giá khách hàng. Điều này đặc biệt có ý nghĩa với các doanh nghiệp vừa, nhỏ (SME) và hộ kinh doanh có hoạt động thực tế tốt nhưng chưa có lịch sử tín dụng hoặc hệ thống hồ sơ tài chính đầy đủ theo cách đánh giá truyền thống.
“Trong hoạt động tín dụng, nếu ngân hàng khai thác dữ liệu tốt và tự động hóa hiệu quả các khâu phù hợp, thời gian xét duyệt và giải ngân có thể được rút ngắn. Khi đó, giá trị của ngân hàng số không chỉ là giúp khách hàng giao dịch thuận tiện hơn, mà còn là đưa dịch vụ tài chính và dòng vốn đến đúng đối tượng nhanh hơn”, bà Hồng nói.
Và nhờ tiết kiệm được chi phí vận hành, lãi suất cho vay trên ngân hàng số, theo chuyên gia, sẽ có dư địa để điều chỉnh giảm. Dù vậy, tương tự lãi huy động, lãi cho vay trên kênh số không phải lúc nào cũng vượt trội so với kênh truyền thống. Bởi, lãi cho vay là kết quả của nhiều cấu phần: chi phí vốn, chi phí hoạt động, rủi ro tín dụng của người vay, kỳ hạn, tài sản bảo đảm, chi phí dự phòng và biên lợi nhuận của ngân hàng.

Khoảng cách giữa khách hàng và ngân hàng đang được rút ngắn nhờ ngân hàng số (Ảnh minh họa: DT)
“Thay đổi lớn nhất là khoảng cách giữa khách hàng và ngân hàng đang được rút ngắn rất mạnh”, chuyên gia nêu.
Ở phía huy động, trước đây để chuyển tiền từ ngân hàng này sang ngân hàng khác hoặc mở một sản phẩm tiết kiệm mới, khách hàng phải thực hiện nhiều bước hơn. Hiện nay, chỉ với vài thao tác trên điện thoại, khách hàng có thể theo dõi dòng tiền, gửi tiết kiệm hoặc dịch chuyển tiền giữa các tổ chức tài chính. Điều này làm giảm đáng kể “chi phí chuyển đổi” của khách hàng.
Với ngân hàng, số hóa giúp tiếp cận khách hàng trên quy mô lớn hơn mà không nhất thiết phải mở thêm tương ứng mạng lưới chi nhánh.
Gần hơn với những khách hàng đặc biệt
Mặt khác, ngân hàng cũng gần hơn với những khách hàng đặc biệt. Cụ thể là với một số sản phẩm tín dụng, những thông tin như nghề nghiệp, hợp đồng lao động, sao kê lương hay tài sản bảo đảm thường đóng vai trò quan trọng trong việc chứng minh năng lực tài chính. Điều này có thể khiến một số nhóm như người lao động tư do (freelancer), người kinh doanh độc lập (solopreneur), hay hộ kinh doanh gặp bất lợi dù thực tế họ có thu nhập và dòng tiền tương đối ổn định.
Khi các hoạt động tài chính ngày càng được số hóa, ngân hàng có thể có thêm dữ liệu về dòng tiền vào - ra, lịch sử giao dịch, thanh toán và hành vi sử dụng tài khoản để bổ sung cho việc đánh giá khách hàng.
Ví dụ, một freelancer có thể không nhận lương cố định hằng tháng hoặc không có hợp đồng lao động dài hạn, nhưng nếu có lịch sử dòng tiền tốt và đáp ứng các tiêu chí của ngân hàng, những dữ liệu này có thể trở thành một phần cơ sở để đánh giá năng lực tài chính, từ đó ngân hàng xem xét cấp hạn mức thẻ tín dụng hoặc khoản vay tín chấp phù hợp.
Đây là một thay đổi quan trọng: từ việc chủ yếu nhìn vào “khách hàng làm nghề gì và nhận lương ở đâu”, ngân hàng có thêm khả năng nhìn vào “dòng tiền và hành vi tài chính của khách hàng như thế nào”.
Không chỉ ở tín dụng, dữ liệu còn đang thay đổi cách khách hàng quản lý tiền. Nhiều ứng dụng ngân hàng hiện đã tích hợp các tính năng như phân loại giao dịch, theo dõi thu - chi, thống kê chi tiêu theo nhóm hoặc cung cấp thông tin về dòng tiền. Với khách hàng, những công cụ này giúp họ nhìn rõ hơn tiền của mình đang đi đâu và hỗ trợ việc quản lý ngân sách.
Ở chiều ngược lại, dữ liệu giao dịch - trong phạm vi được pháp luật cho phép và với các yêu cầu phù hợp về bảo vệ dữ liệu - cũng giúp ngân hàng hiểu hơn về nhu cầu và hành vi tài chính của khách hàng, từ đó có thể cá nhân hóa và đề xuất những sản phẩm phù hợp hơn.
Tựu trung, bên cạnh việc khách hàng được phục vụ nhanh và thuận tiện hơn, giảm chi phí xử lý và vận hành; ngân hàng số còn có chức năng tăng khả năng tiếp cận dịch vụ tài chính của người dân, hộ kinh doanh, doanh nghiệp nhỏ và vừa.