
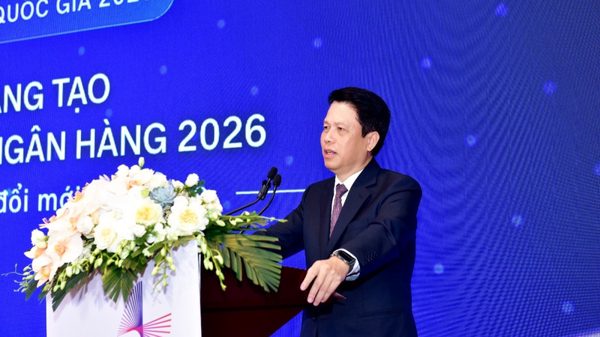
Những bước tiến về thể chế, dữ liệu và công nghệ tạo nền tảng để kết nối hiệu quả hơn nguồn lực tài chính, công nghệ và nhân lực, giải quyết các bài toán thực tế. Yêu cầu đặt ra là khơi thông nguồn lực đi đôi với bảo đảm an ninh, an toàn.
Tạo nền tảng cho đổi mới
Theo báo cáo của Học viện Ngân hàng, đến hết năm 2025, hơn 88,9% người Việt Nam trưởng thành có tài khoản ngân hàng; giá trị thanh toán không dùng tiền mặt gấp 28 lần GDP. Tại nhiều ngân hàng thương mại, hơn 95% giao dịch được thực hiện trên kênh số.
Những kết quả này cho thấy sự chuyển dịch rõ nét trong phương thức cung ứng và sử dụng dịch vụ ngân hàng, đồng thời đặt ra yêu cầu tổ chức đổi mới sáng tạo bài bản hơn. Trong tám tháng đầu năm 2026, cả nước ghi nhận hơn 21 tỷ giao dịch thanh toán không dùng tiền mặt, tổng giá trị gần 261 triệu tỷ đồng, tăng lần lượt 34,56% và 13,26% so với cùng kỳ. Hệ thống thanh toán điện tử liên ngân hàng xử lý hơn 109,1 triệu giao dịch, giá trị hơn 400,6 triệu tỷ đồng; hệ thống chuyển mạch tài chính và bù trừ điện tử xử lý hơn 9,65 tỷ giao dịch.
Cùng với phát triển thanh toán trong nước, Ngân hàng Nhà nước đã triển khai kết nối thanh toán bán lẻ song phương qua mã QR giữa Việt Nam với Thái Lan, Lào, Campuchia, Trung Quốc, Hàn Quốc, Singapore và đang triển khai kết nối với một số quốc gia khác. Dịch vụ ngân hàng cũng được kết nối, liên thông với dịch vụ công và nhiều lĩnh vực thiết yếu, mở rộng phạm vi ứng dụng của hạ tầng số.
Ở cấp độ chính sách, Nghị quyết số 57-NQ/TW của Bộ Chính trị xác định phát triển khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số quốc gia là đột phá quan trọng hàng đầu, là động lực chính để phát triển nhanh lực lượng sản xuất hiện đại, hoàn thiện quan hệ sản xuất và đổi mới phương thức quản trị quốc gia. Nghị quyết yêu cầu đổi mới tư duy quản lý, lấy doanh nghiệp làm trung tâm, huy động mạnh mẽ nguồn lực xã hội cho đổi mới sáng tạo.
Luật Khoa học, công nghệ và đổi mới sáng tạo năm 2025 và Nghị quyết số 193 của Quốc hội tiếp tục tạo cơ sở pháp lý cho việc huy động, sử dụng nguồn lực tài chính phục vụ đổi mới sáng tạo.
Phó Thống đốc Ngân hàng Nhà nước Phạm Tiến Dũng cho biết, ngành ngân hàng đã cụ thể hóa các chủ trương, chỉ đạo bằng chương trình, kế hoạch hành động; kiện toàn Ban Chỉ đạo về khoa học, công nghệ, đổi mới sáng tạo, chuyển đổi số và Đề án 06; ban hành Chiến lược chuyển đổi số ngành ngân hàng đến năm 2030. Việc rà soát, sửa đổi quy định được đẩy mạnh để tháo gỡ vướng mắc cho thanh toán số, ngân hàng số, cho vay bằng phương tiện điện tử, đồng thời cắt giảm, đơn giản hóa thủ tục hành chính.
Theo Phó Thống đốc, khuôn khổ pháp lý từng bước được hoàn thiện theo hướng kiến tạo, quản lý dựa trên rủi ro, tạo không gian thử nghiệm an toàn cho mô hình kinh doanh mới. Đáng chú ý, năng lực đổi mới trong ngành được nâng lên rõ rệt. Nhiều ngân hàng đã chuyển từ sáng kiến đơn lẻ sang tổ chức đổi mới bài bản, hình thành đơn vị chuyên trách, ứng dụng trí tuệ nhân tạo, dữ liệu lớn và công nghệ mới trong quản trị, điều hành và phát triển sản phẩm. Hai cơ sở đào tạo trực thuộc Ngân hàng Nhà nước ngày càng khẳng định vai trò cung cấp tri thức, nhân lực và tư vấn chính sách cho ngành.
Kết nối nguồn lực an toàn
Khơi thông nguồn lực cho đổi mới sáng tạo gắn liền với khả năng kết nối, khai thác dữ liệu. Kinh nghiệm triển khai Cơ sở dữ liệu quốc gia về dân cư cho thấy, khi cơ sở pháp lý, dữ liệu tin cậy và cơ chế kết nối được bảo đảm, việc khai thác có thể thực hiện trên quy mô toàn ngành, hỗ trợ phát triển sản phẩm, dịch vụ và nâng cao trải nghiệm khách hàng.

Ông Hoàng Minh Tiến, Phó Cục trưởng Cục Công nghệ thông tin (Ngân hàng Nhà nước) cho biết, đến cuối tháng 9/2026, toàn ngành có gần 175 triệu hồ sơ khách hàng cá nhân và gần 3 triệu hồ sơ khách hàng tổ chức được đối chiếu thông tin, bao gồm sinh trắc học, với Cơ sở dữ liệu quốc gia về dân cư.
Trên nền tảng đó, ngành ngân hàng sẽ tiếp tục phối hợp các bộ, ngành nghiên cứu xây dựng cơ chế cho phép tổ chức tín dụng kết nối, khai thác các nguồn dữ liệu phục vụ hoạt động ngân hàng. Trong đó có dữ liệu doanh nghiệp, doanh nghiệp khoa học công nghệ và những nguồn dữ liệu liên quan khác, trên cơ sở đúng chức năng, thẩm quyền và quy định pháp luật.
Tuy nhiên, mở rộng kết nối phải đi cùng kiểm soát việc sử dụng dữ liệu. Ông Hoàng Minh Tiến nhấn mạnh, chia sẻ dữ liệu phải có mục đích rõ ràng và sự đồng ý của khách hàng. Dữ liệu chia sẻ cần được kiểm soát quyền truy cập, giới hạn trong phạm vi cần thiết, có khả năng giám sát và truy vết.
An ninh, an toàn được ngành ngân hàng xác định là điều kiện tiên quyết của đổi mới. Việc làm sạch dữ liệu khách hàng, đối chiếu sinh trắc học, kết nối với Cơ sở dữ liệu quốc gia về dân cư và chia sẻ thông tin cảnh báo trong toàn hệ thống đã góp phần ngăn chặn nhiều vụ việc gian lận, lừa đảo, bảo vệ quyền và lợi ích hợp pháp của khách hàng.
Hiệu quả phối hợp được thể hiện qua Hệ thống thông tin hỗ trợ quản lý, giám sát và phòng ngừa rủi ro gian lận trong thanh toán (SIMO). Hệ thống đã có 147 tổ chức tín dụng và trung gian thanh toán kết nối, chia sẻ dữ liệu; dịch vụ truy vấn tài khoản nghi ngờ gian lận được triển khai tại 16 ngân hàng và 5 tổ chức trung gian thanh toán. Đến ngày 21/9/2026, dịch vụ cảnh báo hơn 5,4 triệu lượt khách hàng, trong đó hơn 1,8 triệu lượt tạm dừng hoặc hủy giao dịch, tổng số tiền hơn 6.000 tỷ đồng.
Báo cáo của Học viện Ngân hàng cũng chỉ ra những vấn đề cần tiếp tục xử lý để đổi mới sáng tạo đi sâu hơn vào hoạt động tài chính-ngân hàng. Khuôn khổ pháp lý đối với tài sản số, chia sẻ dữ liệu và công nghệ tài chính cần được hoàn thiện. Cơ chế thử nghiệm có kiểm soát cần thêm kết quả thực tiễn để đánh giá đầy đủ hiệu quả và khả năng nhân rộng.
Những kết quả bước đầu tạo cơ sở cho bước phát triển tiếp theo: kết nối nguồn lực tài chính, công nghệ, nhân lực với nhu cầu thực tế của ngành. Hoàn thiện thể chế, khai thác dữ liệu đúng quy định và bảo đảm an toàn cần được triển khai đồng bộ, tạo điều kiện đưa các sáng kiến vào thực tiễn, nâng cao chất lượng dịch vụ và bảo vệ khách hàng.
HỒNG ANH