
Vợ chồng anh Đông (trú tại phường Trung Mỹ Tây, TPHCM) đang rao bán căn nhà mua năm 2022, sau dịch Covid-19. Khi đó, vợ chồng anh vay hơn 2 tỷ đồng với lãi suất 5-6%/năm để mua căn nhà đất rộng, có sân vườn.
Đến nay, lãi suất tăng lên hơn 10%, khiến khoản trả ngân hàng cả gốc và lãi vượt 20 triệu đồng mỗi tháng. Trong khi chi phí nuôi con và sinh hoạt gia đình ngày càng tăng, khoản vay trở thành gánh nặng. Anh Đông quyết định bán nhà, chuyển sang căn nhỏ hơn và xa trung tâm hơn để giảm áp lực tài chính.
Không riêng gia đình anh Đông, áp lực lãi vay đang khiến một số chủ nhà tại TPHCM hạ giá để bán nhanh. Trên các cộng đồng mua bán bất động sản, nhiều người chấp nhận giảm giá hàng trăm triệu đồng, thậm chí cắt lỗ, để tìm khách mua.
Lãi vay mua nhà thả nổi vượt 16%/năm
Diễn biến này tạo thêm lựa chọn cho người có nhu cầu ở thực. Tuy nhiên, lãi suất cao lại khiến ngay cả những người đã có tiền tích lũy cũng phải cân nhắc kỹ giữa việc mua ngay và tiếp tục thuê nhà, chờ thị trường hoặc tích lũy thêm.
' %2F%3E%3C%2Fsvg%3E)
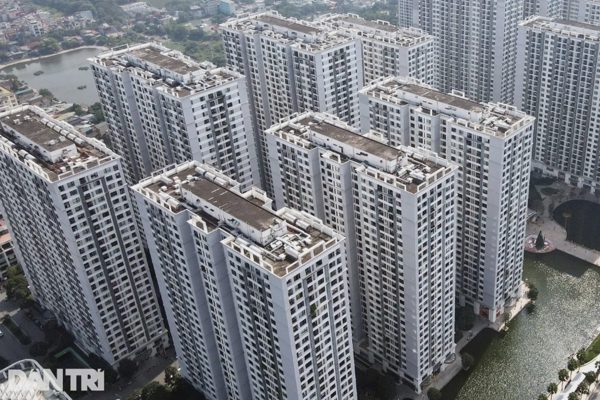
Dự án chung cư cao (Ảnh: DT).
Chị Yến (trú tại phường Bình Hưng Hòa, TPHCM) sau nhiều năm làm việc đã có khoản tích lũy và được gia đình hỗ trợ, tổng cộng hơn 2 tỷ đồng. Tuy nhiên, chị vẫn chưa tìm được căn nhà phù hợp.
Theo chị Yến, nếu mua gần nơi làm việc, giá nhà quá cao và phải vay thêm nhiều. Trong khi đó, nếu tìm nhà xa hơn, chị lo ngại việc đi lại bất tiện và chất lượng tài sản không tương xứng với số tiền bỏ ra.
Thống kê của Dân trí, lãi vay mua nhà hiện nay tại các ngân hàng vẫn neo cao, nhiều nơi ghi nhận lãi suất cho vay bình quân trên 10%/năm.
Đơn cử, Vikki Bank có mức 10,82%/năm, BVBank ở mức 10,72%/năm và Bac A Bank là 10,48%/năm. Techcombank công bố lãi suất cho vay bình quân ở mức 10,62%/năm đối với khách hàng cá nhân và 9,64%/năm đối với khách hàng doanh nghiệp. Tại OCB, ngân hàng này đang cho vay ở mức 10,52%/năm, tương tự Bac A Bank công bố lãi suất đầu ra 10,48%/năm.
Thậm chí, có nhà băng vượt ngưỡng 11%/năm như GPBank (11,34%/năm).
Công bố mới nhất của Ngân hàng Nhà nước cho thấy, lãi suất tiền gửi bình quân tăng và lãi suất cho vay bình quân cũng nhích lên, dao động từ 8,3-10,5%/năm. Tuy nhiên, đây chỉ là mức lãi suất trong thời gian đầu của khoản vay. Khi hết ưu đãi, lãi suất thường chuyển sang cơ chế thả nổi, được tính dựa trên lãi suất cơ sở hoặc lãi suất tham chiếu cộng biên độ khoảng 3,3-3,5%. Lãi suất thực tế người vay phải chịu đang phổ biến quanh mức 13-16%/năm.
Lãi vay ưu đãi thay đổi nhanh chóng
Tương tự với khoản vay mua xe, lãi suất cho vay ưu đãi năm đầu hiện thấp nhất đã là 9%/năm. Anh Thiên (ngụ tại phường An Lạc, TPHCM) vừa có khoản vay để đổi xe ô tô. Anh cho biết, trong quá trình tiếp cận tín dụng các nhà băng, lãi ưu đãi tăng liên tục.
Đầu tháng 8, chuyên viên tín dụng Shinhan báo lãi ưu đãi năm đầu mua xe là 9,9%/năm, ngân hàng có áp dụng chính sách ưu đãi với các dòng xe từ thương hiệu Thaco… lãi ưu đãi theo đó còn 9,5%/năm. Tuy nhiên, chỉ 1 tuần sau đó, ngân hàng này đã điều chỉnh biểu lãi suất vay mua xe, thấp nhất lên đến 11%/năm.
Còn tại TPBank, mức lãi ưu đãi tốt với 8,7%/năm đầu, tuy nhiên giải ngân chậm do hết “room” tín dụng. Do đó, anh Thiên quyết định vay tại VIB với lãi ưu đãi 9%/năm. “Tôi vay chỉ vài trăm triệu đồng, không nhiều. Tôi nhắm có thể trả sau khi hết ưu đãi, vì sau ưu đãi lãi cao đến 16-18%/năm”, anh Thiên nói.
' %2F%3E%3C%2Fsvg%3E)
Giải ngân tiền cho vay (Ảnh minh họa: DT)
Không chỉ người vay mua nhà, nhiều người vay mua xe cũng đang phải rao bán xe vì áp lực lãi thả nổi cao.
Chia sẻ với phóng viên Dân trí, anh Khôi (ngụ tại TPHCM) cho biết lãi suất khoản vay mua xe vừa điều chỉnh lên 18%/năm, tăng hơn gấp đôi. Anh kể mua chiếc xe theo hình thức trả góp, tổng giá trị hơn 500 triệu đồng, trả trước 30%, vay ngân hàng 70% (tương đương 353 triệu đồng). Khoản vay có hiệu lực từ tháng 6/2025 với kỳ hạn 7 năm, được ưu đãi lãi suất cố định trong năm đầu tiên, mức 8,2%/năm.
Ngay sau khi hết ưu đãi, khoản vay của anh Khôi chuyển qua lãi suất thả nổi từ kỳ thanh toán tháng 7 với mức 18%/năm. Trong đó, đáng chú ý là biên độ lãi suất cũng tăng từ 3,6%/năm lên 6,6%/năm.
Anh Khôi cho biết đã vay trả góp nhiều chiếc ô tô rồi, lãi suất thả nổi thường dao động trong khoảng 12-14%/năm. Nếu có thay đổi cũng sẽ thay đổi từ từ, ví dụ tăng từ 11% lên 12%, rồi tăng lên 14%, 15%. Còn tăng từ 8,2% lên 18%/năm thì "đây là lần đầu tiên tôi thấy". Dù vậy, anh cho biết vẫn sẽ cố gắng trả nợ vì anh cần xe để thuận tiện đi lại của cả gia đình.
Chia sẻ trên hội nhóm mạng xã hội mới đây, một chủ xe khác cũng ngậm ngùi cho biết khoản vay mua ô tô của mình bị đẩy lãi suất từ 8,2%/năm lên 18%/năm chỉ sau một năm, tương đương mức nhảy vọt 9,8 điểm phần trăm.
Không phải ai cũng có thể "gồng" như anh Khôi, nhiều người vay mua xe chạy dịch vụ buộc phải làm nhiều hơn để kiếm thêm thu nhập, hoặc phải bán lại xe. Thậm chí, không ít người chấp nhận bán xe nhưng không đủ tất toán khoản vay.
Dù vẫn neo cao, song lãi suất vay mua nhà đang có dấu hiệu hạ nhiệt.
Từ đầu tháng 9, Vietcombank đã có động thái giảm lãi suất cho vay mua nhà, TPBank, VIB cũng nới lỏng chính sách vay... Động thái này diễn ra khi lần đầu tiên sau nhiều năm, huy động vốn bằng đồng Việt Nam tăng nhanh hơn tín dụng.
Việc các ngân hàng có chính sách hạ lãi, hoặc kéo dài thời gian lãi ưu đãi diễn ra trong bối cảnh lần đầu tiên sau nhiều năm, huy động vốn bằng đồng Việt Nam tăng nhanh hơn tín dụng. Các chuyên gia nhận định, điều này có thể tạo điều kiện cho mặt bằng lãi suất giảm trong thời gian tới.
Thông tin từ Thứ trưởng Bộ Tài chính Trần Quốc Phương, tính đến ngày 22/8, huy động vốn đồng Việt Nam tăng 8,77% so với đầu năm, vượt mức tăng 8,38% của tín dụng. Đây là sự thay đổi quan trọng bởi trong giai đoạn 2021-2025, tín dụng luôn tăng nhanh hơn huy động bình quân 3,8% mỗi năm, tạo chênh lệch khoảng 2 triệu tỷ đồng. Diễn biến này phản ánh quá trình tái cân bằng nguồn vốn trong hệ thống ngân hàng, giúp thanh khoản ngắn hạn được cải thiện.