
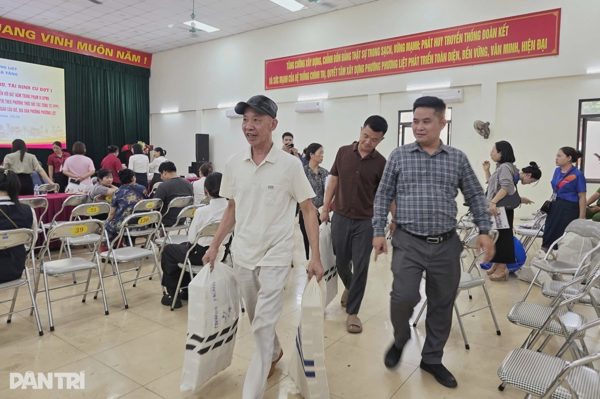
Thời gian qua, sau khi Nhà nước đồng loạt triển khai các dự án phát triển kinh tế - xã hội, nhiều gia đình được nhận những khoản tiền bồi thường, hỗ trợ và tái định cư khổng lồ, thậm chí lên tới hàng chục tỷ đồng. Nhiều bạn đọc gửi câu hỏi tới Dân trí với nội dung: Cá nhân nhận được khoản tiền này có phải kê khai và chịu thuế thu nhập cá nhân (TNCN) không?
' %2F%3E%3C%2Fsvg%3E)
Người dân xách bao tải tiền đền bù giải phóng mặt bằng (Ảnh: Nguyễn Hải).
Theo luật sư Trương Văn Tuấn (Trưởng Văn phòng luật sư Trạng Sài Gòn, Đoàn Luật sư TPHCM), khoản 11 Điều 4 Luật Thuế thu nhập cá nhân 2025 quy định về thu nhập được miễn thuế, một trong những khoản thu thuộc trường hợp này là thu nhập từ bồi thường hợp đồng bảo hiểm, tiền bồi thường tai nạn lao động, khoản bồi thường nhà nước và các khoản bồi thường khác theo quy định pháp luật.
Hướng dẫn thực hiện nội dung trên, khoản 3 Điều 29 Nghị định số 253/2026/NĐ-CP của Chính phủ đã quy định cụ thể về các khoản thu nhập thuộc trường hợp quy định tại khoản 11 Điều 4 Luật Thuế thu nhập cá nhân 2025. Theo đó, các khoản thu nhập từ bồi thường, hỗ trợ, tái định cư do Nhà nước thu hồi đất theo quy định, kể cả các khoản thu nhập do các tổ chức, doanh nghiệp bồi thường, hỗ trợ khi thực hiện thu hồi đất sẽ thuộc trường hợp miễn thuế TNCN.
Căn cứ để xác định các khoản thu nhập được miễn thuế là phương án bồi thường, hỗ trợ, tái định cư đã được cơ quan Nhà nước có thẩm quyền phê duyệt.
Như vậy, có thể hiểu rằng dù số tiền bồi thường, hỗ trợ giải phóng mặt bằng mà người dân nhận được là bao nhiêu, người nhận vẫn không phải nộp thuế TNCN nếu khoản tiền đó thuộc phương án bồi thường, hỗ trợ, tái định cư hợp pháp được phê duyệt.
"Quy định miễn thuế này là phù hợp với bản chất của hoạt động bồi thường khi Nhà nước thu hồi đất bởi đây là khoản tiền người không đơn thuần là thu nhập phát sinh từ hoạt động kinh doanh hay đầu tư, mà là khoản bù đắp cho quyền sử dụng đất, tài sản và những quyền lợi hợp pháp bị ảnh hưởng bởi việc thu hồi đất, giúp người dân có thể tái định cư, ổn định cuộc sống tại một nơi ở mới.
Do đó, việc miễn thuế TNCN đối với các khoản bồi thường, hỗ trợ, tái định cư không chỉ bảo đảm quyền lợi chính đáng của người có đất bị thu hồi mà còn góp phần bảo đảm chính sách bồi thường, giải phóng mặt bằng được thực hiện công bằng, minh bạch", luật sư phân tích.