
Sau nhiều năm triển khai, bảo hiểm nông nghiệp tại Việt Nam vẫn chưa phát triển tương xứng với mức độ rủi ro của sản xuất. Những điểm nghẽn được chỉ ra không nằm ở một khâu đơn lẻ mà liên quan đồng thời đến hành lang pháp lý, nền tảng dữ liệu, chi phí, thủ tục và phương thức tổ chức thị trường.
Nhằm khắc phục các hạn chế này, ngày 5/9/2026, Phó Thủ tướng Chính phủ Nguyễn Văn Thắng đã ký ban hành Nghị định 346/2026/NĐ-CP sửa đổi, bổ sung một số điều của Nghị định 58/2018/NĐ-CP về bảo hiểm nông nghiệp (chính thức có hiệu lực từ ngày 20/10/2026). Văn bản mới đã mở rộng đáng kể các loại hình bảo hiểm và phạm vi hỗ trợ, tạo dư địa để chính sách chuyển từ thí điểm sang công cụ quản trị rủi ro bài bản theo từng địa bàn.
Mở rộng dư địa, thay đổi cách tiếp cận
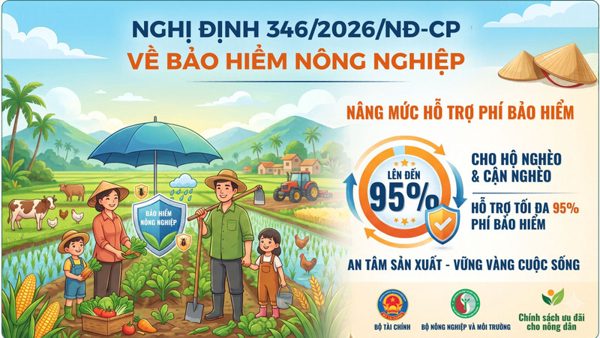
Nghị định 346/2026/NĐ-CP tạo bước chuyển quan trọng khi nâng mức hỗ trợ phí bảo hiểm lên tối đa 95% đối với cá nhân thuộc hộ nghèo, cận nghèo; 50% đối với cá nhân sản xuất nông nghiệp khác và 30% đối với tổ chức sản xuất.

Điểm nổi bật là sự đa dạng hóa các loại hình sản phẩm: từ bảo hiểm rủi ro định danh, mọi rủi ro cho đến bảo hiểm tổn thất thu nhập và bảo hiểm theo chỉ số năng suất, thời tiết, viễn thám. Cách tiếp cận này giúp bảo hiểm không chỉ bù đắp tổn thất tài sản mà còn bảo vệ thu nhập, duy trì sinh kế dài hạn cho nông dân. Việc áp dụng bảo hiểm theo chỉ số giúp rút ngắn thời gian giám định, giảm chi phí tại các vùng sản xuất quy mô lớn.
Đồng thời, Nghị định 346/2026/NĐ-CP mở ra khung pháp lý rộng hơn, tạo cơ hội chuyển bảo hiểm nông nghiệp từ một chính sách hỗ trợ sang công cụ quản trị rủi ro thiết thực. Thách thức đặt ra là chuyển hóa những cơ hội chính sách thành sản phẩm phù hợp, dễ tiếp cận và có khả năng chia sẻ tổn thất hiệu quả, giúp người nông dân chủ động bảo vệ sản xuất trước thiên tai, dịch bệnh và biến đổi khí hậu.
Động lực mới từ góc nhìn doanh nghiệp
Nhận định về bước ngoặt này, ông Đỗ Minh Hoàng, thành viên Hội đồng quản trị Bảo hiểm Agribank (ABIC), cho biết Nghị định 346/2026/NĐ-CP là cơ sở quan trọng thúc đẩy thị trường bảo hiểm nông nghiệp phát triển chuyên nghiệp và bền vững.
“Điểm đột phá của nghị định không chỉ nằm ở việc mở rộng đối tượng, địa bàn và phạm vi hỗ trợ, mà còn tạo hành lang phát triển các sản phẩm bảo hiểm hiện đại. Đây là sự dịch chuyển tất yếu, đưa bảo hiểm từ bồi thường thiệt hại thuần túy sang bảo vệ thu nhập và sinh kế cho người nông dân”, ông Đỗ Minh Hoàng nhấn mạnh.
Theo ông Đỗ Minh Hoàng, để chính sách đi vào cuộc sống, cần giải quyết đồng thời ba trụ cột: dữ liệu tin cậy, cơ chế chia sẻ rủi ro hiệu quả và thiết kế sản phẩm phù hợp với khả năng tài chính của người nông dân. Quy trình chi trả quyền lợi phải bảo đảm nhanh chóng, minh bạch để củng cố niềm tin vững chắc từ khách hàng.
Ông Đỗ Minh Hoàng cho rằng Nghị định 346/2026/NĐ-CP sẽ phát huy hiệu quả khi có sự phối hợp chặt chẽ giữa Nhà nước, doanh nghiệp bảo hiểm, ngân hàng và người sản xuất. Với ABIC, mục tiêu không chỉ là mở rộng thị trường, mà còn góp phần đưa bảo hiểm trở thành một cấu phần thiết thực trong quản trị rủi ro nông nghiệp, giúp người nông dân chủ động bảo vệ thành quả lao động, duy trì sinh kế và phục hồi sản xuất sau biến cố.
Với định hướng tiên phong, ABIC kỳ vọng bảo hiểm nông nghiệp sẽ từng bước chuyển dịch từ tư duy hỗ trợ bị động sau tổn thất sang chủ động phòng ngừa ngay từ đầu chu kỳ sản xuất. Đó không chỉ là xu thế tất yếu của thị trường mà còn là sứ mệnh, trách nhiệm xã hội của doanh nghiệp trong hành trình đồng hành bền vững cùng khu vực “Tam nông”.