
LPR kỳ hạn trên 5 năm, vốn là cơ sở để nhiều ngân hàng xác định lãi suất thế chấp, cũng giữ nguyên ở mức 3,5% như lần công bố trước, theo Trung tâm Giao dịch vốn liên ngân hàng Quốc gia.
LPR được công bố hàng tháng, phản ánh chi phí vốn của hộ gia đình và doanh nghiệp, đồng thời là mức tham chiếu để các ngân hàng định giá khoản vay. Lãi suất thấp hơn có thể giảm gánh nặng tài chính cho người vay và khuyến khích đầu tư, tiêu dùng. Cả LPR 1 năm và trên 5 năm của Trung Quốc đã không thay đổi trong 17 tháng liên tiếp kể từ tháng 6/2025.
Việc giữ ổn định LPR diễn ra sau khi GDP Trung Quốc tăng 4,5% so với cùng kỳ năm trước trong quý III/2026, trong khi các “lực lượng sản xuất chất lượng mới”, tiêu biểu là ngành chế tạo công nghệ cao, đang phát triển với tốc độ nhanh hơn, theo công ty xếp hạng tín nhiệm Golden Credit Rating.
' %2F%3E%3C%2Fsvg%3E)
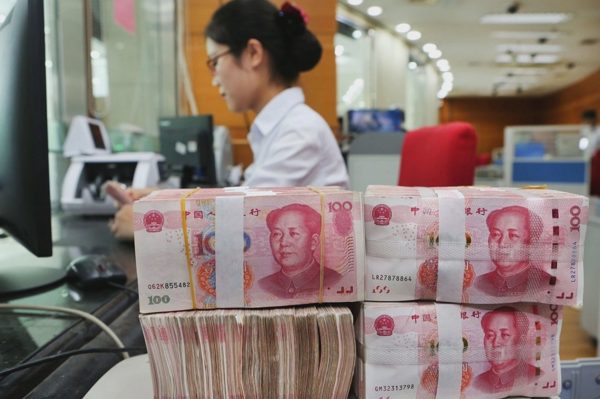
Trung Quốc giữ nguyên lãi suất cho vay cơ bản (Ảnh minh họa: CNBC)
Trong bối cảnh đó, Golden Credit Rating cho rằng chính sách tiền tệ tổng thể vẫn được giữ nguyên như hiện nay. Sau khi các biện pháp hỗ trợ có mục tiêu để ổn định tăng trưởng và vực dậy thị trường nhà ở đã được ban hành, nền kinh tế giờ đây bước vào giai đoạn chờ xem các chính sách này phát huy tác dụng ra sao. Vì vậy, cơ sở để xác định LPR nhiều khả năng sẽ không thay đổi.
Tại phiên khai mạc Hội nghị thường niên Diễn đàn Phố Tài chính 2026 hôm thứ hai (19/10), Thống đốc Ngân hàng Nhân dân Trung Quốc (PBOC) Phan Công Thắng cho biết ngân hàng trung ương sẽ thúc đẩy cải cách cơ chế tham chiếu định giá khoản vay, chuyển từ việc dùng LPR làm tham chiếu duy nhất sang các tham chiếu đa dạng hơn.
Gần đây, dưới sự hướng dẫn của ngân hàng trung ương Trung Quốc, một số tổ chức tài chính đã đạt thỏa thuận với khách hàng và bắt đầu sử dụng các lãi suất thị trường, chẳng hạn lãi suất repo qua đêm liên ngân hàng (mức lãi suất mà các ngân hàng vay mượn tiền của nhau trong thời hạn chỉ một đêm, có tài sản thế chấp đi kèm), làm tham chiếu định giá cho các khoản vay lãi suất thả nổi. Ông nói động thái này không chỉ đáp ứng hiệu quả nhu cầu đa dạng về định giá khoản vay mà còn giúp nâng cao hiệu quả truyền dẫn chính sách tiền tệ.
Số liệu cho thấy lãi suất bình quân gia quyền (mức lãi suất trung bình của nhiều khoản vay, nhưng được tính theo cách khoản vay nào lớn hơn thì có “sức nặng” lớn hơn trong kết quả) của các khoản vay doanh nghiệp mới phát sinh ở mức dưới 3% trong tháng 9/2026, thấp hơn khoảng 0,2 điểm phần trăm so với cùng kỳ năm trước, trong khi lãi suất các khoản vay mua nhà cá nhân mới giữ nguyên ở mức khoảng 3,1%.
Trung Quốc sẽ tiếp tục thực hiện chính sách tài khóa chủ động hơn và áp dụng chính sách tiền tệ nới lỏng ở mức phù hợp trong năm 2026, theo báo cáo công tác chính phủ năm nay.