
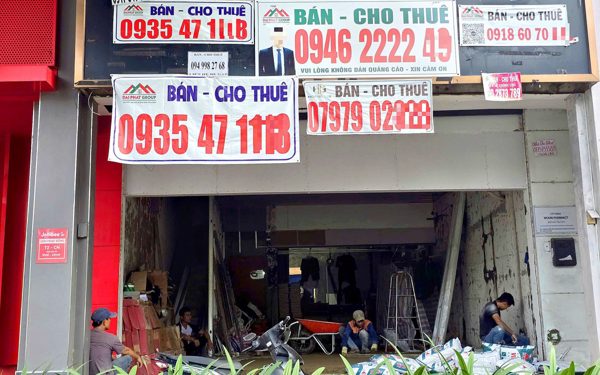
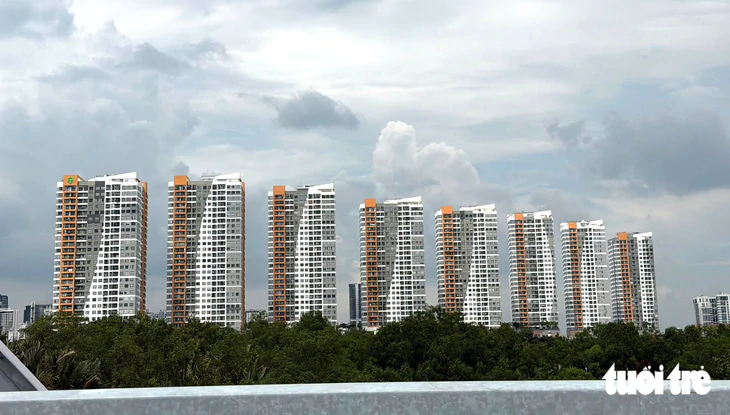
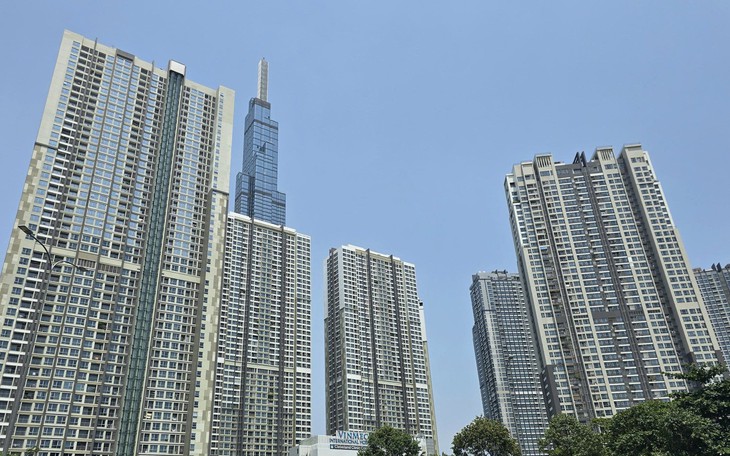
Dự báo quý 4-2026, thị trường sẽ đón thêm khoảng 30.000 sản phẩm mới từ hơn 30 dự án, trong đó miền Nam áp đảo với 56% nguồn cung, chủ lực vẫn là chung cư. Ảnh một dự án căn hộ cao tầng tại khu Đông TP.HCM - Ảnh: CÔNG TRIỆU
Báo cáo thị trường 9 tháng đầu năm 2026 của Viện Nghiên cứu kinh tế - tài chính - bất động sản Dat Xanh Services (DXS-FERI) công bố ngày 12-10 cho thấy thị trường bất động sản đang trong giai đoạn then chốt: chấp nhận hạ kỳ vọng lợi nhuận để tìm điểm cân bằng mới.
Rào cản lãi suất và làn sóng giảm giá diện rộng
Nút thắt lớn nhất kìm hãm dòng tiền trong quý 3-2026 tiếp tục nằm ở chi phí vốn. Dù lãi suất ưu đãi năm đầu dao động 8,5 - 11,5%/năm nhưng lãi suất thả nổi sau đó lại vọt lên 13 - 15%/năm. Áp lực chi phí tài chính khiến cả người mua nhà lẫn giới đầu tư thận trọng, kéo dài thời gian cân nhắc.
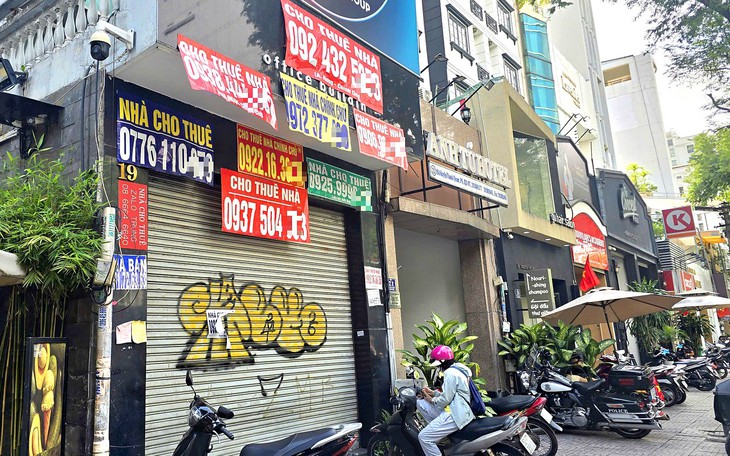
Để kích cầu, các chủ đầu tư và bên bán thứ cấp đã đồng loạt điều chỉnh giảm giá bán từ 5 - 20% so với quý 2-2026.
Trong đó, căn hộ cao tầng ở miền Bắc giảm mạnh nhất từ 15 - 20% (giá dao động 45 - 160 triệu đồng/m²), miền Trung giảm 10 - 15% (30 - 100 triệu đồng/m²).
Trong khi đó, căn hộ cao tầng ở miền Nam và miền Tây giảm 5 - 10%, neo ở mức lần lượt 36 - 145 triệu đồng/m² và 30 - 55 triệu đồng/m².
Với nhà thấp tầng, báo cáo khảo sát thị trường ghi nhận mức giảm phổ biến 10 - 20%, trong đó miền Bắc giảm sâu 15 - 20% (70 - 280 triệu đồng/m²), miền Nam dao động 50 - 320 triệu đồng/m².
Đáng chú ý, đất nền có xu hướng giảm lan rộng toàn quốc với mức giảm 15 - 20% tại miền Bắc (45 - 90 triệu đồng/m²) và giảm 10 - 15% ở miền Trung, miền Nam và miền Tây.
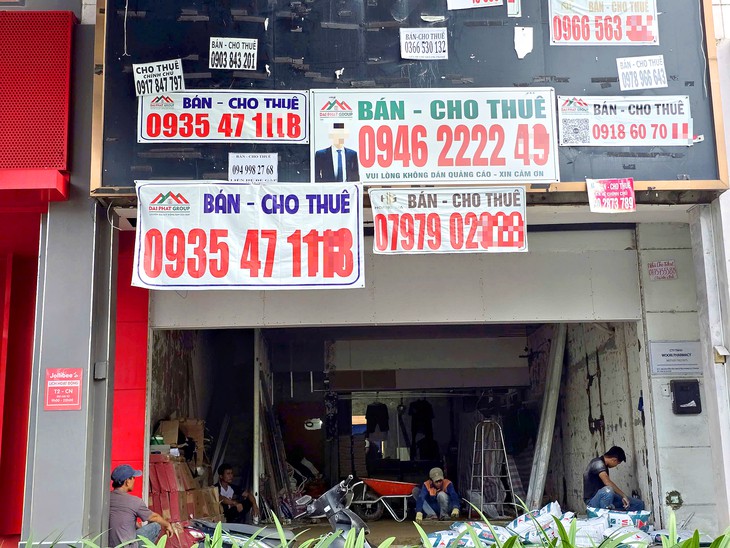
Một mặt bằng nhỏ trên đường Nguyễn Văn Linh, khu đô thị Phú Mỹ Hưng chi chít biển thông tin rao bán, cho thuê - Ảnh: CÔNG TRIỆU
Sức mua co hẹp, dòng tiền về vùng an toàn
Áp lực thanh khoản khiến nguồn cung mới quý 3-2026 chỉ đạt 12.357 sản phẩm, giảm 40% so với quý 2. Lượng hấp thụ trong quý đạt 6.368 sản phẩm, giảm 36% so với cùng kỳ năm trước.
Tính chung 9 tháng đầu năm, tổng nguồn cung sơ cấp đạt 114.857 sản phẩm (tăng 21% cùng kỳ), nhưng tổng lượng hấp thụ lại giảm 16%, dừng ở mức 32.469 sản phẩm.
Dòng tiền hiện hữu chỉ co cụm vào các sản phẩm pháp lý chuẩn chỉnh, có giá trị khai thác thực tế tại hai thị trường trụ cột: miền Bắc (chiếm 47% tổng giao dịch) và miền Nam (chiếm 42%). Tình trạng lướt sóng, đầu cơ ngắn hạn gần như vắng bóng.
Điểm sáng hiếm hoi đến từ phân khúc nhà ở xã hội khi 2 tháng đầu quý 3 hoàn thành thêm 3.717 căn, riêng tháng 9 TP.HCM khởi công gần 10.000 căn. Cùng với đó, tiến độ giải ngân đầu tư công 9 tháng đạt 643.000 tỉ đồng (62,6% kế hoạch năm, tăng 46% so với cùng kỳ 2025) đang tạo nền tảng hạ tầng nâng đỡ thị trường về dài hạn.
Doanh nghiệp giải thể tăng vọt, môi giới chờ... năm 2027
Thị trường trầm lắng đẩy cuộc sàng lọc doanh nghiệp lên mức cao nhất, khi số doanh nghiệp địa ốc giải thể trong 9 tháng tăng tới 120% so với cùng kỳ năm trước.
Để tự cứu mình, các chủ đầu tư tăng cường giãn tiến độ thanh toán chỉ từ 6 - 8 triệu đồng/tháng hoặc 1%/tháng. Thị trường cũng chứng kiến làn sóng mua bán - sáp nhập (M&A) sôi động nhằm tái cấu trúc dòng tiền.
Chỉ riêng tháng 7 và 8-2026, giá trị M&A bất động sản đạt khoảng 13.000 tỉ đồng (chiếm 58% tổng giá trị M&A toàn thị trường), tiêu biểu là thương vụ chuyển nhượng một phần dự án Empire City (7.000 tỉ đồng) hay River City (5.230 tỉ đồng).
Về phía nhân lực bán hàng, khảo sát 697 môi giới cho thấy 78% đặt niềm tin thị trường sẽ hồi phục trong năm 2027, với 41% nghiêng về quý 2-2027. Đa số chọn thích ứng bằng cách chuyển hướng sang các phân khúc pháp lý hoàn chỉnh và ứng dụng công nghệ để tối ưu chi phí vận hành.
Dự báo quý 4-2026, thị trường sẽ đón thêm khoảng 30.000 sản phẩm mới từ hơn 30 dự án, trong đó miền Nam áp đảo với 56% nguồn cung và chủ lực vẫn là chung cư.
Các chuyên gia từ DXS - FERI nhận định kịch bản kỳ vọng cho quý cuối năm là nguồn cung tăng 20 - 30%, lãi suất thả nổi dao động 12 - 14%, giá bán đi ngang và tỉ lệ hấp thụ đạt 30 - 35%.
Thanh khoản thị trường những tháng tới đây sẽ không phụ thuộc vào các chiêu thức quảng bá, mà nằm ở hành động thực chất: Mức độ hạ giá của chủ đầu tư có đủ bù đắp áp lực lãi suất vay để chạm tới khả năng chi trả của người mua hay không.
 Để giá nhà gần hơn với thu nhập người dân, chuyên gia nói gì về đề xuất của Kiểm toán Nhà nước?
Góp ý cho Luật Kinh doanh bất động sản (sửa đổi), Kiểm toán Nhà nước đề xuất tăng tỉ lệ vốn chủ sở hữu và giảm phụ thuộc vào vốn vay tín dụng đối với các dự án bất động sản. Tuy nhiên việc điều chỉnh cơ cấu vốn vay đơn thuần khó có thể tạo ra đợt giảm giá như mong đợi nếu các chi phí cốt lõi khác chưa được khơi thông.