
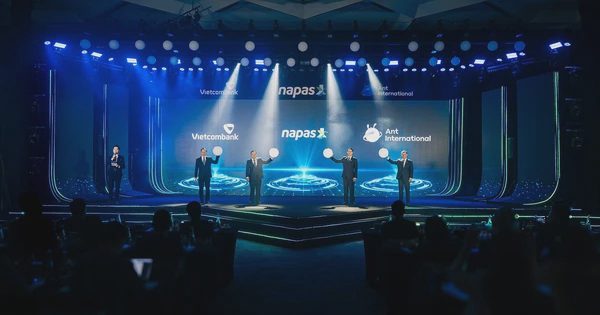
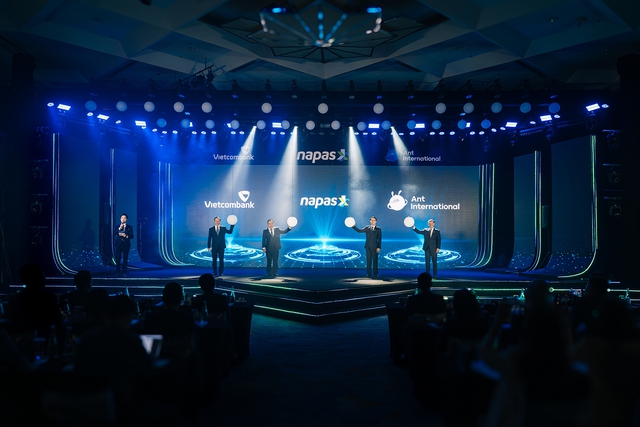
Ông Lê Quang Vinh - Tổng giám đốc Vietcombank (ngoài cùng bên trái), ông Phạm Anh Tuấn - Vụ trưởng Vụ Thanh toán NHNH (thứ 2 từ trái sang), ông Nguyễn Quang Hưng - Chủ tịch NAPAS (thứ 3 từ trái sang) và ông Douglas Feagin - Chủ tịch Ant International (ngoài cùng bên phải) thực hiện nghi thức khởi động kết nối tại Lễ công bố dịch vụ thanh toán QR giữa Việt Nam và Trung Quốc
ẢNH: VCB
Từ Thượng Hải đến phố cổ Hà Nội: cùng một thói quen
Hãy hình dung một buổi chiều ở khu mua sắm đông đúc tại Thượng Hải. Một người khách Việt đứng trước quầy trà sữa, trong ví không mang theo một nhân dân tệ nào. Chị không hỏi chỗ đổi tiền, cũng không loay hoay cài một ứng dụng mới. Chị mở chính ứng dụng ngân hàng vẫn dùng mỗi sáng, chọn quét mã, hướng điện thoại về tấm mã dán trên quầy. Vài giây sau, màn hình hiện số tiền quy đổi ra đồng Việt Nam và giao dịch hoàn tất.
Cùng lúc ấy, ở một con phố cổ Hà Nội, chủ một quán cà phê nhỏ nhìn một du khách Trung Quốc giơ điện thoại lên. Quán không có máy cà thẻ, chủ quán cũng không nói được tiếng Trung. Nhưng tấm mã dán cạnh quầy thu ngân, vốn dùng cho khách Việt, lần này nhận được cả ví Alipay của vị khách. Tiền về tài khoản của quán bằng đồng Việt Nam, không qua một khâu đổi tiền nào.
Hai cảnh trên được dựng lại từ những tình huống đang lặp đi lặp lại mỗi ngày. Điểm chung của chúng không nằm ở công nghệ. Cả người khách Việt lẫn vị khách Trung Quốc đều không học một cách thanh toán mới. Họ mang theo thói quen sẵn có, còn hạ tầng phía sau, gồm ngân hàng, mạng lưới thanh toán và đối tác quốc tế, lặng lẽ làm phần việc còn lại.
Thói quen thanh toán mới
6,7 triệu
lượt người Việt xuất cảnh năm 2025, tăng 26,4%
Tổng cục Thống kê
15,9 triệu
lượt khách quốc tế đến Việt Nam 8 tháng đầu 2026, tăng 14,4%
Cục Thống kê
x4
giá trị giao dịch của du khách Trung Quốc tại Việt Nam, tháng 8 so với tháng 4.2026
NAPAS, qua NHNN
~6%
điểm bán đã nhận QR xuyên biên giới: khoảng 154.000 trên hơn 2,5 triệu
NAPAS, qua NHNN
Những con số trên cho thấy vì sao thói quen ấy đang lan nhanh. Năm 2025, Việt Nam có khoảng 6,7 triệu lượt người xuất cảnh, tăng 26,4% so với năm trước. Ở chiều ngược lại, 8 tháng đầu năm 2026 có 15,9 triệu lượt khách quốc tế đến Việt Nam, tăng 14,4% so với cùng kỳ. Riêng khách châu Á đạt 11,8 triệu lượt, trong đó Trung Quốc khoảng 3,5 triệu và Hàn Quốc khoảng 2,8 triệu.
Mạng lưới thanh toán đã bắt đầu tăng tốc. Từ tháng 4.2026, khi kết nối thanh toán QR giữa Việt Nam và Trung Quốc đi vào hoạt động, du khách Trung Quốc bắt đầu dùng Alipay và các ví nội địa tại Việt Nam nhiều hơn rõ rệt. Đến tháng 8, số giao dịch đã tăng gấp 3 lần và giá trị giao dịch tăng gấp 4 lần so với tháng 4, theo số liệu của NAPAS, đơn vị vận hành hệ thống kết nối này. Với ba thị trường Thái Lan, Lào và Campuchia, bức tranh cũng tương tự. Trong 8 tháng đầu năm, du khách ba nước này thanh toán tại Việt Nam nhiều gấp 8 lần về số giao dịch và gấp 6 lần về giá trị so với cùng kỳ năm trước. Chiều ngược lại, người Việt thanh toán tại ba nước này tăng gấp 5 lần về số giao dịch và gấp 4 lần về giá trị.
Về phía người bán, mạng lưới đã bắt đầu hình thành: khoảng 154.000 đơn vị trên hơn 2,5 triệu đơn vị chấp nhận thanh toán của cả nước đã triển khai thanh toán QR xuyên biên giới, theo số liệu của NAPAS. Con số này còn nhiều dư địa tăng trưởng, khi cả người Việt đi nước ngoài lẫn du khách quốc tế đều đã sẵn sàng quét mã.
Mỗi lần thói quen thay đổi, Vietcombank thường đến sớm
Thói quen thanh toán của người Việt đã được viết lại nhiều lần trong hơn ba thập kỷ qua, và ở hầu hết các lần, Vietcombank dường như luôn có mặt đầu tiên. Trong dòng chảy lịch sử thanh toán của ngành ngân hàng Việt Nam, năm 1990, Vietcombank là ngân hàng thương mại đầu tiên triển khai dịch vụ thẻ, kèm dịch vụ thanh toán thẻ quốc tế. Năm 2001, khi khái niệm ngân hàng trực tuyến còn xa lạ với khách hàng, Vietcombank là một trong những ngân hàng Việt Nam đầu tiên ra mắt Internet Banking.
Sau đó là chip hóa toàn bộ sản phẩm thẻ năm 2009, thẻ chip không tiếp xúc năm 2018 và thẻ điện tử eCard trên ứng dụng năm 2021. Tháng 7.2020, ngân hàng hợp nhất các nền tảng Internet Banking và Mobile Banking thành VCB Digibank. Mỗi dấu mốc đều đưa vào đời sống một cách trả tiền mới, trước khi cách ấy trở thành điều hiển nhiên.
Đặt cạnh chuỗi dấu mốc đó, thời điểm QR xuyên biên giới ra mắt không phải ngẫu nhiên. Ngày 3.4.2026, Vietcombank cùng NAPAS và Ant International công bố dịch vụ cho phép du khách Trung Quốc dùng ví Alipay quét mã VietQRGlobal tại Việt Nam; Vietcombank là ngân hàng quyết toán của hệ thống. Sau đó, ngân hàng công bố hợp tác với Alipay+ để khách hàng cá nhân thanh toán QR bằng ứng dụng VCB Digibank tại hơn 50 quốc gia và vùng lãnh thổ, ngay trước kỳ nghỉ lễ 30.4 - 1.5 và mùa du lịch hè. Hiện nay, mạng lưới này đã mở rộng lên 60 quốc gia và vùng lãnh thổ.
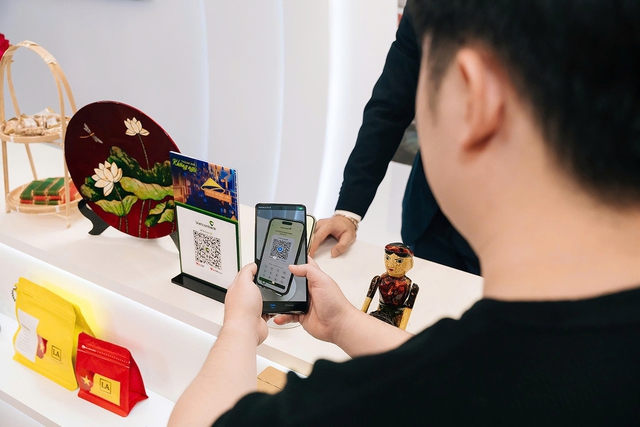
Khách hàng trải nghiệm thanh toán mã VCB OneQR - mã cho phép cả khách Việt Nam và nước ngoài bằng app ngân hàng/ ví điện tử quen thuộc
Điều khác biệt: Vietcombank phục vụ cả hai chiều
Hạ tầng thanh toán QR xuyên biên giới của Việt Nam đang mở rộng: NAPAS đã kết nối song phương với Thái Lan, Lào, Campuchia, Trung Quốc và Hàn Quốc. Trong bức tranh đó, điểm khác của Vietcombank nằm ở ba chỗ.
Thứ nhất, nằm ngay trong ứng dụng ngân hàng người dùng đã quen
Với khách hàng Vietcombank đi nước ngoài, chỉ cần dùng chính ứng dụng VCB Digibank để thanh toán QR. Giao dịch trừ tiền trực tiếp từ tài khoản VND, tỉ giá được hiển thị minh bạch trước khi xác nhận, lịch sử giao dịch lưu ngay trên ứng dụng, xác thực bằng sinh trắc học hoặc SmartOTP như thanh toán trong nước.
Thứ hai, độ phủ của mạng lưới chấp nhận
Dịch vụ dành cho khách hàng đi nước ngoài được triển khai với toàn bộ mạng lưới Alipay+, nền tảng do Ant International vận hành. Alipay+ hiện có hơn 1 tỉ người dùng và hơn 150 triệu điểm chấp nhận, riêng Trung Quốc có hơn 80 triệu điểm. Từ tháng 5.2026, danh sách thị trường thanh toán xuyên biên giới cho ứng dụng VCB Digibank có thêm Nhật Bản và Hồng Kông, bên cạnh Trung Quốc, Hàn Quốc, Singapore, Malaysia và một số thị trường châu Âu, châu Mỹ.
Thứ ba, đón du khách nước ngoài ngay tại cửa hàng ở Việt Nam
Bên cạnh dịch vụ dành cho khách hàng đi nước ngoài, Vietcombank đồng thời triển khai dịch vụ thanh toán dành cho người bán (merchant) tại Việt Nam, cho phép khách nước ngoài quét mã QR ở cửa hàng và thanh toán như ở nhà. Du khách chỉ cần mở chiếc ví điện tử quen thuộc của mình, như Alipay, quét mã và trả tiền. Với người bán, ngân hàng cung cấp VCB OneQR, mã QR tích hợp cả QR nội địa (VietQR) lẫn QR xuyên biên giới (VietQRGlobal), để một mã nhận được nhiều hình thức thanh toán.
"Luôn tiên phong trong lĩnh vực thanh toán tại Việt Nam, Vietcombank đánh giá QR xuyên biên giới sớm là một giải pháp phổ biến trong thanh toán quốc tế. Do vậy, khi được lựa chọn là ngân hàng quyết toán, chúng tôi đã tập trung rất nghiêm túc và dành nguồn lực tốt nhất cho dự án với mong muốn đem lại trải nghiệm "như ở nhà" cho du khách Trung Quốc khi có thể sử dụng ví Alipay để thanh toán hàng hóa, dịch vụ tại Việt Nam, đồng thời mở ra cơ hội thúc đẩy kinh doanh cho hàng triệu đơn vị bán lẻ, hộ kinh doanh và doanh nghiệp Việt Nam từ số lượng người dùng sử dụng ví Alipay cực lớn từ Trung Quốc", ông Lê Quang Vinh, Tổng giám đốc Vietcombank cho hay.
Tựu trung lại, lợi thế của Vietcombank nằm ở ba điểm: dùng ngay trên ứng dụng quen thuộc, phủ rộng nhờ mạng lưới Alipay+ và đồng hành ở cả hai chiều, từ khách hàng đi nước ngoài đến du khách vào Việt Nam. Đó cũng là cách ngân hàng đã đi đầu ở những chặng trước: đến sớm, và đưa thói quen mới vào đời sống một cách tự nhiên nhất.
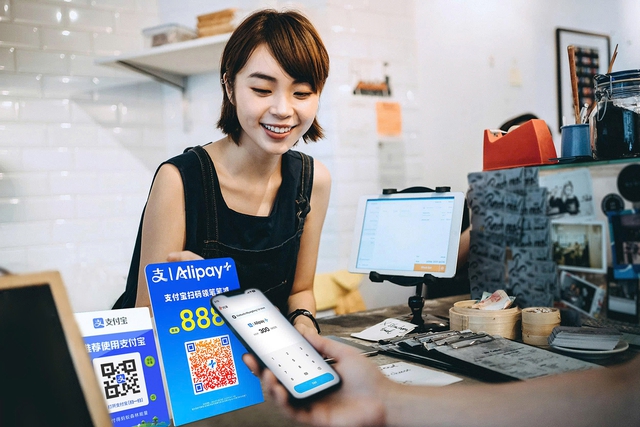
Khách hàng thanh toán QR xuyên biên giới tại nước ngoài bằng VCB Digibank
Ai được hưởng lợi?
Người Việt đi nước ngoài: bớt một nỗi lo
Câu hỏi quen thuộc trước mỗi chuyến đi, rằng nên đổi bao nhiêu tiền là đủ, giờ đã có đáp án. Khách hàng không cần chuẩn bị ngoại tệ, vì giao dịch được thực hiện từ tài khoản VND và tỉ giá được hiển thị minh bạch khi giao dịch. Có hai cách thanh toán: khách hàng tự quét mã QR tại quầy, hoặc xuất trình mã QR trên điện thoại để cửa hàng quét. Toàn bộ lịch sử giao dịch nằm trong ứng dụng, giúp theo dõi chi tiêu cho cả chuyến đi. Với những điểm đến như Trung Quốc, nơi thanh toán bằng mã QR là phương tiện chủ đạo, việc dùng QR ngay trên ứng dụng ngân hàng có ý nghĩa thiết thực vượt trội hơn ý nghĩa chỉ là một tiện ích tăng thêm bình thường.
Du khách đến Việt Nam: quét QR như ở nhà
Ở chiều ngược lại, du khách Trung Quốc dùng ví Alipay quét mã VietQRGlobal tại các điểm chấp nhận ở Việt Nam, và giao dịch được xử lý qua hạ tầng kết nối NAPAS, Ant International và Vietcombank. Trung Quốc là thị trường khách châu Á lớn nhất của Việt Nam, với khoảng 3,5 triệu lượt trong 8 tháng đầu năm. Với nhóm khách này, việc không phải đổi tiền hay làm quen phương thức mới là lý do thực tế để họ chi tiêu nhiều hơn ngay tại điểm bán.
Người bán: chi phí thấp hơn, không phải đầu tư thiết bị
Với chủ cửa hàng, hai lợi ích thiết thực nhất là chi phí và thiết bị. Chi phí chấp nhận thanh toán qua VietQRGlobal thấp hơn các loại thẻ quốc tế, theo NAPAS. Với các quầy hàng nhỏ, mã QR còn có lợi thế là không cần đầu tư máy móc: một tấm mã đặt tại quầy là đủ để bắt đầu nhận thanh toán.
Câu chuyện lớn hơn một giao dịch
Từ góc nhìn quản lý, thanh toán xuyên biên giới không chỉ là chuyện tiện lợi. Phó thống đốc NHNN Phạm Tiến Dũng nhận định:
"Kết nối hạ tầng là điểm khởi đầu, còn kết nối kinh tế mới là mục tiêu cần hướng tới", Phó thống đốc Ngân hàng Nhà nước Phạm Tiến Dũng cho biết.
Theo hướng đó, mỗi giao dịch quét mã là một mắt xích nhỏ của dòng chảy lớn hơn. Du lịch đang là động lực rõ nét: 8 tháng đầu năm Việt Nam đón 15,9 triệu lượt khách quốc tế, đạt 64% mục tiêu 25 triệu lượt của cả năm. Mỗi du khách chi tiêu ngay tại một quầy hàng nhỏ nhờ thanh toán thuận tiện là thêm một phần doanh thu được giữ lại cho ngành dịch vụ, bán lẻ và lưu trú.
Ở góc độ hạ tầng, các kết nối song phương nói trên đang đưa Việt Nam vào mạng lưới thanh toán số của khu vực. Khi giao dịch đi qua hệ thống ngân hàng và mạng lưới thanh toán chính thức, dòng tiền ra và vào được ghi nhận đầy đủ, giúp cơ quan quản lý thuận lợi hơn trong theo dõi và đối soát. Với các ngân hàng, bài toán là bảo đảm an toàn và độ ổn định khi lượng giao dịch tăng nhanh. Với người bán, bài toán còn lại là tham gia vào hành trình số hóa thanh toán này để thúc đẩy hoạt động kinh doanh.
Hạ tầng tốt là hạ tầng không ai phải nghĩ tới
Chị khách Việt ở Thượng Hải sẽ không nhớ tên mạng lưới thanh toán đứng sau lần quét mã trước quầy trà sữa. Chủ quán cà phê ở phố cổ cũng không cần biết tiền của vị khách Trung Quốc đi qua bao nhiêu hệ thống để về tài khoản của mình. Họ chỉ nhớ một điều: lần này, không có gì phải học thêm, không có gì phải đổi.
Có lẽ đó là phép thử cuối cùng của mọi cuộc cách mạng thanh toán, từ chiếc thẻ đầu tiên năm 1990 đến mã QR năm 2026. Công nghệ chỉ thật sự thắng khi người dùng quên mất nó đang ở đó.