
Thế nào là "đất bỏ hoang"?
Lần đầu tiên, Bộ Tài chính đề xuất thu thuế 0,2% với đất bỏ hoang, đất không hoặc chậm đưa vào sử dụng tại luật Thuế đất phi nông nghiệp.
Khái niệm "đất bỏ hoang" trước đó chưa được đưa vào các luật thuế liên quan đến đất cũng như chưa có trong luật Đất đai. Nếu được thông qua, đây sẽ là lần đầu tiên khái niệm "đất bỏ hoang" được đưa vào luật với mức thuế cao gấp 7 lần so với thuế đất trong hạn mức hiện nay.
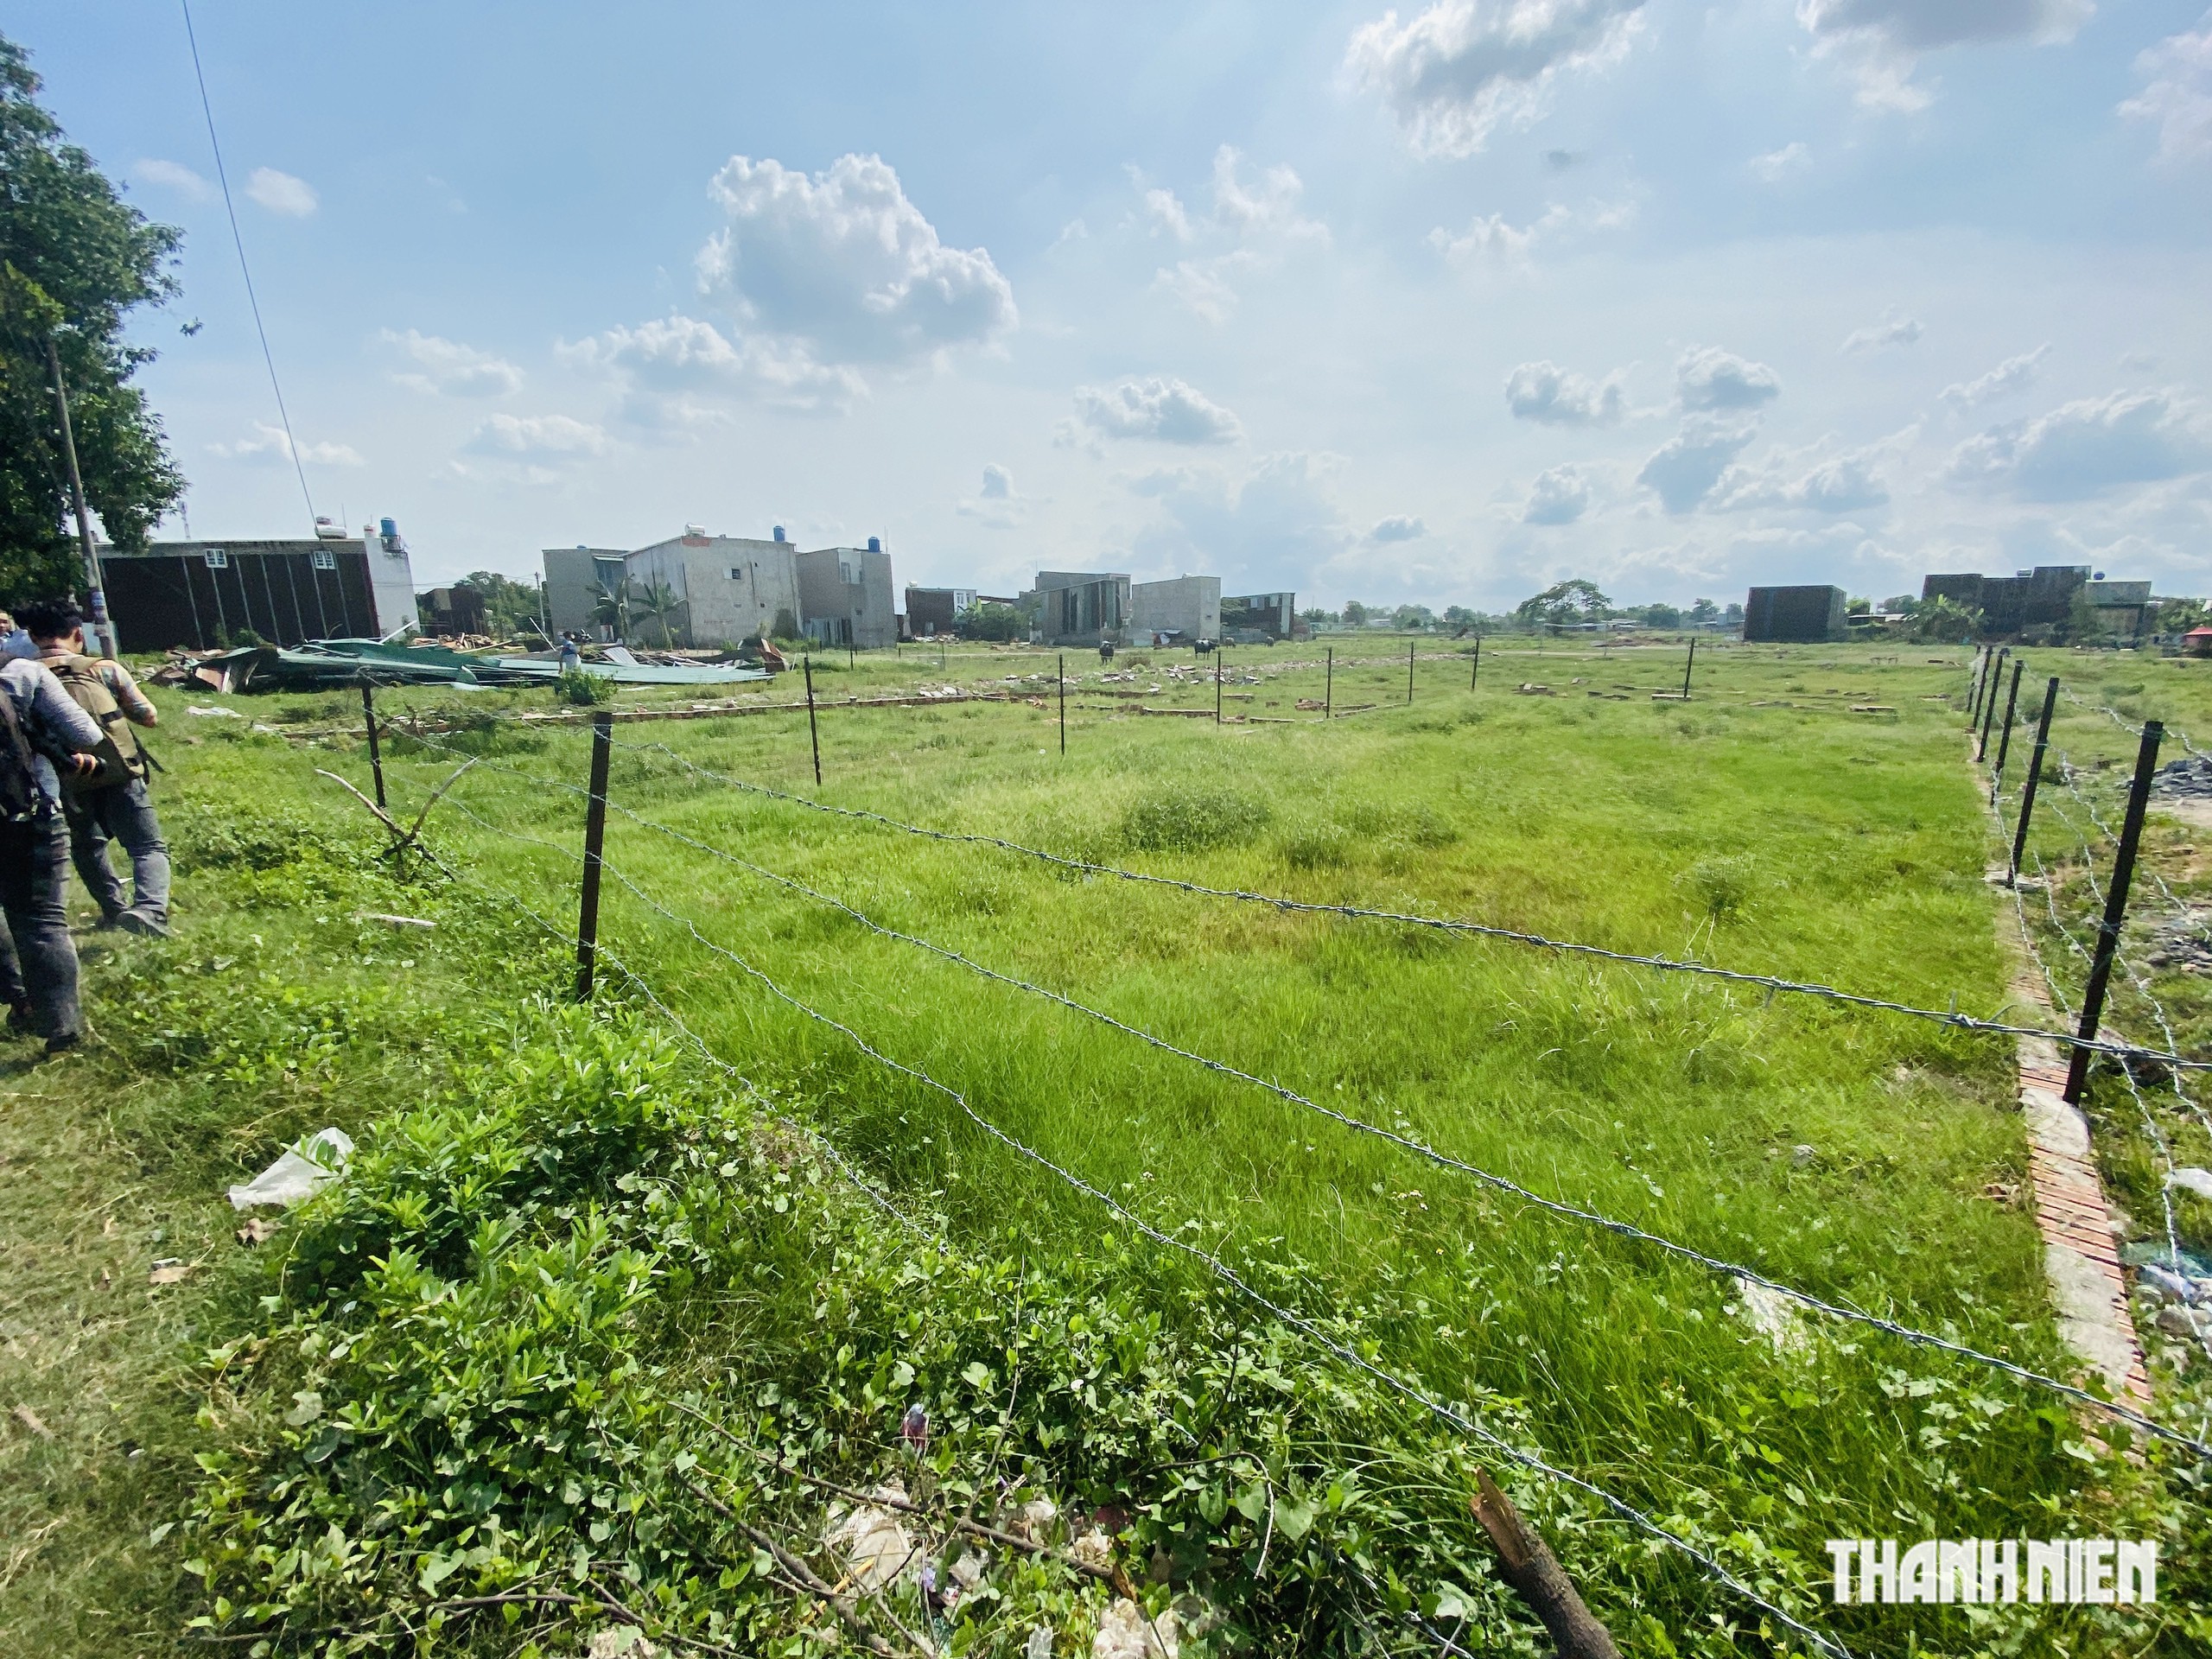
Áp thuế với đất bỏ hoang sẽ tránh được tình trạng đầu cơ, lãng phí đất. Song, cần xác định tiêu chí rõ ràng tránh áp "nhầm" với đất vướng quy hoạch, thủ tục
ẢNH: ĐÌNH SƠN
Lý giải tại họp báo chiều qua 6.10, ông Trương Bá Tuấn, Phó vụ trưởng Vụ Chính sách thuế, phí và lệ phí (Bộ Tài chính), cho biết, mức thuế suất 0,2% tương đương mức đang áp dụng đối với đất lấn, chiếm theo luật Thuế sử dụng đất phi nông nghiệp.
Về căn cứ xác định thế nào là đất bỏ hoang, đất chậm đưa vào sử dụng hoặc không sử dụng, Chính phủ đã giao Bộ NN-MT quy định rõ các tiêu chí, khái niệm. Bộ Tài chính và Bộ NN-MT sẽ phối hợp căn cứ các tiêu chí để nhận diện đất bỏ hoang, đất không đưa vào sử dụng và đất chậm đưa vào sử dụng, làm cơ sở áp dụng chính sách thuế.
Nhiều người dân cho rằng cần quy định rõ tiêu chí "đất bỏ hoang" để tránh áp thuế với cả những trường hợp không sử dụng đất nhưng không phải do mục đích đầu cơ.
Chia sẻ với Thanh Niên, bạn đọc Trịnh Mạnh Hoạch cho rằng, phải làm rõ thế nào là đất bỏ hoang, bởi trong thực tế rất nhiều người thuộc diện giải tỏa nhận đất tái định cư nhưng không có tiền xây dựng hoặc bán lại bị lỗ nhiều nên để dành làm tài sản cho con luôn.
Cùng quan điểm này, theo bạn đọc Lê Quốc, việc áp thuế với đất không đưa vào sử dụng hoặc chậm đưa vào sử dụng của các tập đoàn bất động sản thì rất hợp lý vì khá nhiều nhiều doanh nghiệp xin đất làm dự án nhưng không triển khai cả chục năm.
"Nhưng với dân thì cần tính kỹ, ví dụ, tôi mua mảnh đất để dành cho con sau này có vợ nó xây nhà, còn bây giờ tôi không có nhu cầu xây dựng nên xây tường rào rồi để đó", anh Lê Quốc chia sẻ.
Theo một nhà đầu tư, cần quy định tiêu chí rõ ràng, bởi thực tế có trường hợp đất chậm đưa vào sử dụng do vướng nguyên nhân khách quan như nằm trong quy hoạch, hoặc vướng thủ tục kéo dài nên không thể triển khai xây dựng.
Thuế suất 0,2% là cao hay thấp?
Về mức thuế đề xuất 0,2%, theo lý giải của Bộ Tài chính, "đây là mức thuế suất cao, thể hiện mức điều tiết cao hơn so với các trường hợp khác".
Ví dụ mảnh đất 500 m2 bỏ hoang, giá tính thuế là giá đất áp dụng theo bảng giá đất của địa phương 20 triệu đồng/m2, tương đương với 10 tỉ đồng. Nếu áp thuế 0,2%/năm, số thuế phải đóng là 20 triệu đồng/năm. Tuy nhiên, trên thực tế, mức thuế này nếu so với dân đầu cơ mua đất găm giữ kiếm lời thì không "thấm tháp" gì so với lợi nhuận thu được.
Hàn Quốc hiện áp dụng mức thuế lũy tiến rất cao với đất bỏ hoang. Sau 2 năm không sử dụng, thuế tính trên giá trị đất là 2 - 5%; nếu bỏ hoang từ 5 năm lên tới 8%, 7 năm là 9% và trên 10 năm có thể lên đến 10%.
Ả Rập Xê Út cũng tăng thuế đối với đất chưa phát triển từ 2,5% lên tới 10% giá trị tài sản và mở rộng áp dụng cho cả các tòa nhà bỏ trống lâu ngày.
Đặc biệt, với nhà bỏ hoang, các nước áp chính sách thuế rất cao. Một số bang tại Mỹ như Washington D.C. đánh thuế gấp 5 lần đối với bất động sản bỏ trống và tăng lên 10 lần nếu tài sản đó vừa bỏ trống vừa xuống cấp.
Ông Phan Đức Hiếu, Ủy viên hoạt động chuyên trách tại Ủy ban Kinh tế và Tài chính của Quốc hội, cho biết khi góp ý cho dự luật Đất đai cơ quan soạn thảo cần xác định rõ tiêu chí với "đất bỏ hoang", tránh tạo thêm gánh nặng cho những dự án đang gặp vướng mắc khách quan.
Theo ông, khi sửa luật Đất đai, cơ quan soạn thảo cần làm rõ các tiêu chí xác định đất "bỏ hoang", "chậm đưa vào sử dụng". Với các dự án, tiêu chí này có thể xác định dựa theo tiến độ triển khai nêu trong hồ sơ pháp lý như chấp thuận chủ trương đầu tư, gia hạn thời gian hoạt động. Song với cá nhân và tổ chức khác, việc xác định đất bị bỏ hoang sẽ phức tạp hơn.
Theo Ủy viên Ủy ban Kinh tế và Tài chính, việc áp thuế cao với đất bỏ hoang sẽ khiến các nhà phát triển và đầu tư địa ốc phải thay đổi tư duy. Khi lập dự án đầu tư, doanh nghiệp phải thận trọng và kỹ lưỡng hơn, tính toán tất cả rủi ro, gồm khó khăn tài chính, như một phần của chi phí đầu tư.
Chủ đầu tư cũng phải tính đến khả năng thất bại, kịch bản rút lui và cơ cấu lại danh mục đầu tư phù hợp, tránh trường hợp tiếp tục giữ đất khi không còn đủ năng lực triển khai.