
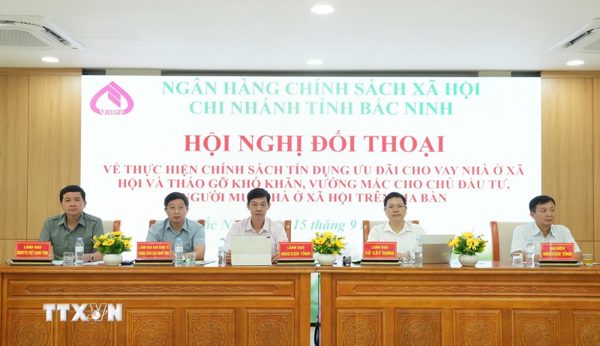
Ngày 15/9, Ngân hàng Chính sách xã hội chi nhánh tỉnh Bắc Ninh tổ chức Hội nghị đối thoại về thực hiện chính sách tín dụng ưu đãi cho vay nhà ở xã hội, tập trung tháo gỡ vướng mắc về nguồn vốn, tiến độ giải ngân và thủ tục vay đối với người mua nhà và chủ đầu tư.
Dự hội nghị có đại diện Hội đồng Nhân dân tỉnh, Ủy ban Mặt trận Tổ quốc Việt Nam tỉnh, các sở, ban, ngành; lãnh đạo Chi nhánh Ngân hàng Chính sách xã hội tỉnh Bắc Ninh cùng đại diện các chủ đầu tư dự án nhà ở xã hội, doanh nghiệp, người dân và người lao động.
Tại hội nghị, các đại biểu tập trung trao đổi về khả năng đáp ứng nguồn vốn vay trong những tháng cuối năm khi nhiều dự án nhà ở xã hội đang và dự kiến mở bán, bàn giao; tiến độ giải ngân đối với khách hàng đã được vay vốn và chuẩn bị thanh toán các đợt tiếp theo; quy trình, hồ sơ vay vốn và sự phối hợp giữa Ngân hàng Chính sách xã hội, chủ đầu tư, cơ quan quản lý và chính quyền địa phương.

Các đại biểu cũng trao đổi về việc cung cấp thông tin dự án, xác nhận đối tượng, điều kiện mua nhà ở xã hội; tiến độ hoàn thiện hồ sơ, thẩm định và giải ngân; đồng thời đề xuất giải pháp rút ngắn thời gian xử lý hồ sơ, chủ động nguồn vốn để hạn chế tình trạng khách hàng đã được xét đủ điều kiện nhưng gặp khó khăn khi đến hạn thanh toán.
Theo Chi nhánh Ngân hàng Chính sách xã hội tỉnh Bắc Ninh, đến ngày 31/8/2026, tổng nguồn vốn thực hiện chương trình cho vay nhà ở xã hội đạt 2.452,2 tỷ đồng. Từ ngày 1/1/2024 đến 31/8/2026, doanh số cho vay đạt 1.773,8 tỷ đồng với 3.168 khách hàng; tổng dư nợ đạt 2.409,6 tỷ đồng với 5.437 khách hàng.
Trong năm 2026, Chi nhánh được bổ sung 890 tỷ đồng nguồn vốn cho chương trình, gồm 740 tỷ đồng từ Ngân hàng Chính sách xã hội Trung ương và 150 tỷ đồng từ ngân sách địa phương ủy thác. Riêng 740 tỷ đồng nguồn vốn Trung ương đã được Chi nhánh giải ngân hết trong 6 tháng đầu năm.
Trong khi đó, từ nay đến cuối năm 2026, nhu cầu vốn dự kiến khoảng 800 tỷ đồng, gồm 265 tỷ đồng cho các đợt giải ngân tiếp theo đối với khách hàng đã vay mua nhà ở xã hội và 535 tỷ đồng cho các khoản vay mới.
Đại diện khách hàng mua nhà ở xã hội cho biết nhiều người đã hoàn thành thanh toán đợt đầu theo hợp đồng và chuẩn bị đến các đợt thanh toán tiếp theo. Với những hộ thu nhập thấp, việc phải huy động một khoản tiền lớn trong thời gian ngắn nếu chưa được giải ngân vốn vay ưu đãi sẽ gặp nhiều khó khăn.
Khách hàng đề nghị Ngân hàng Chính sách xã hội thông tin rõ hơn về khả năng bố trí vốn và thời điểm giải ngân để người mua chủ động kế hoạch tài chính, nhất là những trường hợp đã được xác nhận đủ điều kiện vay và đã giải ngân đợt đầu.
Đại diện Công ty cổ phần Đầu tư và Thương mại Thủ đô, chủ đầu tư dự án EcoHome Sông Thương tại phường Bắc Giang và phường Tân Tiến cho biết, dự án dự kiến bàn giao nhà vào tháng 11/2026. Hiện có hơn 500 khách hàng có nhu cầu vay vốn Ngân hàng Chính sách xã hội để mua nhà. Do đó, doanh nghiệp đề nghị ngân hàng thông tin sớm về khả năng đáp ứng nguồn vốn, đồng thời có phương án xử lý khối lượng hồ sơ lớn trong thời gian ngắn, giúp khách hàng được giải ngân đúng tiến độ và bảo đảm kế hoạch nhận nhà.
Ông Nguyễn Huy Chuyên, Trưởng phòng Quản lý nhà và thị trường bất động sản, Sở Xây dựng tỉnh Bắc Ninh cho biết, nhu cầu nhà ở xã hội trên địa bàn lớn do tập trung đông công nhân, người lao động ngoại tỉnh và người có thu nhập thấp tại khu vực đô thị.
Toàn tỉnh hiện có khoảng 135 dự án nhà ở xã hội, nhà lưu trú công nhân và nhà ở cho lực lượng vũ trang, với quy mô khoảng 151.000 căn; trong đó, 33 dự án đã hoàn thành, khoảng 93 dự án đang triển khai. Sở Xây dựng thường xuyên phối hợp với Ngân hàng Chính sách xã hội cung cấp thông tin về dự án, tiến độ triển khai và nhu cầu vay vốn của khách hàng để ngân hàng chủ động xây dựng kế hoạch nguồn vốn.
Liên quan việc xác nhận điều kiện mua nhà ở xã hội, ông Nguyễn Huy Chuyên cho biết trách nhiệm xét duyệt điều kiện của khách hàng thuộc chủ đầu tư. Sở Xây dựng thực hiện kiểm tra, kiểm soát theo quy định, không trực tiếp xét duyệt từng trường hợp khách hàng.
Sở Xây dựng tiếp tục phối hợp với các chủ đầu tư đẩy nhanh thủ tục, kiểm tra điều kiện nhà ở xã hội của khách hàng; đồng thời phối hợp với Ngân hàng Chính sách xã hội cung cấp thông tin, xây dựng kế hoạch nguồn vốn cho các giai đoạn tiếp theo.
Đại diện Ngân hàng Chính sách xã hội Chi nhánh tỉnh Bắc Ninh chia sẻ khó khăn của người mua nhà khi đến hạn thanh toán theo hợp đồng, đồng thời cho biết việc giải ngân cần được thực hiện trên cơ sở nhu cầu, hồ sơ và tiến độ thanh toán của từng khách hàng.
Đối với khách hàng đã vay vốn và đang chờ giải ngân các đợt tiếp theo, ngân hàng căn cứ hợp đồng mua bán, tiến độ thanh toán và hồ sơ của từng trường hợp để thực hiện giải ngân. Đối với nhu cầu vốn phát sinh tại các dự án mới, Chi nhánh tổng hợp để xây dựng kế hoạch và đề xuất bổ sung nguồn vốn.
Nguồn vốn cho vay nhà ở xã hội không được phân bổ cố định theo từng dự án mà được bố trí trên cơ sở kế hoạch và nhu cầu thực tế. Vì vậy, khi số lượng khách hàng có nhu cầu vay vượt nguồn vốn tại một thời điểm, ngân hàng phải rà soát, xác định thứ tự ưu tiên và báo cáo cấp có thẩm quyền để bổ sung nguồn vốn.
Theo Ngân hàng Chính sách xã hội, khách hàng đủ điều kiện mua nhà ở xã hội không đồng nghĩa chắc chắn được giải ngân ngay nếu nguồn vốn tại thời điểm đó chưa đáp ứng đủ nhu cầu. Chi nhánh sẽ tiếp tục phối hợp với chủ đầu tư rà soát hồ sơ, nhu cầu và tiến độ thanh toán; đồng thời tổng hợp nhu cầu vốn năm 2026 và 2027 để đề xuất cấp có thẩm quyền bổ sung nguồn lực.
Ngân hàng Chính sách xã hội tiếp tục hướng dẫn người dân, doanh nghiệp hoàn thiện hồ sơ, phối hợp tháo gỡ những vướng mắc thuộc thẩm quyền và tổng hợp các vấn đề vượt thẩm quyền để báo cáo cấp có thẩm quyền xem xét./.
(TTXVN/Vietnam+)