
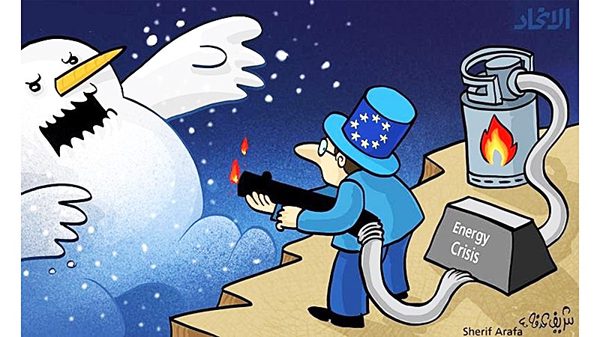
Sau cuộc khủng hoảng năng lượng năm 2022 do cú sốc lớn xung đột quân sự tại Ukraine, châu Âu đã xây dựng một “tấm đệm” an toàn bằng cách buộc các nước thành viên tăng dự trữ khí đốt trước mùa đông. Tuy nhiên năm nay, “tấm đệm ủ ấm” đó lại mỏng đi đáng kể. Theo dữ liệu của Hiệp hội hạ tầng khí đốt Gas Infrastructure Europe, tính đến cuối tháng 9, các kho chứa khí đốt tại EU mới đạt khoảng 70% công suất, thấp hơn nhiều so mức trung bình 5 năm là khoảng 85%. Một số nền kinh tế lớn, trong đó có nền kinh tế lớn nhất khối là Đức, thậm chí còn có lượng dự trữ thấp hơn mức trung bình trong mùa nạp khí hiện tại.
Đáng lo hơn, tình trạng thiếu hụt dự trữ khí đốt ở châu Âu là hệ quả của một cú sốc nguồn cung khó dự đoán. Xung đột tại Trung Đông và việc dòng chảy LNG qua Eo biển Hormuz bị gián đoạn đã làm thị trường khí đốt toàn cầu biến động mạnh. Theo Cơ quan Năng lượng Quốc tế (IEA), tuyến vận tải này trước đây đảm nhận gần 20% nguồn cung LNG toàn cầu. Dù hoạt động vận chuyển đã tăng trở lại gần đây, song lưu lượng vẫn chỉ bằng một phần nhỏ mức trước xung đột.
Qatar, một trong những nhà cung cấp LNG quan trọng nhất thế giới, đang là mắt xích đặc biệt đáng chú ý. Qatar Energy cuối tháng 9 tiếp tục kéo dài thông báo bất khả kháng đối với một số khách hàng do tình trạng gián đoạn tại Eo biển Hormuz. Xuất khẩu LNG của Qatar đã giảm tới 96% trong giai đoạn từ tháng 4 đến cuối tháng 8 so cùng kỳ năm trước.
Trong khi đó, nhu cầu bổ sung khí đốt trước mùa đông đang đẩy châu Âu vào cuộc cạnh tranh gay gắt hơn với châu Á. Giá khí đốt TTF của châu Âu đã có thời điểm vượt 80 euro/MWh, cao nhất trong khoảng 3,5 năm. Nếu nguồn cung Trung Đông phục hồi chậm, thị trường sẽ tiếp tục chịu sức ép, đặc biệt khi các nước phải tranh mua những chuyến LNG giao ngay để bù đắp lượng dự trữ thiếu hụt.
Dù vậy, EU có lý do để không phải quá lo lắng trước nguy cơ thiếu khí đốt. Những năm qua, châu Âu đã đa dạng hóa nguồn cung, mở rộng năng lực nhập khẩu LNG và giảm đáng kể sự phụ thuộc vào khí đốt từ Nga. Các nguồn cung ngoài Vùng Vịnh cũng đang tăng nhanh. IEA cho biết sản lượng LNG ngoài Vùng Vịnh đã tăng gần 18%, tương đương khoảng 27 tỷ m3 trong giai đoạn từ tháng 3 đến tháng 6, bù đắp khoảng ba phần tư mức sụt giảm từ khu vực Vùng Vịnh.
Đó cũng là cơ sở để Ủy ban châu Âu (EC) cho rằng, chưa có nguy cơ tức thời đối với an ninh nguồn cung mùa đông 2026-2027. EU cũng cho rằng, mức dự trữ khoảng 80% vào cuối mùa hè có thể đủ để bảo đảm nguồn cung trong mùa đông. Thế nhưng, an ninh nguồn cung và khả năng mua khí đốt với giá chấp nhận được là hai vấn đề khác nhau. Đây mới là bài toán khó của châu Âu.
Từ năm 2022, EU đã yêu cầu các nước duy trì mục tiêu dự trữ 90% trước mùa đông. Từ năm 2025, quy định được gia hạn thêm hai năm nhưng linh hoạt hơn, như thời hạn đạt mục tiêu được mở rộng từ ngày 1/10 đến ngày 1/12, đồng thời cho phép điều chỉnh trong trường hợp điều kiện thị trường bất lợi. Sự linh hoạt này giúp các nước tránh phải mua khí bằng mọi giá vào đúng thời điểm giá cao. Tuy nhiên, điều đó cũng cho thấy một nghịch lý là càng cố chờ giá giảm để mua, châu Âu càng có nguy cơ bước vào mùa đông với lượng dự trữ thấp; còn nếu đồng loạt tăng mua, chính nhu cầu đó lại có thể đẩy giá lên cao hơn.
Tác động cuối cùng sẽ rơi vào người dân và doanh nghiệp. Giá năng lượng tăng nhanh đang dồn vào chi phí sinh hoạt và sản xuất. Lạm phát Khu vực đồng euro (Eurozone) đã tăng từ 2,9% hồi tháng 7 lên 3,3% vào tháng 8, trong đó lạm phát năng lượng tăng lên 14,3%. Đây chính là điểm khác biệt đáng chú ý so cuộc khủng hoảng năm 2022. Tỷ trọng năng lượng tái tạo cao hơn đã giúp giá điện bớt phụ thuộc vào khí đốt. Nhưng giá khí đốt vẫn tác động trực tiếp đến các hộ gia đình sử dụng khí để sưởi ấm, đồng thời làm tăng chi phí của nhiều ngành công nghiệp sử dụng nhiều năng lượng.
Với các doanh nghiệp châu Âu vốn đã chịu sức ép cạnh tranh gay gắt, đặc biệt từ Mỹ và Trung Quốc, năng lượng đắt đỏ là một bất lợi không nhỏ. Chi phí cao có thể buộc doanh nghiệp giảm lợi nhuận, thu hẹp đầu tư hoặc chuyển chi phí sang người tiêu dùng. Nếu kéo dài, cú sốc năng lượng không chỉ là vấn đề của một mùa đông lạnh giá mà có thể trở thành lực cản đối với tăng trưởng và năng lực cạnh tranh của cả châu lục.
EU vì thế đang đứng trước một bài toán kép, vừa bảo đảm đủ khí đốt, vừa không để cuộc chạy đua tích trữ biến thành cuộc chạy đua đẩy giá. Những gì EU đã làm sau năm 2022 như tăng dự trữ, đa dạng hóa nguồn cung, mở rộng dự trữ LNG, tiết giảm nhu cầu và thúc đẩy năng lượng tái tạo đã tạo ra lớp đệm đáng kể. Nhưng những biện pháp đó chưa thể xóa bỏ ngay sự phụ thuộc vào thị trường năng lượng toàn cầu cũng như nguồn cung từ Nga.
Mùa đông sắp tới vì thế có thể chưa hẳn là một mùa đông thiếu thốn khí đốt, nhưng hoàn toàn có thể là một mùa đông đắt đỏ. Với châu Âu, cái rét buốt đáng lo nhất không chỉ đến từ nhiệt độ ngoài trời phủ tuyết trắng, mà còn từ sức ép của những hóa đơn năng lượng ngày càng tăng, lạm phát dai dẳng và chi phí sản xuất cao.
PHAN ĐĂNG