
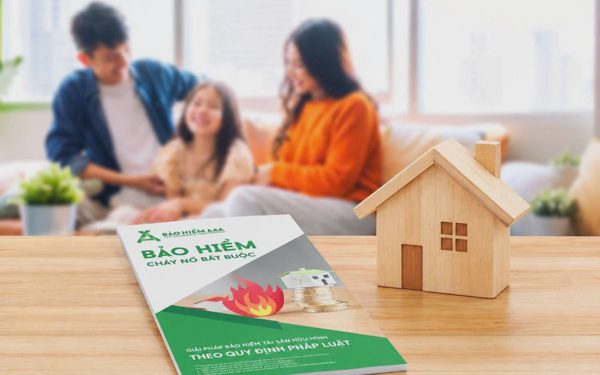
Bảo vệ gia đình không chỉ là những thói quen hằng ngày mà còn phải có kế hoạch chủ động phòng ngừa và ứng phó rủi ro - Ảnh: DNCC
Kiểm tra hệ thống điện, bảo dưỡng thiết bị, xử lý hạng mục xuống cấp hay chủ động trước mùa mưa bão là cách các gia đình thường áp dụng để hạn chế rủi ro, bảo vệ ngôi nhà và những thành viên trong gia đình. Tuy vậy, các biện pháp phòng ngừa không thể loại bỏ hoàn toàn những sự cố ngoài dự tính.
Một trong những sự cố thường gặp trong sinh hoạt hằng ngày chính là cháy nổ do điện. Bên cạnh đó, những diễn biến thời tiết cực đoan cũng có thể tác động đến nhà ở và tài sản. Những sự cố ngoài tầm kiểm soát này khiến gia đình không chỉ phải lo xử lý hậu quả trước mắt mà còn đối diện với bài toán chi phí sửa chữa, khôi phục hoặc thay thế tài sản.
Vì vậy, việc có một kế hoạch tài chính dự phòng như bảo hiểm nhà ở sẽ giúp các gia đình chủ động hơn trong quá trình khắc phục hậu quả.
Lá chắn rủi ro cho ngôi nhà
Trong danh mục sản phẩm của Bảo hiểm AAA, gói dịch vụ "Bảo hiểm hỏa hoạn nhà tư nhân" đáp ứng nhu cầu bảo vệ ngôi nhà và tài sản bên trong.
Bên cạnh rủi ro hỏa hoạn, sản phẩm có thể mở rộng phạm vi bảo vệ đối với một số rủi ro như giông bão, lụt, tràn nước từ bể hoặc đường ống, đâm va do xe cộ hoặc súc vật, tùy theo thỏa thuận và điều kiện áp dụng.
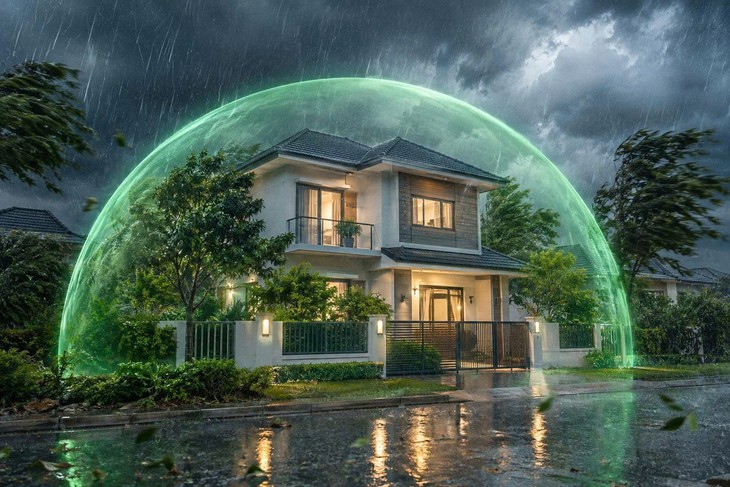
Bảo hiểm nhà tư nhân có thể trở thành một lớp bảo vệ bổ sung giúp gia đình chủ động ứng phó nếu có biến số xảy ra - Ảnh: DNCC
Việc lựa chọn sản phẩm và phạm vi bảo vệ cần dựa trên đặc điểm của từng căn nhà, giá trị tài sản, các rủi ro có thể gặp và khả năng tài chính của gia đình. Người mua cũng cần xem kỹ đối tượng được bảo hiểm, mức trách nhiệm, điều kiện áp dụng và các trường hợp loại trừ trong quy tắc bảo hiểm.
Tuy nhiên, người sử dụng dịch vụ cần lưu ý, bảo hiểm không thay thế cho các biện pháp phòng ngừa. Đây là một lớp bảo vệ tài chính bổ sung, giúp gia đình có thêm phương án ứng phó khi những rủi ro xảy ra.
Chủ động dự phòng rủi ro tai nạn sinh hoạt
Một tổ ấm không chỉ được tạo nên bởi kết cấu, nội thất hay các thiết bị sinh hoạt, mà còn từ những thành viên sống trong gia đình. Vì vậy, bên cạnh việc bảo vệ tài sản, gia đình cũng có thể cân nhắc tìm hiểu các gói dịch vụ bảo hiểm phi nhân thọ dành cho con người.
Đơn cử như gói "Bảo hiểm tai nạn người sử dụng điện" của Bảo hiểm AAA mang đến quyền lợi đối với các trường hợp tai nạn trực tiếp do dòng điện gây ra. Sản phẩm này có phạm vi khác với bảo hiểm nhà hoặc bảo hiểm tài sản.
Nếu bảo hiểm nhà tập trung vào tổn thất đối với ngôi nhà và tài sản theo thỏa thuận, bảo hiểm tai nạn người sử dụng điện tập trung vào quyền lợi của con người khi xảy ra tai nạn thuộc phạm vi quy định.
Việc phân tách các nhu cầu bảo vệ giúp gia đình có thể xem xét kế hoạch dự phòng trên nhiều khía cạnh: giảm thiểu rủi ro, bảo vệ tài sản và chuẩn bị nguồn lực tài chính cho những tình huống có thể ảnh hưởng đến các thành viên.
Một kế hoạch dự phòng toàn diện được xây dựng từ nhiều lớp bảo vệ - Ảnh: DNCC
Căn nhà không chỉ đơn thuần là nơi để ở, mà còn là điểm tựa để cuộc sống tiếp tục được vun đắp mỗi ngày. Bởi vậy, bảo vệ ngôi nhà và các thành viên nên trở thành một phần trong kế hoạch quản lý tài sản và chuẩn bị tài chính dài hạn của mỗi gia đình.
Chủ động phòng ngừa kết hợp tìm hiểu các giải pháp bảo vệ phù hợp sẽ giúp mỗi gia đình có thêm nguồn lực để ứng phó khi những rủi ro ngoài dự tính.
Tìm hiểu thêm các sản phẩm, dịch vụ bảo hiểm nhà ở và con người của Bảo hiểm AAA tại: https://aaa.com.vn/