
Nguồn cung và giao dịch bật tăng
Theo Báo cáo thị trường bất động sản Việt Nam quý III/2026 của Hội Môi giới Bất động sản Việt Nam (VARS), thị trường bất động sản nghỉ dưỡng ghi nhận sự bứt phá về nguồn cung và giao dịch.
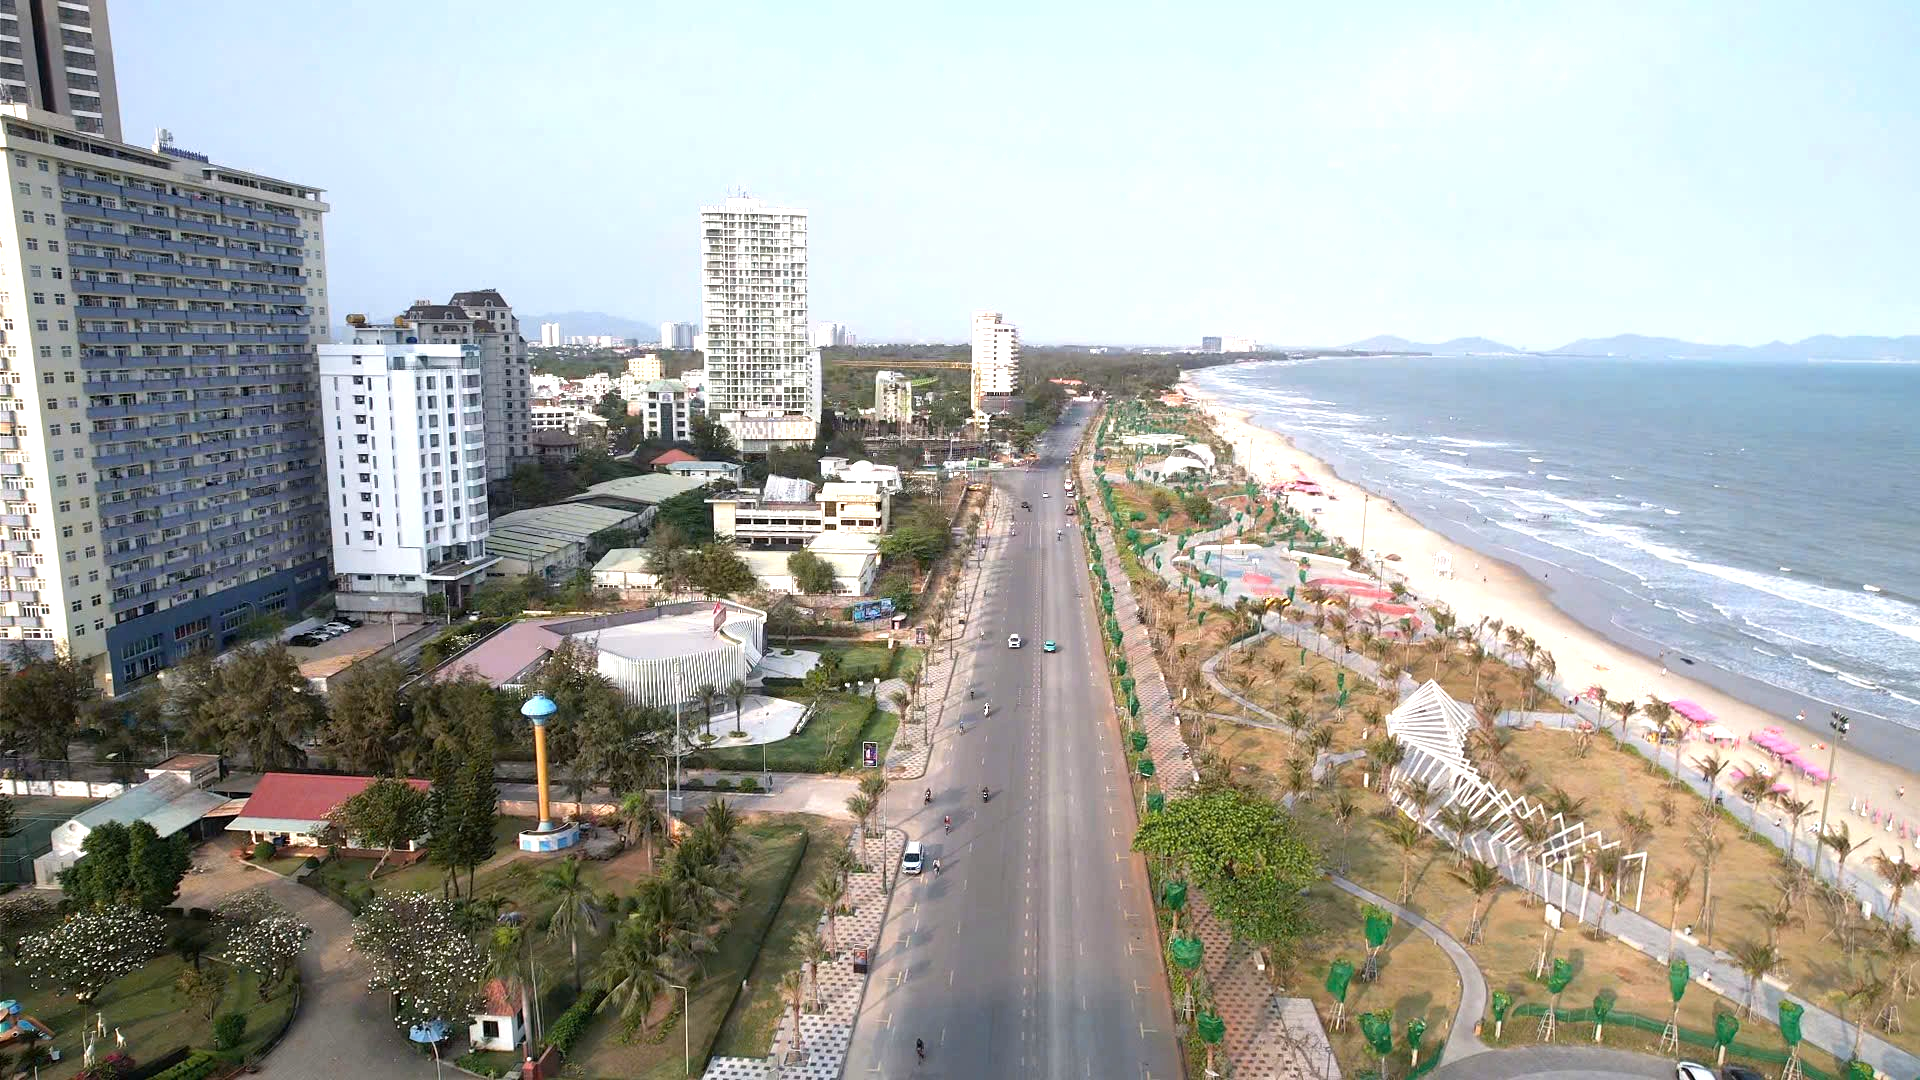
Thị trường bất động sản nghỉ dưỡng đang ghi nhận các tín hiệu mới về nguồn cung và giao dịch.
Trong quý, nguồn cung mới đạt 5.428 sản phẩm, trước đó quý II/2026 ghi nhận 4.800 sản phẩm, tương đương mức tăng hơn 13% so với quý trước. Số lượng giao dịch đạt 3.182 sản phẩm, tương ứng tỷ lệ hấp thụ 58,62%, tăng gần 4% so với quý trước đạt 55%.
Đáng chú ý, một số dự án ghi nhận lượng giao dịch và đăng ký quan tâm lớn ngay trong thời gian đầu ra mắt.
Tại Nha Trang, dự án Alora đưa ra thị trường hơn 1.000 sản phẩm, trong đó 800 sản phẩm được giao dịch trong 8 giờ.
Hay tại Đà Nẵng, S-Light Tower Đà Nẵng ghi nhận 800 căn hộ được booking trong 3 ngày, cho thấy sức hút của nhóm sản phẩm được đánh giá có khả năng khai thác dòng tiền.
Đà Nẵng, Vũng Tàu duy trì sức hút
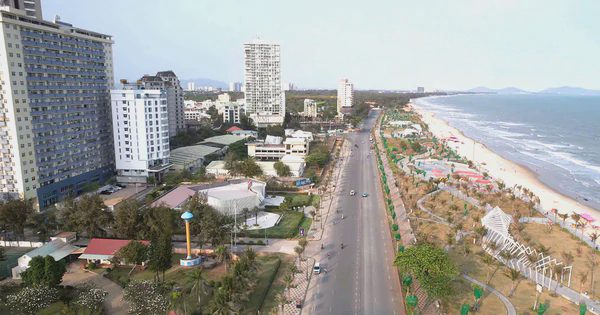
Về địa bàn, theo báo cáo của VARS, Đà Nẵng, Quảng Ninh và Vũng Tàu tiếp tục là những thị trường nghỉ dưỡng được quan tâm. Theo đánh giá của VARS, Quảng Ninh và Đà Nẵng thu hút khách hàng từ miền Bắc, trong khi Vũng Tàu có sức hút lớn với khách hàng phía Nam.
Đáng chú ý, Quảng Ninh và Đà Nẵng vẫn ghi nhận khả năng hấp thụ cao dù mặt bằng giá đã tăng mạnh.
Tại Đà Nẵng, một số dự án ghi nhận kết quả bán hàng tích cực. Symphony 5 đạt doanh thu hơn 150 tỷ đồng; S-Light Tower gần như tiêu thụ toàn bộ giỏ hàng gần 800 căn hộ trong 3 ngày, đồng thời toàn bộ 32 căn penthouse được giao dịch ngay ngày đầu mở bán.
Dự án FourS Tower ghi nhận 1.369 lượt booking. Theo báo cáo, nhu cầu đầu tư chiếm ưu thế, với khách hàng chủ yếu đến từ Hà Nội và Đà Nẵng.
Triển vọng quý IV/2026 của thị trường Đà Nẵng được kỳ vọng cải thiện sau tháng Ngâu, trọng tâm là chuyển đổi lượng booking hiện có thành giao dịch thực tế. Các khu vực Hòa Xuân và Ngũ Hành Sơn được chú ý nhờ hạ tầng giao thông hoàn thiện.
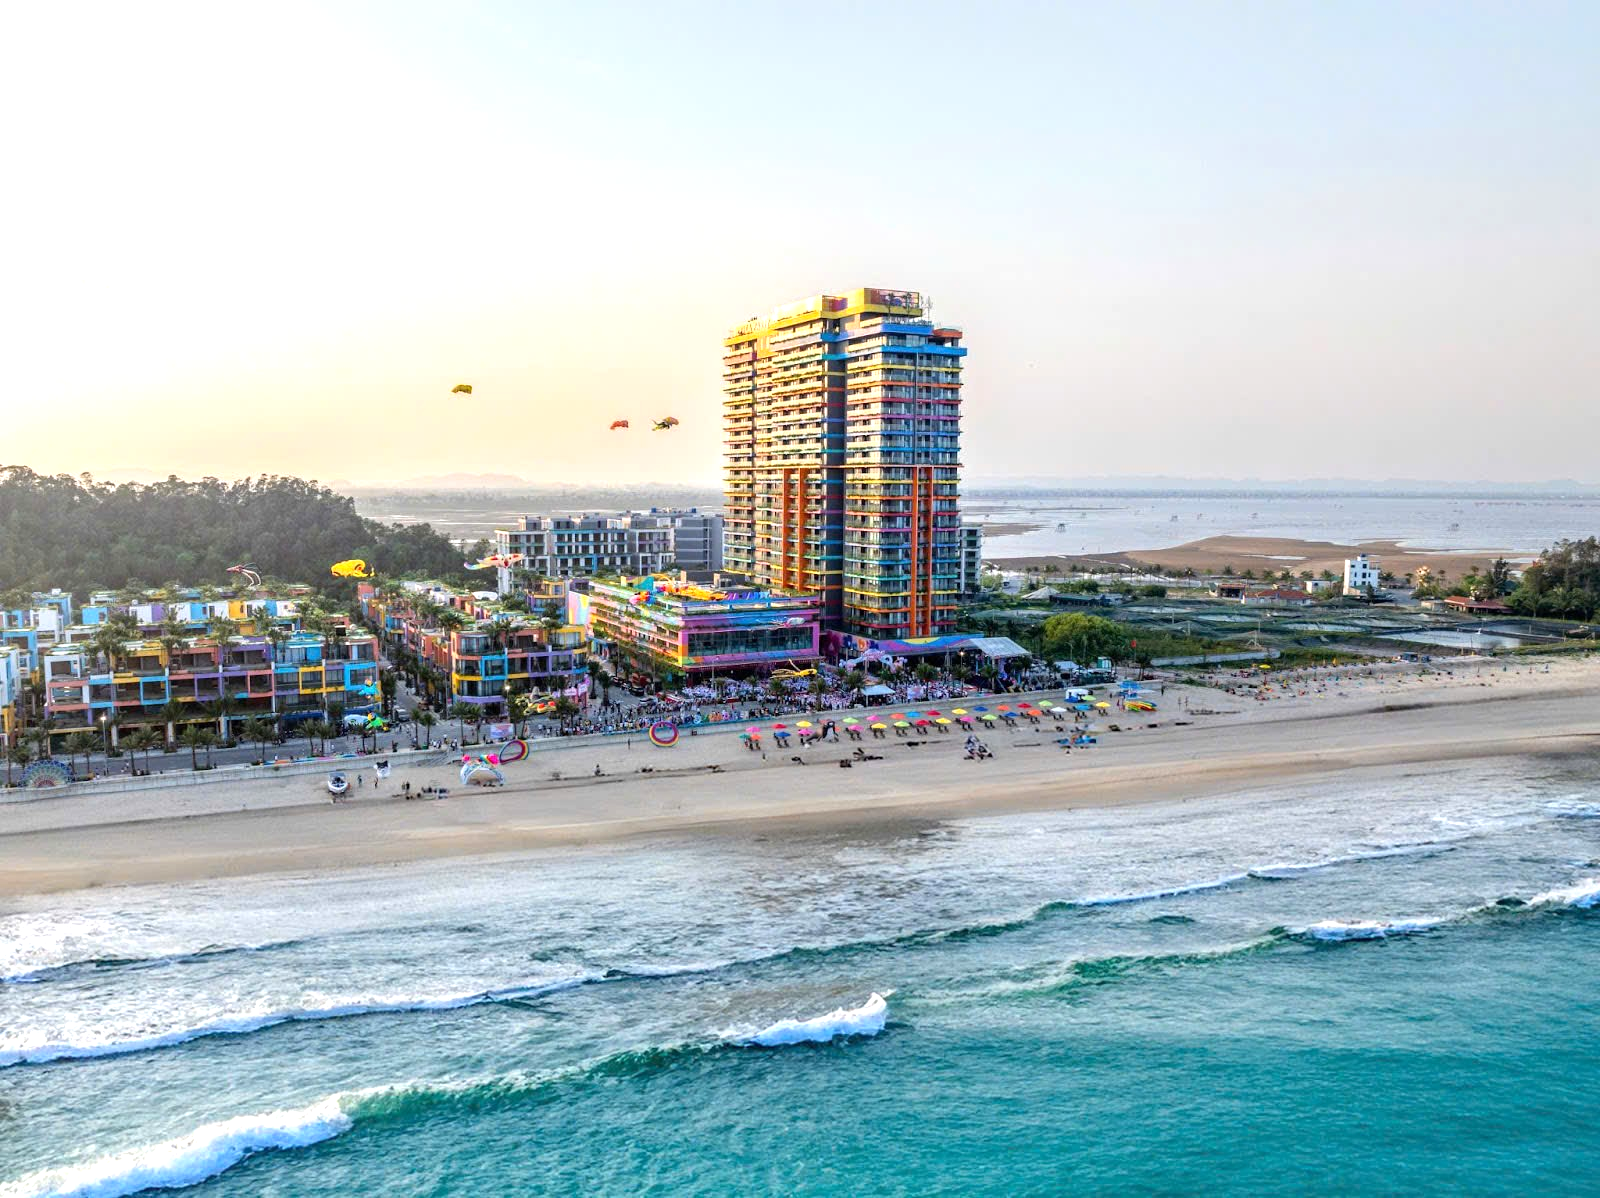
Sự phục hồi của du lịch và phát triển hạ tầng giao thông đang tạo nền tảng cho phân khúc nghỉ dưỡng.
Tại Vũng Tàu, dự án Beachtro Tower ghi nhận hơn 2.000 booking. Trong khi đó, Beacon Tower hoàn tất ký kết khoảng 200 hợp đồng mua bán. Khách hàng đến từ TP.HCM chiếm khoảng 70% tổng lượng khách được ghi nhận, chủ yếu gắn với nhu cầu sở hữu ngôi nhà thứ hai và nghỉ dưỡng.
Trong quý cuối năm, thị trường này được kỳ vọng hưởng lợi từ cao tốc Biên Hòa - Vũng Tàu và sân bay Long Thành. Việc bàn giao phân khu Casa Villa vào cuối năm cũng là yếu tố được VARS đề cập trong triển vọng thị trường.
Tại Nha Trang, sự quan tâm của khách hàng được thể hiện qua các sự kiện giới thiệu dự án. Hai sự kiện tại Nha Trang và Buôn Ma Thuột thu hút hơn 1.000 khách mỗi sự kiện; riêng nhà mẫu Elite Island ghi nhận hơn 500 lượt khách tham quan trực tiếp.
Với dự án The Fest, khách hàng tại Khánh Hòa chiếm 54%; còn tại Elite Island, 70% khách hàng được ghi nhận có nhu cầu ở, trong đó khách từ Nha Trang chiếm 50%, khách từ Hà Nội và TP.HCM chiếm 50%.
VARS đánh giá Nha Trang đang có dấu hiệu hồi phục nhờ các dự án như Alora và Sun Charmora City. Cùng với đó, Quy Nhơn nổi lên như một thị trường mới với lợi thế giá cả phải chăng.
Tại những địa bàn này, sự quan tâm của khách hàng có xu hướng dịch chuyển sang sản phẩm có giá vừa phải và khả năng tạo dòng tiền tốt hơn.
Theo TS Nguyễn Văn Đính, Chủ tịch Hội môi giới Bất động sản Việt Nam, sự phục hồi của du lịch và phát triển hạ tầng giao thông đang tạo nền tảng để phân khúc nghỉ dưỡng lấy lại niềm tin.
Ông Đính cho rằng, hạ tầng sẽ phát huy giá trị khi cải thiện khả năng tiếp cận và kết nối dịch vụ. Nguồn khách tăng hỗ trợ doanh thu khi sản phẩm phù hợp với nhu cầu và có năng lực vận hành tương ứng. Những động lực này cần được chuyển hóa thành kết quả cụ thể.
TS Nguyễn Văn Khôi, Chủ tịch Hiệp hội Bất động sản Việt Nam cho biết, bất động sản du lịch nghỉ dưỡng vẫn là lĩnh vực có sức hút đối với dòng vốn đầu tư trong và ngoài nước.
Trong thời gian tới, cơ hội thu hút vốn FDI được kỳ vọng tiếp tục mở ra, nhất là tại các dự án khách sạn cao cấp, nghỉ dưỡng ven biển, tổ hợp vui chơi giải trí và du lịch sinh thái.
Bên cạnh hạ tầng và sản phẩm lưu trú, việc đa dạng hóa hoạt động trải nghiệm cũng được xem là yếu tố quan trọng để gia tăng sức cạnh tranh cho các điểm đến. Những mô hình du lịch đêm, thành phố lễ hội hay chương trình biểu diễn quy mô lớn có thể tạo thêm lý do để du khách kéo dài kỳ nghỉ, tăng mức chi tiêu và cải thiện hiệu quả khai thác bất động sản nghỉ dưỡng.