
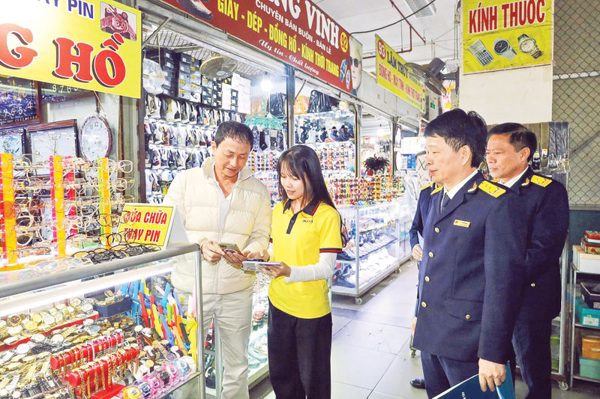
1 Từ khi chuyển sang phương thức kê khai thuế, chị Hoa “khoán” hết việc chi chép sổ sách kế toán cho chồng là anh Tuấn, lý do vì anh đứng tên đăng ký hộ kinh doanh và quan trọng hơn là để tránh xảy ra nhầm lẫn. Hằng ngày, anh Tuấn sẽ ghi lại tất cả những giao dịch vào sổ kế toán theo Mẫu số S2a- HKD, hết tháng lại chuyển sang sổ mới và ba tháng một lần sẽ gửi hồ sơ đến đội thuế quản lý trực tiếp để đối chiếu.
Hộ kinh doanh của anh Tuấn, chị Hoa là cửa hàng bán buôn, bán lẻ tạp hóa lâu đời trên phố cổ Hàng Đào (Hà Nội), do cha mẹ anh Tuấn kinh doanh từ những năm 1980, sau chuyển lại cho các con tiếp nối sinh kế. Trước đây, việc kinh doanh khá thuận tiện vì được áp dụng thuế khoán, nộp một lần vào tháng 12 hằng năm theo mức ấn định của cơ quan thuế. Từ ngày 1/1/2026, thuế khoán được thay thế bằng thuế kê khai, các hộ kinh doanh phải tự tính và tự nộp thuế trên doanh thu thực tế phát sinh; đồng thời được phân nhóm theo doanh thu để áp dụng mức thuế phù hợp từng quy mô hoạt động.
Hộ kinh doanh của anh Tuấn, chị Hoa được phân vào nhóm 2 là nhóm có doanh thu từ 500 triệu đồng đến dưới 3 tỷ đồng/năm, phải mở số kể toán ghi chép hằng ngày và xử lý các dữ liệu từ nhập hàng, bán hàng đến tổng hợp thu-chi. Ngoài việc phải ghi chép chi tiết các giao dịch hằng ngày và tự tính thuế, đến cuối tháng anh Tuấn phải tính tổng cộng doanh thu, số thuế phải nộp và quan trọng là phải tổng hợp số liệu doanh thu, chi phí từ các sổ kế toán, đối chiếu doanh thu thực tế với chứng từ và dữ liệu ghi sổ để bảo đảm khớp với nhau.
Do không được đào tạo bài bản về nghiệp vụ kế toán, anh Tuấn khá căng thẳng vì cửa hàng lúc đông, lúc vắng, có khi hơn chục khách cùng vào mua hàng, chờ đến khi khách vãn, mới giở sổ ra ghi cho nên rất dễ bị sót.
Anh Tuấn cho biết, nếu ghi lẫn các ngành nghề khác mức thuế vào chung một sổ hoặc tính sai thuế suất sẽ dẫn đến nộp thiếu, sau này có thể bị phạt hoặc bị áp mức thuế suất cao nhất cho toàn bộ doanh thu. Việc lưu số kế toán ít nhất 5 năm cũng là một thách thức đối với anh Tuấn, chị Hoa vì tuổi đã cao, lại không quen công tác lưu trữ. Nhưng vấn đề đáng lo ngại nhất là từ đầu năm đến nay, chính sách thuế thay đổi liên tục và có quá nhiều văn bản hướng dẫn, khiến các hộ kinh doanh không kịp cập nhật, tìm hiểu để thực hiện nghĩa vụ thuế cho đúng.
Tại thời điểm bỏ thuế khoán chuyển sang thuế kê khai từ ngày 1/1/2026, cả nước có khoảng 5,2 triệu hộ kinh doanh với khoảng 8 triệu lao động, trong đó có khoảng 3,6 triệu hộ kinh doanh đang được quản lý thuế. Đến nay, nhiều hộ kinh doanh đã quen dần với việc kê khai doanh thu thay cho thuế khoán nộp mỗi năm một lần nhưng luôn có tâm lý sợ sai sót trong kê khai và chính sách thuế nhiều thay đổi, liên tục phải cập nhật.
Tại thời điểm bỏ thuế khoán chuyển sang thuế kê khai từ ngày 1/1/2026, cả nước có khoảng 5,2 triệu hộ kinh doanh với khoảng 8 triệu lao động, trong đó có khoảng 3,6 triệu hộ kinh doanh đang được quản lý thuế. Đến nay, nhiều hộ kinh doanh đã quen dần với việc kê khai doanh thu thay cho thuế khoán nộp mỗi năm một lần nhưng luôn có tâm lý sợ sai sót trong kê khai và chính sách thuế nhiều thay đổi, liên tục phải cập nhật.
Báo cáo Kinh tế tư nhân Việt Nam năm 2025 của Liên đoàn Thương mại và Công nghiệp Việt Nam (VCCI) công bố tháng 5/2026 cho thấy: 71,2% số hộ kinh doanh đánh giá gặp khó khăn/rất khó khăn đối với thu thập thông tin khách hàng để xuất hóa đơn điện tử; 66,8% gặp khó khăn trong khâu theo dõi cập nhật chính sách; 63,4% gặp khó trong quá trình hiểu và áp dụng quy định trong khi tỷ lệ hộ kinh doanh gặp khó khăn trong khâu kê khai và nộp thuế là 62,3%, lưu trữ sổ sách kế toán là 58,4%, lấy hóa đơn đầu vào là 46,3%.
Đáng lưu ý, gánh nặng tuân thủ chính sách vẫn là vấn đề đáng quan tâm khi 70% số doanh nghiệp cho biết gặp khó khăn trong cập nhật quy định mới; tỷ lệ doanh nghiệp gặp khó khăn trong chi phí thuê kế toán và chi phí hóa đơn điện tử là 68% và 59,3%.
2 Tiếp nhận thông tin về Bảng xếp hạng 200 doanh nghiệp nộp thuế lớn nhất Việt Nam năm 2026 (bảng xếp hạng), ông Đậu Anh Tuấn, Phó Tổng thư ký VCCI không chỉ quan tâm đến những số liệu thông thường như tổng mức nộp ngân sách, cái tên nào đứng đầu bảng, thứ hạng thay đổi ra sao so với những năm trước… Thay vào đó, ông coi đây là nguồn dữ liệu quan trọng để nhìn sâu vào từng lát cắt, đánh giá quy mô, cấu trúc cũng như “sức khỏe” của cộng đồng doanh nghiệp Việt Nam trong vai trò là một động lực quan trọng hiện thực hóa mục tiêu tăng trưởng hai con số.
Theo bảng xếp hạng, năm 2025, có 200 doanh nghiệp nộp thuế lớn nhất Việt Nam đã đóng góp vào ngân sách nhà nước 889.300 tỷ đồng, chiếm 37,3% tổng thu ngân sách nhà nước.
Theo bảng xếp hạng, năm 2025, có 200 doanh nghiệp nộp thuế lớn nhất Việt Nam đã đóng góp vào ngân sách nhà nước 889.300 tỷ đồng, chiếm 37,3% tổng thu ngân sách nhà nước. Đáng lưu ý, riêng tập đoàn Vingroup nộp ngân sách 148.773 tỷ đồng, chiếm 47% tổng nộp của cả 200 doanh nghiệp, đứng vị trí số 1 bảng xếp hạng. Như vậy so với năm 2024, tổng mức nộp ngân sách của 200 doanh nghiệp tăng 195.300 tỷ đồng, tương đương mức tăng 25%; trong đó, Vingroup nộp ngân sách tăng kỷ lục gấp 2,65 lần so với năm trước, đóng góp khoảng 5,6% tổng ngân sách quốc gia.
Ông Đậu Anh Tuấn mô tả 200 doanh nghiệp nộp thuế đã tạo nên “đỉnh tháp” rất nhọn, phản ánh mức độ phân hóa rất lớn trong cấu trúc doanh nghiệp Việt Nam. Mức đóng góp của các doanh nghiệp dẫn đầu, một mặt phản ánh sự phát triển mạnh mẽ của nhóm doanh nghiệp vượt trội nhưng mặt khác cũng cho thấy tính thiếu bền vững của nguồn thu vì chỉ cần một vài doanh nghiệp gặp khó khăn là có thể tác động ngay đến nguồn thu ngân sách nhà nước. Một đỉnh tháp dù rực rỡ đến đâu cũng chỉ bền vững khi có một “nền tháp” vững chãi. Điều này đặt ra yêu cầu phải củng cố “nền tháp” là hơn một triệu doanh nghiệp nhỏ, siêu nhỏ và hơn 5,2 triệu hộ kinh doanh trên khắp cả nước. Nghĩa là phải có chính sách thúc đẩy nhóm này từng bước vươn lên top doanh nghiệp dẫn đầu, từ đó mở rộng số lượng doanh nghiệp có quy mô và năng lực đóng góp lớn. Khi có thêm nhiều doanh nghiệp phát triển từ nhỏ lên vừa, từ vừa lên lớn, nền kinh tế sẽ có thêm lực lượng sản xuất mới, tạo thêm nhiều động lực tăng trưởng.
Ông Đậu Anh Tuấn nhấn mạnh: Để có một bảng xếp hạng “đẹp” hơn trong những năm tiếp theo và quan trọng hơn là để thực hiện chiến lược phát triển doanh nghiệp Việt Nam trong kỷ nguyên mới theo tinh thần Nghị quyết số 68-NQ/TW của Bộ Chính trị về phát triển kinh tế tư nhân và Nghị quyết số 79- NQ/TW của Bộ Chính trị về phát triển kinh tế Nhà nước, việc củng cố “nền tháp” phải bắt đầu ngay từ thời điểm hiện nay. Điều này đòi hỏi những giải pháp căn cơ, từ đẩy mạnh cải cách môi trường kinh doanh, thiết lập cơ chế nuôi dưỡng nguồn thu để gia tăng số lượng doanh nghiệp góp mặt trong các bảng xếp hạng đến hoàn thiện hệ thống chính sách thuế theo hướng lành mạnh, đủ sức cạnh tranh với các quốc gia trong khu vực, bảo đảm tính ổn định, dễ dự báo và giảm chi phí tuân thủ.
Để có một bảng xếp hạng “đẹp” hơn trong những năm tiếp theo và quan trọng hơn là để thực hiện chiến lược phát triển doanh nghiệp Việt Nam trong kỷ nguyên mới theo tinh thần Nghị quyết số 68-NQ/TW của Bộ Chính trị về phát triển kinh tế tư nhân và Nghị quyết số 79- NQ/TW của Bộ Chính trị về phát triển kinh tế Nhà nước, việc củng cố “nền tháp” phải bắt đầu ngay từ thời điểm hiện nay.
Ông Đậu Anh Tuấn, Phó Tổng thư ký VCCI
Tìm lời giải bài toán này, chuyên gia tài chính Nguyễn Văn Phụng chỉ rõ: Trong công tác quản lý thuế, trọng tâm phải đặt vào việc cải cách thủ tục hành chính, cắt giảm chi phí tuân thủ và thiết kế các mức thuế phù hợp từng nhóm người nộp thuế. Quan trọng nhất là khoan sức dân, nuôi dưỡng nguồn thu để mở rộng cơ sở thuế, thu hút thêm nhiều người nộp mới thay vì thu thêm ở những người đang nộp.
Để củng cố nền tảng đó, một trong những cuộc chuyển mình lớn nhất, tác động trực tiếp đến hàng triệu chủ thể kinh tế đang diễn ra chính là quá trình chuyển từ phương thức thuế khoán sang kê khai thuế. Mục tiêu lớn nhất của chủ trương bỏ thuế khoán là tạo bước chuyển căn bản trong quản lý thuế, phù hợp yêu cầu phát triển kinh tế hiện đại. Đồng thời tạo nền tảng cho sự phát triển bền vững của chính các hộ kinh doanh, bảo đảm sự công bằng, minh bạch cho hoạt động kinh tế, từ đó thúc đẩy minh bạch, nâng cao năng lực cạnh tranh của khu vực kinh tế tư nhân.
Khi hoạt động sản xuất, kinh doanh của người dân và doanh nghiệp được duy trì ổn định, nguồn thu ngân sách mới có cơ sở phát triển bền vững.
Nếu hơn 5,2 triệu hộ kinh doanh có vai trò như một “tấm đệm an sinh” an toàn của nền kinh tế trước những cú sốc thì những hộ kinh doanh như anh Tuấn, chị Hoa chính là một mắt xích dệt nên tấm đệm này.
Khi hoạt động sản xuất, kinh doanh của người dân và doanh nghiệp được duy trì ổn định, nguồn thu ngân sách mới có cơ sở phát triển bền vững. Trong bối cảnh đó, bài toán lớn đang đặt ra cho nhà quản lý vĩ mô là làm thế nào để việc bỏ thuế khoán trở thành một bước thúc đẩy kinh tế hộ minh bạch, chuyên nghiệp và có điều kiện lớn lên. Đây chính là tinh thần cốt lõi của chính sách khoan sức dân trong kỷ nguyên mới.
Ấn phẩm đặc biệt mừng ngày Doanh nhân Việt Nam
Bước qua thuế khoán
Sẵn sàng vai trò làm chủ tại các dự án metro
DABACO GROUP và chuỗi 3F+
PHƯƠNG ANH