
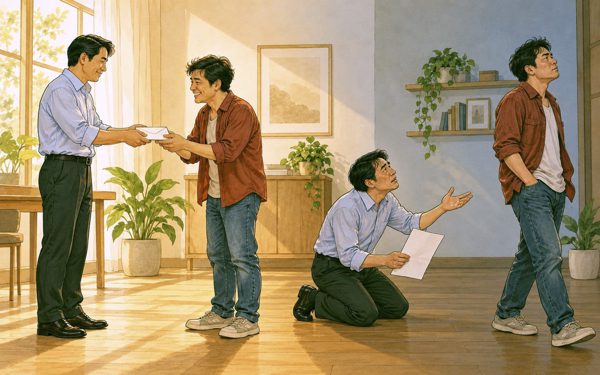
Cho vay và đòi nợ
Nhân buổi góp ý dự thảo Bộ luật Hình sự do Công an TP.HCM tổ chức, có một vấn đề được nêu ra trong buổi góp ý này đó là cần phải quy định rõ thế nào là có điều kiện thanh toán nhưng không thanh toán (trả nợ) đối với tội lạm dụng tín nhiệm chiếm đoạt tài sản.
Cần làm rõ ranh giới có điều kiện nhưng không thanh toán (trả nợ)
Bởi nếu không làm rõ ranh giới này thì những người tiến hành tố tụng và cơ quan tiến hành tố tụng sẽ dẫn đến việc "tùy nghi". Việc tùy nghi thì có thể quá tả hoặc quá hữu. Người không hiểu rõ luật thì không dám làm, người hiểu rõ luật có khi lại quá tay, mà cả hai khuynh hướng thì đều cần phải tránh. Do đó, cần phải làm rõ ranh giới đó.
Bộ luật Hình sự hiện nay chưa có văn bản hướng dẫn cụ thể nên việc xác định thế nào là có tài sản khiến cơ quan tố tụng và những người tiến hành tố tụng cũng lúng túng. Thực tiễn có thể hiểu rằng ví dụ cơ quan điều tra xác định được đối tượng có tài sản ở ngân hàng, có tiền nhưng không chịu thanh toán (trả nợ) thì cơ quan tố tụng cần phải phong tỏa tài khoản ấy.
Người vay, người phải thanh toán có tài khoản chứng khoán, có sổ tiết kiệm, có giấy tờ có giá liên quan đến thanh toán mà không sử dụng thì cơ quan tố tụng, người tiến hành tố tụng sẽ phong tỏa các tài khoản này.
Thêm nữa, cơ quan tố tụng xác định thêm xem người phải thanh toán, trả nợ có đất nền hay chung cư, hay bất động sản, động sản gì khác nữa hay không? Ví dụ người có nghĩa vụ thanh toán đang sở hữu căn hộ nhưng có nhu cầu ở nhưng cũng không bán; có sổ tiết kiệm nhưng không rút; có tài khoản chứng khoán…; hoặc có nhà đất; chứng khoán; cổ phần, cổ phiếu có giá trị mang tên người khác… nếu xác minh được thì người tiến hành tố tụng và cơ quan tiến hành tố tụng vẫn phong tỏa.
Thế thì toàn bộ những thứ nêu trên đều chứng minh được người có nghĩa vụ thanh toán, người vay có điều kiện nhưng không thanh toán (trả nợ).
Về mặt ý thức chủ quan của người có nghĩa vụ thanh toán được chứng minh bằng hành vi khách quan: có tài sản nhưng không thanh toán, không trả nợ, chây ì. Chây ì bằng nhiều cách: cam kết nhưng đến hạn không trả, hoặc hẹn thanh toán (trả nợ) khoản phải thanh toán cả chục tỉ nhưng đến ngày hẹn chỉ trả 10 triệu... thì đây chính là ý thức chủ quan là trốn tránh.
Nhiều hệ lụy từ "cho vay thì đứng đòi nợ thì quỳ"
Đây là câu mà dân gian hay nói cho vui, nhưng câu này cũng không hẳn chỉ nói cho vui, rõ ràng trong thời gian qua có rất nhiều vụ cho người khác vay mượn, giúp đỡ khi khó khăn nhưng khi đòi tiền thì người nợ lại không trả.
Trong khi chủ nợ khó khăn, muốn thu hồi tiền để làm việc theo kế hoạch nhưng người vay lại chây ì. Có những người tìm hiểu biết rõ quy định của luật, hứa hẹn trả nhưng không trả, hoặc trả nhỏ giọt số tiền không đáng là bao so với số nợ khiến người cho vay bức xúc.
Nói rộng ra trong quan hệ dân sự việc vay mượn diễn ra khá phổ biến nhưng hệ lụy của việc vay mượn cũng không ít. Có những trường hợp người đi vay thì thách thức và cuối cùng người cho vay vì quá bức xúc mà có hành vi vi phạm pháp luật.
Thực tế thời gian qua có không ít trường hợp người vay không chịu trả khiến người cho vay thuê giang hồ để đòi tiền, đến khi xảy ra chuyện thì tiền không đòi được mà còn phải chịu trách nhiệm hình sự đối với một số tội như cưỡng đoạt tài sản, bắt giữ người trái pháp luật.
Để giải quyết những vướng mắc này, điều luật cần bổ sung cho rõ ranh giới hành vi lạm dụng tín nhiệm chiếm đoạt tài sản, cụ thể là có khả năng nhưng không thanh toán (trả nợ).
Điều luật nên quy định để cơ quan điều tra cần phải xác minh làm rõ việc người có nghĩa vụ thanh toán có nhờ người thân đứng tên giùm tài sản hay không? Ủy ban Thường vụ Quốc hội thực hiện chức năng giải thích luật và cuối cùng Hội đồng thẩm phán Tòa án nhân dân tối cao có nghị quyết hướng dẫn điều luật này.
Ngày 8-10, Công an TP.HCM tổ chức hội thảo "Thực tiễn thi hành các dự án luật do Bộ Công an chủ trì soạn thảo trình Kỳ họp thứ 2 Quốc hội khóa XVI".
Trình bày tại hội thảo, Trung tá Võ Tấn Lập - Phó trưởng Phòng Cảnh sát hình sự Công an TP.HCM - cho rằng đối với tội "lạm dụng tín nhiệm chiếm đoạt tài sản" thì thực tiễn hiện nay vẫn còn vướng mắc trong việc xác định ranh giới giữa quan hệ dân sự và trách nhiệm hình sự.
Do đó, cần thiết phải xác định rõ trường hợp nào các cơ quan tiến hành tố tụng có thể mạnh dạn khởi tố, xử lý về tội "lạm dụng tín nhiệm chiếm đoạt tài sản". Bởi trên thực tế, trong các giao dịch dân sự, hoạt động doanh nghiệp, việc vay, mượn tiền diễn ra rất phổ biến.
Để tạo ra sự thay đổi về chất, giúp bộ luật thực sự đi vào cuộc sống, bảo vệ môi trường kinh doanh, dân sự và tránh hình sự hóa các quan hệ dân sự, Trung tá Võ Tấn Lập cho rằng cần quy định rõ thế nào là trường hợp "có điều kiện, khả năng nhưng cố tình không trả".
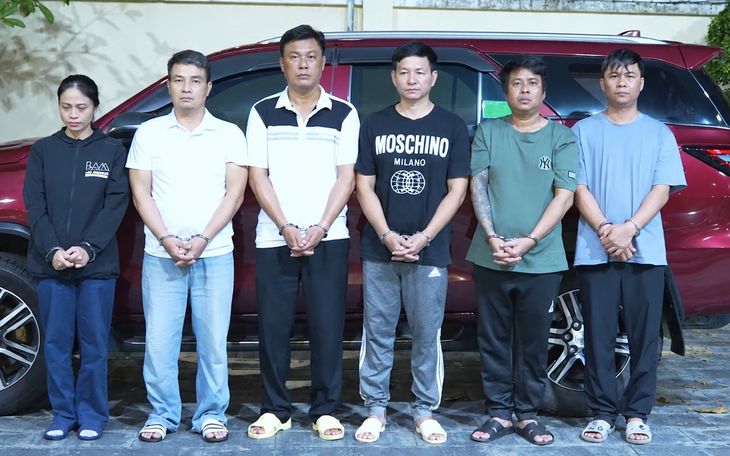 Bắt giám đốc, nhân viên Công ty mua bán nợ Công Danh vì đòi nợ thuê
Phòng Cảnh sát hình sự Công an TP.HCM vừa triệt xóa băng nhóm đòi nợ thuê với thủ đoạn manh động, tra tấn tinh thần núp bóng Công ty mua bán nợ Công Danh.