
Vợ chồng tôi có tổng thu nhập khoảng 60 triệu đồng một tháng, hiện vẫn thuê nhà. Được ông bà hai bên giúp đỡ, chúng tôi có khoảng 2 tỷ đồng tích lũy. Thị trường chung cư liên tục rao bán giảm giá, tôi muốn tranh thủ mua nhà.
Nếu mua chung cư ở Hà Nội, tôi có thể phải vay thêm ngân hàng mới sở hữu được căn hai phòng ngủ, bù lại có ngay nơi an cư. Tuy nhiên, chồng tôi muốn dành số tiền này đầu tư một mảnh đất ở quê Hưng Yên. Sau này, mảnh đất tăng giá có thể bán để mua căn hộ tại Hà Nội, hoặc vợ chồng về quê xây nhà.
Mong chuyên gia và độc giả kinh nghiệm tư vấn tôi nên lựa chọn phương án nào? Xin cảm ơn!
Độc giả Quỳnh Nga (Hưng Yên)

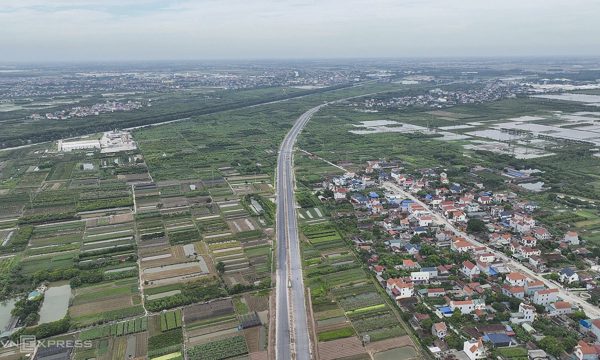
Đường liên kết vùng Hà Nội - Hưng Yên. Ảnh: Phạm Chiểu
Chuyên gia tư vấn:
Tôi cho rằng vợ chồng bạn nên xác định rõ mục tiêu mua bất động sản để ở hay đầu tư sinh lời trước khi quyết định. Hai loại hình này có đặc điểm khác nhau về dòng tiền, khả năng khai thác và mức độ rủi ro, không nên chỉ so sánh dựa trên kỳ vọng tăng giá.
Với khoản tích lũy 2 tỷ đồng, bạn nên cân nhắc 3 yếu tố trước khi đưa ra lựa chọn. Đó là, nhu cầu sử dụng nhà ở trong 3-5 năm tới, khả năng trả nợ hàng tháng và thời gian có thể nắm giữ khoản đầu tư.
Trường hợp ưu tiên nhu cầu an cư, tôi cho rằng chung cư Hà Nội là lựa chọn phù hợp. Bạn vừa giải quyết được nhu cầu nhà ở, vừa có thể tích lũy tài sản trong dài hạn. Tuy nhiên, bạn cần tính toán kỹ khoản vay, lãi suất sau ưu đãi và chi phí sinh hoạt, không nên sử dụng toàn bộ 2 tỷ đồng làm vốn đối ứng mà cần giữ lại một khoản dự phòng cho những tình huống phát sinh.
Một nguyên tắc tham khảo là tổng tiền trả nợ gốc và lãi hàng tháng nên trong khoảng 30-40% thu nhập thực nhận của gia đình, tùy độ ổn định thu nhập và các nghĩa vụ tài chính khác. Nếu phải vay quá lớn, bạn có thể đối mặt với áp lực trả nợ khi lãi suất thả nổi, thu nhập giảm hoặc phát sinh chi phí gia đình.
So với giai đoạn đỉnh năm ngoái, nhiều dự án chung cư ở Hà Nội đã giảm giá chuyển nhượng 15-20%. Tuy nhiên, tôi cho rằng trong 6 tháng tới, thị trường sẽ có thêm nhiều dự án bàn giao hoặc hết ân hạn nợ gốc. Áp lực tài chính gia tăng, buộc nhiều người mua dùng đòn bẩy tài chính cao phải thoát hàng. Do đó, người mua có thêm cơ hội tìm tài sản giá tốt.
Với đất nền ở quê, phương án này chỉ nên xem xét khi gia đình đã có chỗ ở ổn định, không cần sử dụng số vốn trong nhiều năm và chấp nhận được rủi ro thanh khoản. Lợi thế của đầu tư đất là không phải chịu chi phí vận hành thường xuyên như căn hộ, nhưng khả năng sinh lời phụ thuộc nhiều vào vị trí, nhu cầu thực, hạ tầng và thanh khoản của khu vực. Bạn cần kiểm tra pháp lý, quy hoạch, mục đích sử dụng đất và khả năng chuyển nhượng trước khi xuống tiền.
Bạn lưu ý nếu thị trường trầm lắng, việc bán đất để thu hồi vốn có thể mất nhiều thời gian, trong khi tài sản không tạo ra dòng tiền thường xuyên. Ngoài ra, nếu đề xuất đánh thuế 0,2% đất bỏ hoang được Quốc hội thông qua, thị trường có thể gặp áp lực lớn về tâm lý và thanh khoản.
Do vậy, với người mua nhà lần đầu, khả năng chi trả và nhu cầu an cư nên được đặt lên trước kỳ vọng sinh lời. Thời điểm này bạn có thể khảo sát thị trường và tìm hiểu khu vực phù hợp để mua chung cư để không bỏ lỡ cơ hội tìm được tài sản giá tốt.
Ông Phạm Đức Toản
Tổng giám đốc Công ty cổ phần Đầu tư và Phát triển Bất động sản EZ Việt Nam