
Tích lũy để có thêm một lựa chọn
Ở tuổi 33, chị Mai Thảo (Hà Nội) và chồng đều có công việc ổn định và khoản tích lũy vừa đủ, tuy nhiên càng bước vào tuổi U.40 chị Thảo nhận ra một bài toán khó hơn chuyện mỗi tháng kiếm được bao nhiêu: gia đình có đủ khả năng lựa chọn khi cuộc sống thay đổi?
Tích lũy không chỉ để dành cho tương lai, mà còn tạo thêm khoảng đệm để mỗi người chủ động trước những lựa chọn của cuộc sống
Những mong muốn chính đáng như cho con học môi trường tốt hơn hay ủng hộ chồng nghỉ việc để chuyển hướng sự nghiệp thường bị hoãn lại trước áp lực chi phí cố định. Điều này khiến chị Thảo thay đổi hoàn toàn góc nhìn về tài chính. Với chị, tích lũy không chỉ đơn thuần là "để dành được bao nhiêu", mà quan trọng hơn là tạo khoảng đệm an toàn. Giá trị lớn nhất của tiền tích lũy nằm ở việc mang lại sự chủ động, giúp gia đình không phải vội vàng hay từ bỏ cơ hội trước những quyết định bước ngoặt.
"Trước đây tôi cứ nghĩ có thu nhập ổn định, chi tiêu trong khả năng và mỗi tháng để dành được một khoản là ổn. Nhưng càng có gia đình, tôi càng nhận ra điều mình cần không chỉ là có tiền để tiêu pha, mà là có một khoản tiền đủ để mình không phải vội vàng trước những quyết định quan trọng", chị Thảo chia sẻ.
Khi khoản tiền dành cho tương lai cần làm được nhiều hơn
Với một gia đình trẻ như chị Thảo, bài toán tích lũy không đơn thuần là tiết kiệm đều đặn, mà là làm thế nào để khoản tiền dành cho tương lai vừa được tích lũy, vừa có cơ hội gia tăng giá trị và đi cùng một lớp bảo vệ phù hợp.
Tích lũy An Gia - giải pháp được ABBank xây dựng với 3 lớp giá trị: tích lũy, gia tăng giá trị và bảo vệ sức khỏe, được tạo ra cho bài toán này.
Khách hàng có thể lựa chọn thời hạn tham gia từ 1 - 10 năm, bắt đầu với số tiền tối thiểu 20 triệu đồng và gửi bổ sung từ 2 triệu đồng mỗi lần tích lũy. Việc bổ sung có thể được thực hiện bằng cách thiết lập chuyển tiền tự động, giúp duy trì thói quen tích lũy mà không phải mất nhiều thời gian quản lý.
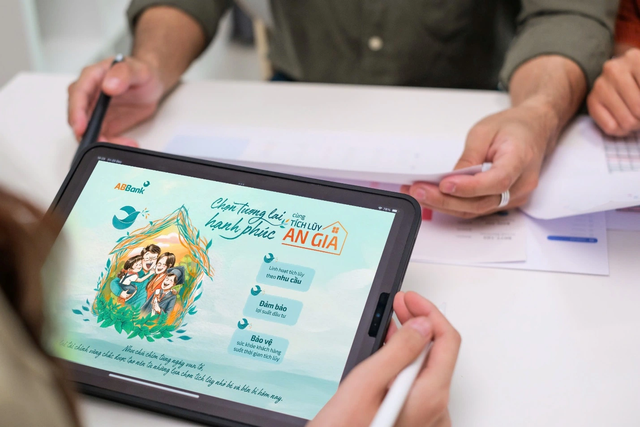
Một kế hoạch tích lũy dài hạn có thể giúp gia đình chủ động hơn với những mục tiêu trong tương lai, từ chăm lo cho con cái đến dành thời gian cho những điều mình yêu thích
Điểm đáng chú ý là khách hàng có thể lựa chọn phân bổ nguồn tiền giữa tiết kiệm và đầu tư theo nhu cầu. Trong đó, phần tiết kiệm đóng vai trò nền tảng cho kế hoạch dài hạn, còn phần đầu tư hướng tới gia tăng giá trị khoản tiền theo lựa chọn của khách hàng và điều kiện của từng gói.
Bên cạnh đó, Tích lũy An Gia tích hợp quyền lợi bảo hiểm sức khỏe trong thời gian tích lũy. Tùy chương trình, quyền lợi bảo vệ có thể lên tới 150% số tiền tích lũy, tối đa 30 tỉ đồng, cùng quyền lợi hỗ trợ viện phí theo điều kiện sản phẩm.
Toàn bộ quá trình tích lũy, dòng tiền và tiến độ thực hiện mục tiêu đều có thể được theo dõi trên app ngân hàng số ABBank.
Với chị Thảo, mục tiêu tích lũy không nằm ở con số cụ thể sau 5 hay 10 năm, mà là sự chủ động trước tương lai. Khoản "dự phòng" giúp gia đình ra quyết định dựa trên mong muốn thực sự, từ việc đầu tư học hành cho con, phụng dưỡng bố mẹ, thay đổi công việc, cho đến những chuyến đi hay khoảng nghỉ ngơi sau thời gian dài áp lực.
Dù chưa biết chính xác thời điểm các lựa chọn ấy xuất hiện, việc chuẩn bị cần bắt đầu ngay từ hôm nay. Tích lũy suy cho cùng chính là tạo ra khoảng tự do tài chính để gia đình sẵn sàng sống theo cách mình mong muốn.
Khách hàng có thể tìm hiểu thông tin và tham gia Tích lũy An Gia trên ứng dụng ABBank hoặc qua hotline 1800 1159.