
Hôm nay Cục Thuế thông tin đã ban hành tám quy tắc giải quyết thủ tục hành chính, áp dụng tại cơ quan thuế các cấp từ 30/9.
Theo đó, công chức thuế phải kiểm tra, xử lý hồ sơ ngay khi đủ điều kiện và chủ động phối hợp để rút ngắn thời gian giải quyết. "Thời hạn" theo quy định là giới hạn phải bảo đảm, không phải "mốc để chờ đến" mới xử lý".
Với hồ sơ có nguy cơ chậm, cán bộ phải theo dõi, xử lý nguyên nhân từ sớm, báo cáo kịp thời nếu không bảo đảm thời hạn. Đồng thời, cán bộ phải chủ động thông tin cho người nộp thuế khi phát sinh vấn đề ảnh hưởng đến tiến độ.
Công chức không được cố tình giữ hồ sơ đến gần thời hạn hoặc chờ người nộp thuế nhắc mới xử lý, không để hồ sơ tồn đọng do chờ phối hợp nội bộ mà thiếu theo dõi, đôn đốc. Cán bộ cũng không được lấy lý do "vẫn trong thời hạn" để biện minh cho việc chậm xử lý hồ sơ đủ điều kiện.

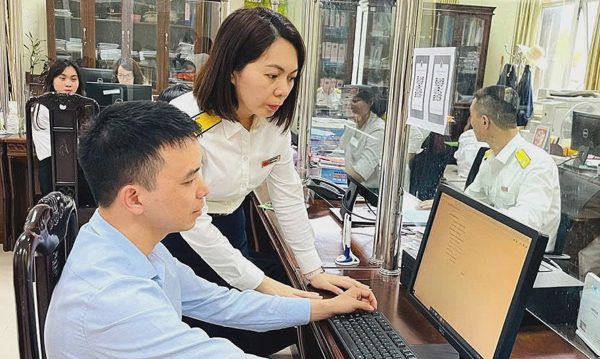
Cán bộ thuế hướng dẫn người dân thực hiện thủ tục. Ảnh: Cục Thuế
Bộ quy tắc cũng yêu cầu hướng dẫn người nộp thuế đầy đủ ngay từ đầu, giúp họ biết rõ cần làm gì, nguyên nhân, cách thực hiện và bước tiếp theo. Công chức phải kiểm tra hồ sơ và dữ liệu, hạn chế việc người dân, doanh nghiệp sửa hoặc liên hệ nhiều lần do hướng dẫn chưa đầy đủ, rõ ràng hay thống nhất.
Với thông tin cơ quan thuế đã có và được sử dụng, cán bộ phải chủ động khai thác, không yêu cầu người nộp thuế cung cấp lại. Khi dữ liệu không khớp, cơ quan thuế kiểm tra nguyên nhân, phân biệt lỗi của người nộp thuế với lỗi dữ liệu, hệ thống hoặc quy trình.
Trường hợp phát sinh vướng mắc, công chức phải chủ động báo cáo và đề xuất phương án. Nội dung vượt thẩm quyền phải được kịp thời trình người có thẩm quyền xem xét, tránh để hồ sơ bị ách tắc hoặc đùn đẩy trách nhiệm.
Cục Thuế yêu cầu không để người nộp thuế phải tự tìm người giải quyết những vấn đề nội bộ của cơ quan này. Trách nhiệm của cán bộ cũng không kết thúc ở khâu tiếp nhận hoặc chuyển hồ sơ, mà phải theo dõi đến khi hoàn thành, phối hợp xử lý và kiểm tra kết quả trước khi trả.
Những vấn đề phát sinh sau khi trả kết quả, nếu thuộc trách nhiệm và thẩm quyền của cơ quan thuế, vẫn phải được tiếp nhận, giải quyết.
Ngoài ra, công chức được yêu cầu lựa chọn cách xử lý thuận lợi cho người nộp thuế khi pháp luật cho phép, áp dụng thống nhất với các trường hợp có cùng bản chất và căn cứ pháp lý. Tuy nhiên, sự linh hoạt không được dùng làm lý do để tùy tiện hoặc đặt ra ngoại lệ.
Cán bộ phải lắng nghe, sử dụng ngôn ngữ dễ hiểu, giữ thái độ bình tĩnh và tôn trọng khi giao tiếp. Các yêu cầu, căn cứ và tình trạng hồ sơ phải được thông tin đúng quy định, thẩm quyền. Công chức không được gây khó, đặt ra yêu cầu thiếu căn cứ, gợi ý hoặc nhận lợi ích không đúng quy định.
Để người nộp thuế giám sát chất lượng phục vụ, các quy tắc cốt lõi sẽ được niêm yết tại nơi tiếp nhận, giải quyết thủ tục và phổ biến trên các kênh thông tin, đường dây nóng của ngành.
Kết quả thực hiện bộ quy tắc là một trong những tiêu chí đánh giá, xếp loại chất lượng công chức và bình xét thi đua hàng năm. Nếu xảy ra vi phạm nghiêm trọng, người đứng đầu và cá nhân liên quan phải chịu kỷ luật.
Phương Dung