
Tại dự thảo luật Kinh doanh bất động sản (sửa đổi) mới nhất, Bộ Xây dựng đề xuất cơ chế tài khoản bảo đảm đối với 5% giá trị còn lại của hợp đồng kinh doanh bất động sản.
Theo đó, 5% tiền nhà phải đóng đợt cuối có thể được người mua chuyển vào tài khoản bảo đảm mở tại ngân hàng theo thỏa thuận với chủ đầu tư. Số tiền chỉ được chuyển cho chủ đầu tư sau khi người mua nhận được giấy chứng nhận (sổ hồng).

Quy định chuyển 5% số tiền giao dịch nhà đợt cuối vào tài khoản bảo đảm có khiến người mua nhà gặp rủi ro?
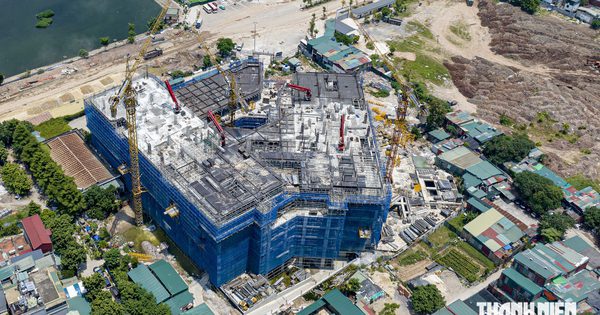
ẢNH: T.N
Ngoài tài khoản bảo đảm, người mua và chủ đầu tư có thể thỏa thuận hình thức khác để bảo đảm khoản tiền này và ghi trong hợp đồng kinh doanh bất động sản.
Đây là điểm mới so với luật hiện hành. Với nhà ở hình thành trong tương lai, khi người mua chưa được cấp giấy chứng nhận, bên bán không được thu quá 95% giá trị hợp đồng. 5% còn lại được thanh toán sau khi người mua được cấp giấy chứng nhận.
Trước đó, góp ý sửa luật, Hiệp hội Bất động sản Việt Nam (VNREA) cho rằng thực tế có nhiều khách hàng tự làm thủ tục cấp giấy chứng nhận, khiến chủ đầu tư gặp khó khăn trong việc thu 5% giá trị hợp đồng còn lại.
Một số doanh nghiệp bất động sản cũng phản ánh khó thu khoản tiền này khi khách hàng tự làm sổ.
Người mua lo nắm "đằng chuôi"
Ở chiều ngược lại, không ít dự án chung cư, khu đô thị xảy ra tình trạng người mua đã thanh toán phần lớn giá trị căn nhà nhưng chủ đầu tư chậm hoàn tất thủ tục hoặc chưa cung cấp đủ hồ sơ pháp lý để làm sổ.
Hùng (Hà Nội), một nhà đầu tư chung cư cá nhân, cho rằng đưa 5% còn lại vào tài khoản bảo đảm có thể giúp chủ đầu tư tránh rủi ro khách hàng không thanh toán, nhưng cũng cần tính đến rủi ro của người mua.
Theo anh, thực tế có dự án vướng pháp lý nhiều năm, người mua đã đóng phần lớn tiền nhưng vẫn chưa được cấp giấy tờ.
"Nếu treo nốt 5% cuối cùng - vốn là 'đằng chuôi' người mua đang nắm giữ để tạo thế cân bằng với chủ đầu tư trong việc hoàn tất thủ tục sổ hồng, sổ đỏ - thì người mua quá rủi ro. Trường hợp chủ đầu tư 'mất tích' hoặc vướng rủi ro pháp lý thì ai giải quyết cho người mua?", anh Hùng đặt vấn đề.
Không để 5% tiền mua nhà bị "treo" vô thời hạn
Luật sư Đặng Văn Cường, Trưởng văn phòng Luật sư Chính pháp, Đoàn luật sư TP.Hà Nội, cho rằng người mua nhà không chỉ mua căn hộ mà còn mua quyền tài sản hợp pháp, đầy đủ, trong đó có quyền sở hữu.
Vì vậy, trách nhiệm của chủ đầu tư không dừng ở xây dựng, bàn giao nhà và thu tiền mà còn phải hoàn thành các nghĩa vụ pháp lý liên quan đến dự án, bàn giao hồ sơ và thực hiện các hạng mục đã cam kết.
Theo luật sư Cường, quy định hiện hành cho phép giữ lại 5% đến khi người mua được cấp giấy chứng nhận có ý nghĩa quan trọng. Khoản tiền này vừa bảo vệ người mua, vừa tạo động lực để chủ đầu tư hoàn thành nghĩa vụ pháp lý sau bán hàng.
"Không thể để tình trạng thu đủ tiền nhưng trách nhiệm chưa hoàn thành. Doanh nghiệp đã nhận 95% giá trị hợp đồng là rất lớn. Nếu chưa cấp được sổ hồng, sổ đỏ do những vấn đề thuộc trách nhiệm của chủ đầu tư như pháp lý, nghĩa vụ tài chính... thì chủ đầu tư phải khắc phục, không thể chuyển rủi ro sang người mua", luật sư Cường phân tích.
Ông cho rằng cơ chế tài khoản bảo đảm có thể dung hòa quyền lợi hai bên nếu quy định rõ: 5% chỉ được giải tỏa cho chủ đầu tư sau khi người mua nhận giấy chứng nhận. Khi đó, người mua không mất quyền kiểm soát khoản tiền này, còn chủ đầu tư tránh được trường hợp khách hàng cố tình không thanh toán.
Tuy nhiên, luật sư Cường lưu ý phải tránh tình trạng tiền của người mua bị "khóa" nhưng nghĩa vụ của chủ đầu tư lại không rõ ràng.
Chẳng hạn, nếu người mua tự làm thủ tục cấp giấy chứng nhận thì khi nào ngân hàng giải tỏa tiền; nếu xảy ra tranh chấp, ngân hàng dựa vào đâu để giải ngân; hay khi chủ đầu tư không thực hiện nghĩa vụ thì trách nhiệm thuộc về ai và phải giải quyết trong thời hạn bao lâu.
"Nhà nước cần quy định cụ thể để tránh khoản tiền 5% bị 'treo' vô thời hạn. Pháp luật phải xác định rõ trách nhiệm của từng chủ thể theo nguyên tắc ai có lỗi, người đó phải chịu trách nhiệm tương ứng", luật sư Cường nêu.