
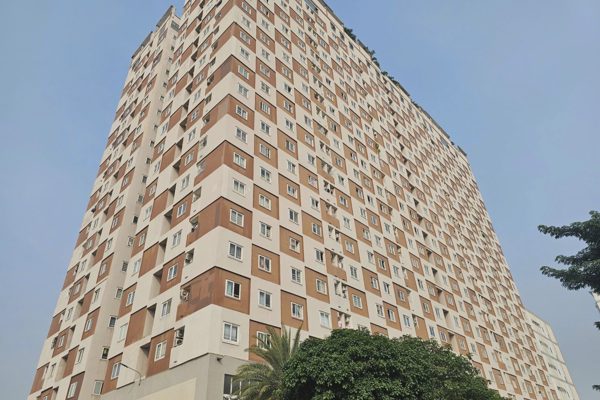
Báo cáo của Bộ Xây dựng trong quý III cho thấy cả nước ghi nhận khoảng 92.004 giao dịch bất động sản thành công, bằng 92% so với quý trước. Đáng chú ý, giá chung cư và đất nền trên thị trường thứ cấp có xu hướng giảm so với quý II, nhưng mặt bằng giá tại các đô thị lớn như Hà Nội, TPHCM vẫn neo cao.
Theo ghi nhận của phóng viên Dân trí, nguồn cung sơ cấp tại các khu vực gần trung tâm các thành phố lớn gần như vắng bóng căn hộ bình dân, vừa túi tiền. Phần lớn nguồn cung thuộc phân khúc cao cấp, hạng sang, khiến giá bán vượt 110-120 triệu đồng/m2. Mặt bằng giá này khiến cơ hội sở hữu nhà của nhiều người dân, đặc biệt người trẻ ngày càng xa.
Ông Lê Hoàng Châu, Chủ tịch Hiệp hội Bất động sản TPHCM (HoREA), cho rằng giá nhà có xu hướng giảm là tín hiệu đáng mừng, nhưng nếu đi cùng sức mua và tổng cầu giảm thì lại đáng lo ngại. Mặt bằng giá tại các đô thị lớn vẫn cao, trong khi doanh nghiệp và người mua nhà còn khó tiếp cận tín dụng. Chi phí vốn tăng cũng khiến nhiều doanh nghiệp thiếu dòng tiền, thanh khoản suy giảm.
' %2F%3E%3C%2Fsvg%3E)
Một chung cư cũ tại TPHCM (Ảnh: Lê Tỉnh).
Theo ông Châu, một trong những vấn đề cần xử lý là cơ cấu sản phẩm đang lệch về phân khúc cao cấp, trong khi thiếu nhà ở xã hội, nhà cho thuê giá phù hợp và nhà ở thương mại vừa túi tiền. Báo cáo của UBND TPHCM cho thấy trong 9 tháng đầu năm, phân khúc trung cấp chỉ chiếm 7,1% số căn hộ đủ điều kiện huy động vốn, trong khi chưa có nguồn cung nhà ở bình dân.
Để giải quyết khoảng trống này, HoREA đề nghị bổ sung vào dự thảo Luật Nhà ở (sửa đổi) cơ chế khuyến khích phát triển nhà ở thương mại có giá phù hợp với khả năng chi trả của người thu nhập trung bình, thấp. Theo tính toán của HoREA, mức giá có thể dao động khoảng 25-30 triệu đồng/m2 tại các tỉnh vùng sâu, vùng xa và 60-70 triệu đồng/m2 tại các đô thị lớn.
Ông Châu cho rằng nhóm người này rất cần được bổ sung vào chính sách nhà ở, bởi có những người có thu nhập vượt ngưỡng để mua nhà ở xã hội nhưng vẫn không đủ khả năng mua căn hộ thương mại hiện nay. Đây là khoảng trống cần được thị trường và chính sách cùng giải quyết.
Về vốn, HoREA kiến nghị cho người mua nhà thương mại giá phù hợp được vay từ gói tín dụng 153.000 tỷ đồng với lãi suất thấp hơn 1,5-2% so với lãi suất cho vay bình quân của 4 ngân hàng thương mại lớn. Hiệp hội đồng thời đề nghị tiếp tục giảm lãi suất cho vay thực chất để hỗ trợ cả doanh nghiệp phát triển dự án và người mua nhà.
“Khi bổ sung nguồn cung đúng nhu cầu thực cùng chính sách tín dụng phù hợp sẽ giúp giảm lệch pha sản phẩm, cải thiện sức mua và đưa thị trường về trạng thái cân bằng hơn”, ông Lê Hoàng Châu nói.
Bên cạnh đó, ThS Mã Xuân Tuấn, Giám đốc Trung tâm Nghiên cứu Tư vấn Đầu tư Bất động sản TPHCM, cho rằng muốn giá nhà phù hợp hơn với thu nhập, trước hết phải giảm những chi phí phát sinh trong quá trình tạo lập dự án.
Việc nhiều dự án kéo dài qua các khâu đất đai, quy hoạch, đầu tư, xây dựng khiến doanh nghiệp phải chịu thêm chi phí vốn và quản lý. Những khoản chi phí này cuối cùng được tính vào giá bán. Vì vậy, việc tháo gỡ thủ tục, xác định rõ trách nhiệm và thời hạn xử lý của từng cơ quan sẽ giúp các dự án đủ điều kiện được triển khai sớm hơn, qua đó giảm những chi phí không cần thiết.
Cùng với đó, nguồn cung nhà ở xã hội và nhà cho thuê cần được cải thiện mạnh hơn, từ quỹ đất, thủ tục đến hạ tầng. Khi người thu nhập thấp và người trẻ có thêm lựa chọn thuê hoặc mua nhà phù hợp, áp lực phải mua những sản phẩm vượt quá khả năng tài chính sẽ giảm.
Theo ông Tuấn, không thể trông chờ giá nhà cao cấp giảm sâu bằng mệnh lệnh hành chính. Vấn đề là thị trường phải có thêm sản phẩm ở nhiều mức giá, đồng thời chi phí đất đai, đầu tư và tài chính được kiểm soát tốt hơn.
“Tín dụng nên đóng vai trò hỗ trợ thay vì là giải pháp chính. Người mua nhà lần đầu cần các khoản vay dài hạn, lãi suất minh bạch, mức trả nợ phù hợp với thu nhập; doanh nghiệp phát triển nhà ở xã hội, nhà cho thuê cũng cần nguồn vốn ổn định”, ThS Mã Xuân Tuấn nói.