Định phí bảo hiểm trở thành công cụ cho quyết định tài chính
Nguồn ảnh: Thanh Niên
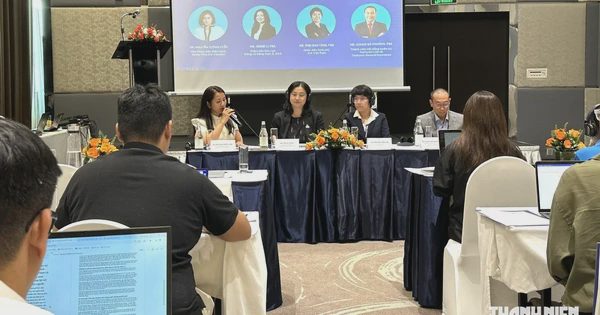
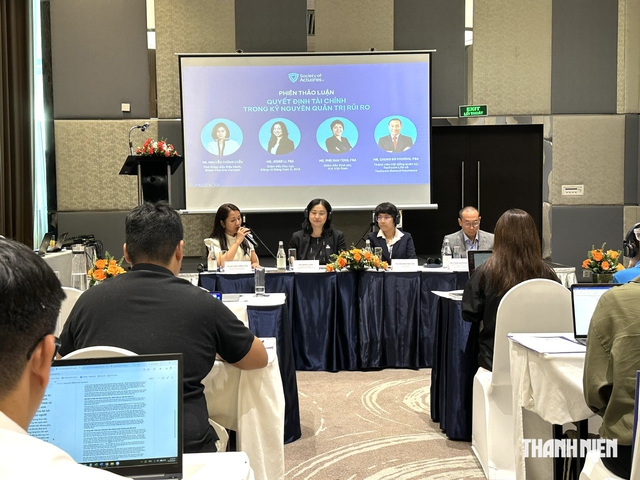
Ngày 21.9, tại buổi trao đổi về "Quyết định tài chính trong kỷ nguyên quản trị rủi ro tại Việt Nam" do Hiệp hội Định phí Bảo hiểm Hoa Kỳ (SOA) tổ chức, bà Jessie Li, FSA - Giám đốc khu vực Đông và Đông Nam Á, SOA cho rằng trước những rủi ro cũng như thay đổi ngày càng gia tăng, việc đưa ra và đánh g...
Bà Jessie Li, FSA cho rằng sự chuyển dịch nhân khẩu học tại Việt Nam là ví dụ điển hình cho thấy tầm quan trọng của tư duy định phí bảo hiểm. Dự báo đến năm 2036, gần 20% dân số Việt Nam sẽ trên 60 tuổi, kéo theo áp lực lớn hơn lên nhu cầu hưu trí, chi phí y tế và thời gian sử dụng tiền tích lũy. Khảo sát "Mức độ sẵn sàng cho hưu trí tại Việt Nam năm 2025" của SOA cho thấy khoảng cách giữa niềm tin tài chính và thực tế chuẩn bị, dù 71% người tham gia tin rằng khoản tiết kiệm đủ cho tuổi hưu, 39% thừa nhận bắt đầu tích lũy muộn hơn dự định.
Những con số này cho thấy, một chỉ số tài chính tích cực chưa đủ để phản ánh đầy đủ rủi ro dài hạn. Mục tiêu tiết kiệm hôm nay có thể thay đổi đáng kể nếu tuổi thọ tăng, chi phí y tế leo thang hoặc lạm phát làm giảm sức mua. Tương tự, trong môi trường doanh nghiệp, dữ liệu và AI có thể nâng cao năng lực dự báo nhưng không thay thế được khả năng phản biện giả định và ra quyết định trong điều kiện thay đổi.
Ảnh: TX
Các nhà quản trị tài chính không thể chỉ dựa vào dữ liệu quá khứ mà họ cần phải cân nhắc những kịch bản có thể xảy ra, dự báo tác động tài chính tương ứng và xác định rõ những đánh đổi cần thiết. Khả năng kết nối giữa dữ liệu, yếu tố bất định và hệ quả tài chính dài hạn chính. Dữ liệu và các công cụ phân tích hiện đại có thể hỗ trợ quá trình ra quyết định. Thế nhưng, đây là lúc tư duy định phí khẳng định vai trò, giúp định hình cấu trúc và tầm nhìn dài hạn cho các quyết định tài chính phức tạp hơn. Các tổ chức ngày càng cần những chuyên gia định phí am hiểu bối cảnh kinh doanh, có khả năng phân tích phản biện các giả định và diễn giải rõ ràng các rủi ro phức tạp. Giá trị thật sự nằm ở những con số phân tích thành giải pháp thực tiễn, giúp nhà quản trị đưa ra quyết định.
Sự chuyển dịch nhân khẩu học và các biến động kinh tế đang đặt ra thách thức lớn cho chiến lược tài chính cá nhân lẫn quản trị doanh nghiệp tại Việt Nam. Theo dự báo từ Hiệp hội Định phí Bảo hiểm Hoa Kỳ (SOA), gần 20% dân số Việt Nam sẽ vượt ngưỡng 60 tuổi vào năm 2036, gây áp lực nặng nề lên hệ thống y tế và quỹ hưu trí. Dù khảo sát của SOA ghi nhận 71% người tham gia tin tưởng khoản tiết kiệm đủ cho tuổi già, có đến 39% thừa nhận họ bắt đầu tích lũy muộn hơn so với dự định.
Thực tế này phản ánh khoảng cách lớn giữa niềm tin tài chính và năng lực chuẩn bị thực tế trước những rủi ro dài hạn như gia tăng tuổi thọ hay lạm phát. Phát biểu tại sự kiện trao đổi do SOA tổ chức ngày 21.9, bà Jessie Li, Giám đốc khu vực Đông và Đông Nam Á của SOA, nhấn mạnh rằng các chỉ số tài chính ngắn hạn không còn đủ để đánh giá toàn diện bức tranh rủi ro. Trong bối cảnh công nghệ phát triển, dữ liệu lớn và trí tuệ nhân tạo dù nâng cao năng lực dự báo nhưng vẫn không thể thay thế khả năng phản biện các giả định tài chính.
Trước môi trường kinh doanh nhiều biến động, các nhà quản trị đòi hỏi một phương pháp tiếp cận chủ động thay vì phụ thuộc hoàn toàn vào dữ liệu lịch sử. Tư duy định phí bảo hiểm đóng vai trò then chốt trong việc kết nối giữa dữ liệu hiện tại, các yếu tố bất định và hệ quả tài chính dài hạn. Việc chuyển hóa các con số phân tích phức tạp thành giải pháp thực tiễn sẽ giúp tổ chức và cá nhân đưa ra quyết định tài chính bền vững.