
Bài toán tài chính cá nhân ngày càng đóng vai trò quan trọng trong bối cảnh nền kinh tế toàn cầu thay đổi, và Việt Nam cũng tương tự khi làn sóng layoff (tinh giản nhân sự) diễn ra mạnh mẽ.
“Chúng ta chứng kiến công nghệ phát triển, dữ liệu ngày càng đóng vai trò then chốt đang thay đổi cách ngành kinh tế vận hành. Nghề nghiệp liên quan đến thông tin, tài chính, đang chịu áp lực lớn từ AI”, ông Chung Bá Phương (FSA), Thành viên Hội đồng quản trị Techcom Life và Techcom Insurance, chia sẻ tại buổi Thảo luận báo chí cùng Hiệp hội Định phí Bảo Hiểm Hoa Kỳ - Society of Actuaries (SOA) vừa diễn ra tại TPHCM.
Theo báo cáo của SOA, Việt Nam đang bước vào giai đoạn các quyết định tài chính đòi hỏi tư duy mới về rủi ro. Không chỉ thu nhập biến động, mà tốc độ già hóa dân số, chi phí y tế gia tăng, lạm phát và biến động pháp lý đang tạo ra những thách thức dài hạn.
Sự chuyển dịch nhân khẩu học tại Việt Nam là ví dụ điển hình: dự báo đến năm 2036, gần 20% dân số Việt Nam sẽ trên 60 tuổi, kéo theo áp lực lớn hơn lên nhu cầu hưu trí, chi phí y tế và thời gian sử dụng tiền tích lũy.
Khảo sát “Mức độ sẵn sàng cho hưu trí tại Việt Nam năm 2025” của SOA cũng chỉ ra khoảng cách giữa niềm tin tài chính và thực tế chuẩn bị: dù 71% người tham gia tin rằng khoản tiết kiệm đủ cho tuổi hưu, 39% thừa nhận bắt đầu tích lũy muộn hơn dự định.
Những con số này cho thấy một chỉ số tài chính tích cực chưa đủ để phản ánh đầy đủ rủi ro dài hạn. Mục tiêu tiết kiệm hôm nay có thể thay đổi đáng kể nếu tuổi thọ tăng, chi phí y tế leo thang hoặc lạm phát làm giảm sức mua.
Cần bao nhiêu tiền để có thể nghỉ hưu?
' %2F%3E%3C%2Fsvg%3E)
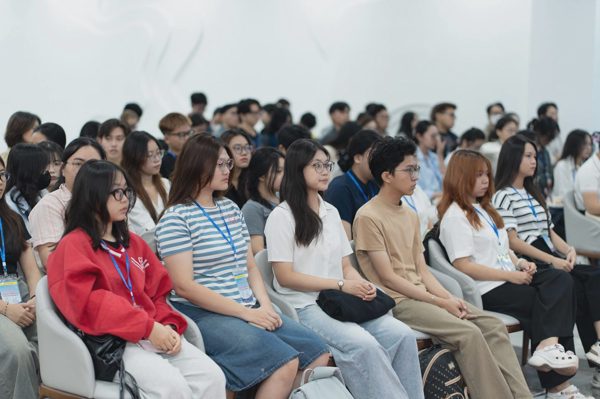
GenZ tham dự tại một sự kiện (Ảnh: Tri Túc)
Trong bối cảnh biến động và áp lực gia tăng này, cụm từ “tự do tài chính” hay “nghỉ hưu sớm” được đông đảo mọi người quan tâm, đặc biệt thế hệ trẻ GenZ.
Trả lời câu hỏi của Vân (một GenZ đang làm nghề truyền thông) về việc liệu có bao nhiêu tiền để có thể nghỉ hưu, chuyên gia cho biết cần cắt nghĩa từ “nghỉ hưu sớm”.
Ông Chung Bá Phương nhận định nghỉ hưu ở hiện tại có ý nghĩa khác so với giai đoạn trước đó. Trước kia, với những công việc thiên về chân tay nhiều hoặc công việc lặp đi lặp lại (chưa có sự thay đổi khi AI phát triển mạnh như hiện nay), người ta nghỉ hưu là nghỉ ngơi hoàn toàn, đòi hỏi một sự chuẩn bị dài cho giai đoạn 20-40 năm sau. Còn GenZ thời nay, theo ông Phương họ nói đến nghỉ hưu tức là muốn làm một cái gì đó khác, thú vị hơn, mang tính cống hiến nhiều hơn cho xã hội.
“Bài học quan trọng nhất để một người tự do tài chính và nghĩ đến "nghỉ hưu", sau khi tôi trao đổi và tìm hiểu ở châu Phi, Nam Phi, châu Á, châu Âu, Bắc Mỹ… và đúc kết lại là không bị lệ thuộc vào đồng tiền. Hiểu đơn giản mỗi người cần đặt ra cho mình một con số, để khi chúng ta đạt được mốc này thì sẽ không phụ thuộc vào đồng tiền”, ông Phương nêu.
Để nói con số bao nhiêu thì mỗi người sẽ khác nhau. Với một người độc thân, con số có thể nhỏ hơn: đủ tiền trả tiền nhà, ăn uống cũng như các sinh hoạt cơ bản, có tích lũy để có thể du lịch hoặc phát triển bản thân vài năm nếu chủ động nghỉ việc… Với đối tượng này, chuyên gia cũng lưu ý cần chú trọng việc lo lắng cho cha mẹ trong tương lai dài khi tuổi càng cao.
Còn với một người đã kết hôn thì vấn đề phức tạp hơn, và con số có thể lớn hơn. Lúc này, họ còn phải nghĩ đến con cái cũng như cần có một quỹ giáo dục cho con cái của mình sau này.
Chuyên gia hiến kế
' %2F%3E%3C%2Fsvg%3E)
Các chuyên gia chia sẻ về cụm từ "nghỉ hưu" tại sự kiện tại TPHCM ngày 21/9 (Ảnh: BTC)
Giải pháp để đạt được con số mục tiêu cũng đa dạng, và tùy thuộc vào khẩu vị cũng như điều kiện của mỗi người. Một vài người đầu tư vào bất động sản, số khác đầu tư vào nguồn tiền thụ động trong tương lai (như quỹ hưu trí, đầu tư cổ phiếu, trái phiếu, vàng…).
Dù là hình thức gì, cá nhân phải đánh giá được sức khoẻ tài chính của mình, và phải tính được con số mục tiêu, chuyên gia nhấn mạnh. Đặc biệt, trong bối cảnh làn sóng tinh giản nhiều như hiện nay thì lời khuyên của ông Phương là cần xác định sớm một con số, và nếu có mất việc thì chúng ta vẫn đủ bình tĩnh để làm việc khác. Có nhiều người sở hữu 10 triệu USD hay 100 triệu USD vẫn khổ, vì họ không xác định được con số mục tiêu nên lúc nào cũng chưa bao giờ an tâm về tương lai.
“Thế giới luôn biến động, nhưng cá nhân bình tĩnh thì sẽ làm chủ được tài chính”, ông Phương nêu.
Tương tự, trong môi trường doanh nghiệp, các nhà quản trị cũng cần có một con số và bài toán tài chính riêng cho tổ chức.
Bà Jessie Li, FSA, Giám đốc Khu vực Đông và Đông Nam Á thuộc Hiệp hội, nhận định môi trường tài chính tại Việt Nam đang dịch chuyển mạnh mẽ theo hướng nhìn về tương lai. Trong bối cảnh các yếu tố rủi ro ngày càng đan xen, mỗi nhà quản trị tập thể không thể chỉ dựa vào dữ liệu quá khứ. Họ cần phải cân nhắc những kịch bản có thể xảy ra, dự báo tác động tài chính tương ứng và xác định rõ những đánh đổi cần thiết.
Xa hơn, khi Việt Nam chuyển dịch sang môi trường tài chính quản trị theo rủi ro, lợi thế cạnh tranh không chỉ nằm ở khả năng tiếp cận dữ liệu hay sử dụng mô hình phân tích phức tạp. Khác biệt nằm ở năng lực giải mã dữ liệu, phản biện giả định và chuẩn bị cho nhiều kịch bản có thể xảy ra. Trong bối cảnh biến động ngày càng lớn, quyết định tài chính bền vững không đến từ việc dự đoán tương lai hoàn hảo, mà từ khả năng ra quyết định có cơ sở trước những bất định dài hạn.
Có bao nhiêu tiền để “nghỉ hưu” thỏa mái cũng là câu hỏi được nhiều người trên thế giới quan tâm.
Một báo cáo công bố ngày 14/8 của Visual Capitalist đã có ước chừng con số tích lũy cho từng quốc gia. Giai đoạn tích lũy giả định của Visual Capitalist là 14 năm 8 tháng. Trên thế giới, con số này dao động từ 187.000 USD tại Pakistan lên tới 1,1 triệu USD tại Singapore.
Trong đó, Việt Nam được xếp trong nhóm các quốc gia có chi phí tương đối thấp theo cùng mô hình tính toán. Cụ thể, chi phí ước tính để nghỉ hưu thoải mái tại Việt Nam là dưới 300.000 USD (dưới 8 tỷ đồng). Điểm đáng chú ý ở đây không phải một người chỉ cần có số tiền này là có thể nghỉ hưu. Mà đây là mức tích lũy tối thiểu một người Việt có thể duy trì được cuộc sống “thoải mái”, sau khi tính toán trừ đi các khoản chi tiêu cơ bản.