
Trong 9 tháng đầu năm, TPHCM đã chấp thuận chủ trương đầu tư, đồng thời chấp thuận nhà đầu tư đối với 30 dự án bất động sản, quy mô 527ha, tổng mức đầu tư 170.000 tỷ đồng. Thành phố cũng xác nhận 71 dự án đủ điều kiện huy động vốn với khoảng 46.000 căn, cấp 32.000 giấy chứng nhận và cấp phép xây dựng 78 dự án với tổng quy mô 119.000 căn, diện tích 15 triệu m2.
Cùng với việc bổ sung nguồn cung mới, TPHCM đã tháo gỡ dứt điểm 136/189 dự án nhà ở gặp vướng mắc, khơi thông khoảng 139.000 tỷ đồng vốn đăng ký trên diện tích 4.626ha. Với 53 dự án còn lại, thành phố đã có hướng xử lý và đặt mục tiêu hoàn thành trong năm nay.
Nguồn cung cải thiện nhưng sức mua chưa tăng tương ứng đang tạo áp lực lên mặt bằng giá căn hộ. Theo CBRE Việt Nam, tỷ lệ hấp thụ nguồn cung mới trong quý III chỉ đạt 45%, giảm 24 điểm % so với quý trước và thấp hơn 2 điểm % so với cùng kỳ năm 2025.
Điều này kéo giá bán sơ cấp căn hộ giảm 2,3% so với quý trước, xuống khoảng 75 triệu đồng/m2 thông thủy, chưa gồm VAT và phí bảo trì. Dù vậy, mức giá này vẫn cao hơn 1% so với cùng kỳ năm trước. Trong bối cảnh lãi suất tăng và sức cầu suy yếu, nhiều chủ đầu tư tăng hỗ trợ lãi suất, giãn tiến độ thanh toán và đưa ra các ưu đãi tài chính để kích thích nhu cầu. Những chính sách này giúp giá thực trả của người mua thấp hơn so với giá niêm yết, đồng thời cải thiện khả năng tiếp cận nhà ở.
' %2F%3E%3C%2Fsvg%3E)
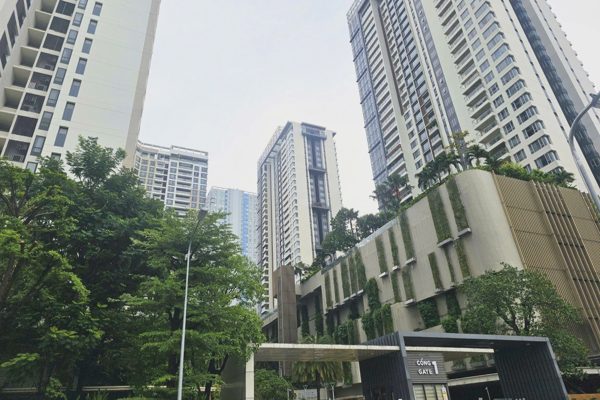
Một khu chung cư tại TPHCM (Ảnh: Lê Tỉnh).
Ở thị trường thứ cấp, mức điều chỉnh rõ hơn. Giá căn hộ trung bình giảm 4% theo quý, xuống khoảng 60 triệu đồng/m2 thông thủy và tương đương cùng kỳ năm trước. Một số dự án có nguồn cung lớn, mức độ cạnh tranh cao và tập trung khách đầu tư ghi nhận mức giảm trên 10%.
Ngược lại, những dự án đã hoàn thiện, có cộng đồng cư dân ổn định và chất lượng vận hành tốt giữ giá tốt hơn. Diễn biến này cho thấy mặt bằng giá căn hộ không giảm đồng đều mà phụ thuộc nhiều vào vị trí, chất lượng dự án, nguồn cung cạnh tranh và cơ cấu khách hàng.
Trong quý IV, nguồn cung mới được dự báo tiếp tục ở mức thấp khi một số chủ đầu tư trì hoãn kế hoạch mở bán để chờ tín hiệu tích cực hơn từ thị trường. Tại TPHCM cũ, nguồn cung tương lai dự kiến tập trung ở khu Đông, khu Nam và khu Bắc, chủ yếu tại các khu đô thị quy mô lớn hoặc những khu vực hưởng lợi từ hạ tầng giao thông trọng điểm.
Trong khi đó, Bình Dương cũ tiếp tục là điểm nóng về nguồn cung căn hộ mới, tập trung dọc Quốc lộ 13 và các khu vực hưởng lợi trực tiếp từ những tuyến metro đang được triển khai. Việc nguồn cung mở rộng sang các khu vực này cũng phù hợp với xu hướng dịch chuyển nhu cầu của người mua khi mặt bằng giá tại khu vực trung tâm ngày càng cao.
Bà Dương Thùy Dung, Giám đốc điều hành CBRE Việt Nam, cho rằng thị trường vẫn chịu áp lực từ lãi suất cao, thanh khoản thấp và tâm lý thận trọng. Nhu cầu ở thực tiếp tục đóng vai trò chủ đạo, thúc đẩy chủ đầu tư điều chỉnh cơ cấu sản phẩm, diện tích và chính sách bán hàng phù hợp hơn với khả năng chi trả.
“Các dự án pháp lý hoàn chỉnh, giá hợp lý và hưởng lợi trực tiếp từ hạ tầng được kỳ vọng có lợi thế trong thời gian tới”, bà Dung nói.
Dữ liệu của Batdongsan.com.vn cũng cho thấy mặt bằng giá rao bán căn hộ tại TPHCM đã bắt đầu điều chỉnh. Trong quý III, giá rao bán chung cư giảm 1% so với quý trước.
Đáng chú ý, nhu cầu đang dịch chuyển về các thị trường vệ tinh, trong đó tỷ trọng tìm kiếm bất động sản tại Bình Dương cũ tăng từ 9% trong quý I lên 30% trong quý III. Riêng chung cư tại khu vực này, tỷ trọng tìm kiếm tăng từ 31% lên 38%. Long An cũ và Đồng Nai cũng ghi nhận tỷ trọng tìm kiếm căn hộ tăng từ 3% lên 8%.
Hạ tầng giao thông tiếp tục là yếu tố có tác động rõ đến giá căn hộ.
Theo Batdongsan.com.vn, giá rao bán căn hộ trong bán kính 1 km dọc tuyến Metro số 1 và Xa lộ Hà Nội tăng từ 30,6 triệu đồng/m2 năm 2016 lên 72,9 triệu đồng/m2 năm 2026, tương đương gần 2,4 lần. Riêng năm 2025, sau khi Metro số 1 đi vào vận hành, giá rao bán tại khu vực này tăng khoảng 30% so với năm trước.
Theo các chuyên gia, thị trường căn hộ TPHCM đang bước vào giai đoạn điều chỉnh rõ hơn sau thời gian dài tăng giá. Nguồn cung được khơi thông tạo thêm lựa chọn cho người mua, nhưng khả năng hấp thụ vẫn phụ thuộc lớn vào giá bán, lãi suất và chính sách thanh toán.