
Theo báo cáo chiến lược đầu tư năm 2027 của Công ty chứng khoán SSI vừa công bố, nguồn cung căn hộ và nhà thấp tầng tại Hà Nội và TPHCM dự kiến tiếp tục ở mức cao trong năm tới khi các vướng mắc pháp lý dần được tháo gỡ, nhiều dự án quy mô lớn được đưa ra thị trường.
Cụ thể, dẫn số liệu từ CBRE, chứng khoán SSI nêu nguồn cung căn hộ mở bán mới được dự báo đạt khoảng 82.000 căn trong năm 2027, gần như đi ngang so với nền cao của năm nay, trong đó phân khúc cao cấp tiếp tục chiếm phần lớn. Nhà thấp tầng dự kiến có thêm khoảng 18.500 căn, tăng 30% so với cùng kỳ. Tổng nguồn cung mới của hai phân khúc có thể đạt khoảng 100.500 căn, cho thấy thị trường tiếp tục phục hồi đáng kể so với giai đoạn 2022-2025.
' %2F%3E%3C%2Fsvg%3E)
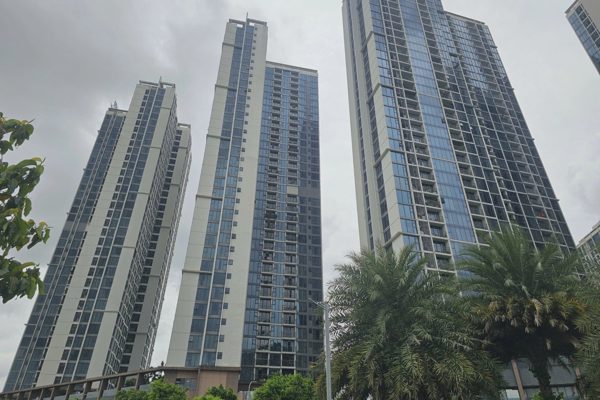
Chung cư tại TPHCM (Ảnh: Lê Tỉnh).
Dù nguồn cung tăng, SSI dự báo sức mua chưa chắc phục hồi tương ứng. Nguyên nhân là do giá bất động sản vẫn ở mức cao, trong khi lãi suất vay mua nhà gây áp lực lên khả năng chi trả. Lãi suất thả nổi trên thị trường hiện dao động 12-18,5% và chưa có nhiều dư địa giảm trong ngắn hạn.
Bên cạnh đó, người vay có thể chịu thêm áp lực tài chính khi hết thời gian ưu đãi, ân hạn. Nguồn cung mới lại chủ yếu tập trung vào căn hộ cao cấp và hạng sang, càng thu hẹp khả năng tiếp cận của nhóm khách hàng có nhu cầu ở thực.
Trước sức ép về khả năng chi trả, trọng tâm chính sách nhà ở đang chuyển dần từ tháo gỡ pháp lý, khơi thông nguồn cung sang mở rộng nhà ở phù hợp với nhu cầu thực. Từ năm 2025, nhà ở xã hội và nhà ở cho thuê được thúc đẩy mạnh hơn. Theo báo cáo, cả nước hiện triển khai 907 dự án nhà ở xã hội với gần 858.500 căn, tổng mức đầu tư gần 793.000 tỷ đồng. Trong đó, 301 dự án với khoảng 201.500 căn đã hoàn thành.
SSI nhận định nguồn cung gia tăng ở cả nhà ở thương mại và nhà ở xã hội sẽ làm cạnh tranh gay gắt hơn. Lợi thế thuộc về những doanh nghiệp có quỹ dự án lớn, năng lực triển khai, khả năng tiếp cận vốn và xử lý pháp lý tốt, đặc biệt là các chủ đầu tư có ngân hàng hậu thuẫn. Chất lượng tài sản và khả năng tạo dòng tiền cũng ngày càng quan trọng.
Nguồn cung tăng trong khi chính sách hướng tới khả năng chi trả khiến dư địa tăng giá nhà thời gian tới không còn nhiều. Lãi suất vay tăng trở lại sau thời gian ưu đãi có thể thúc đẩy nguồn cung thứ cấp, gây áp lực lên thanh khoản và giá.
"Các chủ đầu tư có thể đối mặt nguy cơ thu hẹp biên lợi nhuận do chi phí tài chính cao hơn, phải tăng ưu đãi cho người mua, cạnh tranh cao hơn và chi phí phát triển dự án tiếp tục tăng", SSI nhận định.
Ở góc nhìn ngắn hạn, Viện Nghiên cứu Kinh tế - Tài chính - Bất động sản Dat Xanh Services (DXS-FERI) xây dựng 3 kịch bản cho thị trường quý IV dựa trên tỷ lệ hấp thụ 20-25% trong quý III. Kịch bản lý tưởng là nguồn cung tăng 30-40%, giá tăng 5-10%, lãi suất thả nổi giảm về 10-12% và tỷ lệ hấp thụ đạt 40-45%.
Kịch bản kỳ vọng có nguồn cung tăng 20-30%, giá đi ngang, lãi suất 12-14% và tỷ lệ hấp thụ 30-35%. Ở kịch bản thách thức, lãi suất có thể lên 14-16%, giá giảm nhẹ và tỷ lệ hấp thụ dưới 20%, kéo theo áp lực điều chỉnh ở một số tài sản trên thị trường thứ cấp.
Theo DXS-FERI, thị trường đang chuyển trọng tâm từ việc tăng nguồn cung sang tạo thanh khoản thực. Khi người mua ngày càng thận trọng, những dự án có pháp lý minh bạch, vị trí thuận lợi, giá phù hợp và chính sách thanh toán linh hoạt sẽ có lợi thế trong cuộc cạnh tranh giành sức mua.