
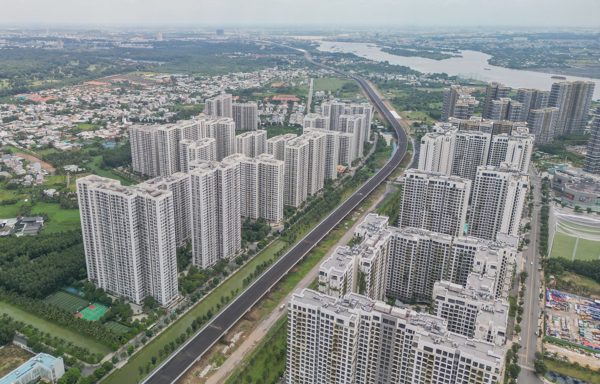
Thị trường bất động sản phía Nam đang đối mặt tình trạng sức mua chậm lại dù nhu cầu nhà ở vẫn lớn và nguồn cung từng bước phục hồi. Theo Chứng khoán Guotai Haitong (VN) Research, nửa đầu năm 2026, nguồn cung sơ cấp bất động sản trên toàn quốc khoảng 98.000 sản phẩm nhưng chỉ 48.000 sản phẩm được giao dịch, tương đương tỷ lệ hấp thụ 49%, giảm so với 62% cùng kỳ năm trước.
Báo cáo của Bộ Xây dựng cũng cho thấy đến quý II, cả nước có 1.297 dự án nhà ở thương mại đang triển khai với quy mô khoảng 694.351 căn. Trong khi đó, quý vừa qua chỉ có hơn 100.000 giao dịch bất động sản thành công, giảm 28,5% so với quý trước và 36,3% so với cùng kỳ 2025. Trong đó, giao dịch đất nền giảm 32,6%, chung cư và nhà ở riêng lẻ giảm gần 14% so với quý trước.
Các đơn vị nghiên cứu nhận định thanh khoản suy giảm chủ yếu do mặt bằng giá và khả năng chi trả của người mua. Giá nhà cao (trung bình 95-120 triệu đồng mỗi m2 tại TP HCM và Hà Nội) khiến chi phí vay tăng làm tổng chi phí sở hữu nhà vượt sức chịu đựng của người mua thực. Với nhà đầu tư, kỳ vọng tăng giá cũng khó bù đắp chi phí vốn nếu giao dịch chậm.
Theo TS Phạm Viết Thuận, Viện trưởng Viện Kinh tế tài nguyên và môi trường TP HCM, lãi suất cho vay bất động sản hiện khoảng 10-15% một năm, có trường hợp lên 16%, gây áp lực lớn lên cả người mua và doanh nghiệp.
Với người mua giá nhà cao cộng với lãi vay khiến số tiền cần chuẩn bị và chi phí trả nợ tăng. Còn doanh nghiệp phải đối mặt với tình trạng vốn bị nằm lâu hơn khi thời gian bán hàng kéo dài, trong khi chi phí tài chính tiếp tục phát sinh.
Nguồn cung cũng chưa hoàn toàn đáp ứng sức mua khi một phần đáng kể sản phẩm mới thuộc phân khúc trung và cao cấp, trong khi khách hàng có nhu cầu ở thực cần những lựa chọn vừa tầm tài chính hơn.
Vì vậy, theo ông Thuận bài toán thanh khoản không chỉ là người mua có xuống tiền hay không, mà nằm ở mức giá, phương thức thanh toán và tổng chi phí sở hữu có tương xứng với khả năng tài chính của họ không.
Bà Trần Cẩm Tú, Tổng giám đốc Exims Land, nhìn nhận định giá sát giá trị và phát triển đúng sản phẩm là hai yếu tố quan trọng để cải thiện giao dịch. Người mua hiện tỉnh táo hơn với các chương trình chiết khấu. Việc chủ đầu tư đưa giá lên cao rồi giảm sâu không còn tạo sức hút nếu mức giá cuối cùng vẫn vượt quá giá trị sản phẩm và khả năng chi trả thực tế.
Do đó, doanh nghiệp cần định giá sát chất lượng bàn giao và mặt bằng khu vực ngay từ đầu. Dữ liệu nhu cầu cũng nên được sử dụng trong quá trình phát triển dự án để xác định cơ cấu căn hộ và mức giá thị trường có thể hấp thụ. Cách làm này đặt vấn đề thanh khoản ngay từ khâu tạo sản phẩm, thay vì chờ đến khi hàng hoàn thành mới tìm cách kích cầu.
"Doanh nghiệp không chỉ cần tìm người mua cho sản phẩm đã có mà phải xác định đúng sản phẩm thị trường đang cần", bà Tú nhấn mạnh.

Khách hàng tìm hiểu một dự án bất động sản tại TP HCM. Ảnh: Phương Uyên
Đồng quan điểm, Luật sư Trương Anh Tú, Chủ tịch TAT Law Firm, cho rằng thị trường cần thêm những sản phẩm phù hợp với khả năng chi trả của số đông. Nếu tập trung vào sản phẩm cao cấp với giá hàng trăm triệu đồng mỗi m2, quy mô khách hàng sẽ bị thu hẹp. Trong khi đó, dự án có mức giá vừa sức hơn có thể mở rộng lượng giao dịch, dù lợi nhuận trên từng sản phẩm thấp hơn.
Ngay cả khi giá bán được điều chỉnh, một bộ phận khách hàng vẫn khó giao dịch nếu phải thanh toán khoản tiền lớn trong thời gian ngắn. Theo Chuyên gia Võ Hồng Thắng, Phó tổng giám đốc DKAR Group, chi phí vay là một trong những yếu tố làm suy giảm sức hấp thụ, do đó tín dụng với chi phí hợp lý là điều kiện cần để hỗ trợ thanh khoản.
Bên cạnh đó, chính sách bán hàng nên chuyển trọng tâm từ mức chiết khấu sang tổng số tiền khách hàng phải thanh toán ở từng thời điểm. Một số doanh nghiệp đang kéo dài tiến độ, giảm tỷ lệ vốn đóng ban đầu hoặc phối hợp với ngân hàng để người mua nhận nhà với tỷ lệ thanh toán thấp hơn và trả dần trong vài năm. Cách làm này không nhất thiết giảm giá niêm yết nhưng giúp khách hàng dễ cân đối tài chính hơn, qua đó mở rộng khả năng giao dịch.
Tuy nhiên, hỗ trợ sức mua sẽ khó phát huy đầy đủ nếu chi phí hình thành sản phẩm vẫn cao. Luật sư Trương Anh Tú phân tích, một dự án bất động sản có khoảng chín bước đầu tư, trong đó sáu bước liên quan đến pháp lý. Thời gian hoàn thiện có thể kéo dài nhiều năm, cá biệt tới hàng chục năm, làm phát sinh chi phí đất đai, lãi vay và chi phí cơ hội.
Các khoản chi phí tích lũy trong thời gian chờ đợi có thể được tính vào giá thành sản phẩm. Vì vậy, rút ngắn thủ tục không chỉ giúp nguồn cung ra thị trường nhanh hơn mà còn có thể giảm chi phí phát triển dự án, tạo thêm dư địa để doanh nghiệp đưa giá bán về mức phù hợp.
Nhìn tổng thể, các chuyên gia tập trung vào việc thu hẹp khoảng cách giữa giá bán, chi phí phát triển và sức mua. Doanh nghiệp cần phát triển đúng sản phẩm, định giá sát nhu cầu; người mua cần được giảm áp lực dòng tiền; tín dụng cần có chi phí hợp lý và nguồn cung cần gần hơn với nhu cầu ở thực.
Khơi thông thanh khoản vì vậy không chỉ là câu chuyện kích cầu ngắn hạn. Khi giá bán, khả năng chi trả và chi phí phát triển dự án tiến gần nhau hơn, thị trường mới có cơ sở cải thiện giao dịch thay vì phụ thuộc vào các chương trình chiết khấu.
Phương Uyên