
Báo cáo thị trường bất động sản Quý III của DKRA Consulting ghi nhận lượng tiêu thụ condotel sơ cấp (chủ đầu tư mở bán mới) trên cả nước đạt 932 căn, gấp 5,4 lần so với Quý II. Đây là phân khúc duy nhất ghi nhận thanh khoản tích cực trong toàn bộ rổ hàng bất động sản nghỉ dưỡng.
Diễn biến này đối lập với trạng thái trầm lắng của các loại hình lưu trú còn lại. Trong quý vừa qua, lượng tiêu thụ biệt thự nghỉ dưỡng toàn quốc chỉ đạt 38 căn (giảm 86% so với Quý II), tỷ lệ hấp thụ ở mức 2%. Phân khúc nhà phố và shophouse nghỉ dưỡng không ghi nhận giao dịch sơ cấp nào trong ba tháng qua, dù nguồn cung chào bán hơn 3.600 căn.

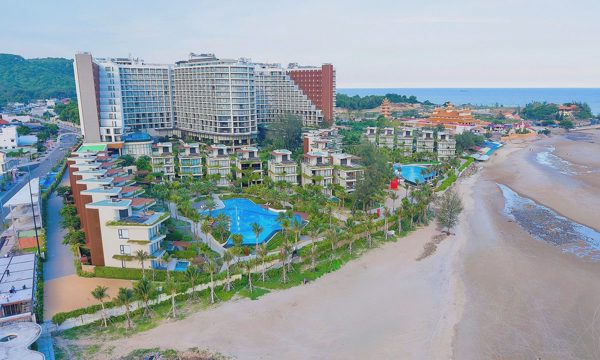
Một số bất động sản du lịch nghỉ dưỡng tại xã Long Hải, TP HCM. Ảnh: Minh Long
Dòng tiền tìm đến condotel tập trung chủ yếu tại dải ven biển miền Trung khi khu vực này nắm giữ 71% tổng nguồn cung sơ cấp và đóng góp hơn 83% tổng lượng giao dịch toàn quốc. Mặt bằng giá bán sơ cấp không biến động nhiều so với quý trước nhưng tăng 6% so với cùng kỳ năm 2025. Tại miền Trung, giá bán dao động từ 42,4 đến 220 triệu đồng mỗi m2 (đã gồm VAT), với mức bình quân đạt 91,3 triệu đồng mỗi m2. Trong bối cảnh tâm lý thị trường còn thận trọng, các chủ đầu tư chủ yếu duy trì giá niêm yết, đồng thời linh hoạt hơn trong các chính sách bán hàng như chiết khấu, hỗ trợ lãi suất và giãn tiến độ thanh toán nhằm giảm áp lực tài chính cho người mua và hỗ trợ thanh khoản.
Dù thanh khoản condotel tăng mạnh, chuyên gia DKRA lưu ý sức mua thị trường vẫn mang tính chất cục bộ cao, khi 75% lượng tiêu thụ của cả nước dồn về một dự án mở bán mới. Khoảng 79% trong tổng nguồn cung sơ cấp 6.300 căn toàn thị trường vẫn là hàng tồn kho từ các giai đoạn trước.
Dù vậy, giao dịch cục bộ này cũng phản ánh sự hội tụ của dòng tiền vào những dự án đáp ứng được nhu cầu lưu trú thực tế, thuộc phân khúc đang hưởng lợi trực tiếp từ sự phục hồi của du lịch MICE (du lịch kết hợp hội nghị, triển lãm) và dòng khách quốc tế.
Báo cáo thị trường Quý III của Avison Young Việt Nam cũng cho thấy lượng khách quốc tế đến Việt Nam trong 9 tháng đầu năm đạt 17,7 triệu lượt, tăng 14,5% so với cùng kỳ. Hoạt động công vụ, chuyên gia và du lịch MICE đã trở thành bệ đỡ cho hiệu suất khai thác của khối khách sạn và căn hộ du lịch 4-5 sao tại các điểm đến lớn.
Điển hình tại Đà Nẵng, các sự kiện quy mô lớn như Lễ hội Pháo hoa Quốc tế (DIFF 2026) thu hút hơn 2,7 triệu lượt khách lưu trú, qua đó kéo công suất buồng phòng khối 4-5 sao lên mức 88-90% trong mùa cao điểm. Tại TP HCM và Hà Nội, công suất phòng khách sạn cao cấp cũng duy trì tích cực, lần lượt ở mức 72-80% và 65-73%, phản ánh nguồn cầu lưu trú lớn từ doanh nghiệp và các đoàn hội nghị quốc tế.
Tiến sĩ Nguyễn Văn Đính, Phó chủ tịch Hiệp hội Bất động sản Việt Nam, đánh giá dù phân khúc nghỉ dưỡng đang gặp nhiều khó khăn, đà phục hồi của ngành du lịch cùng sự phát triển của hạ tầng giao thông đang tạo nền tảng để phân khúc này lấy lại niềm tin và mở ra chu kỳ tăng trưởng mới.
Bên cạnh đó, khẩu vị đầu tư cũng thay đổi khi khách hàng không còn mặn mà với các cam kết lợi nhuận cao thiếu thực tế từ chủ đầu tư, thay vào đó dòng tiền ưu tiên năng lực quản trị dự án, vận hành thực tế và công suất khai thác phòng tối ưu.
Tiế sĩ Lê Bá Chí Nhân, chuyên gia kinh tế và bất động sản, nhận định sức cầu chung của thị trường nghỉ dưỡng vẫn duy trì ở mức thấp. Nhiều dự án dù bung hàng nhưng lượng hàng tồn kho chiếm tỷ lệ lớn và thanh khoản kém do nhà đầu tư vẫn e ngại rủi ro chôn vốn.
Theo TS Nhân thị trường không còn phù hợp cho các nhà đầu tư lướt sóng, người mua muốn tham gia phân khúc này cần xác định tầm nhìn dài hạn từ 3-5 năm, ưu tiên tìm các sản phẩm có vị trí tốt, chủ đầu tư uy tín và đang có mức chiết khấu sâu.
Theo dự báo của DKRA Consulting, trong quý IV, nguồn cung căn hộ condotel mới có thể đạt 200-400 căn, tập trung tại Đăk Lăk, TP HCM và Khánh Hòa. Biệt thự nghỉ dưỡng dự kiến có thêm 100-200 căn, chủ yếu tại Đà Nẵng và Phú Thọ. Trong khi đó, nhà phố và shophouse nghỉ dưỡng có thể tiếp tục vắng nguồn cung mới do lượng đặt chỗ chưa đạt kỳ vọng.
Quang Huy