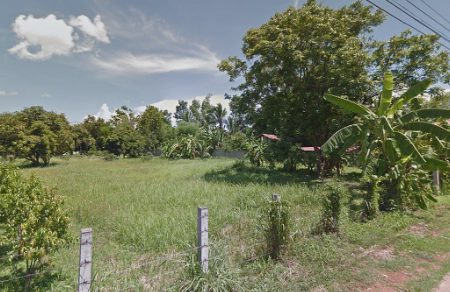
Cách đây 4 năm, vợ chồng tôi vay thêm 500 triệu đồng từ người thân để mua một mảnh đất.
Thời điểm đó, mảnh đất có vị trí tương đối tiềm năng, tôi sợ bỏ lỡ cơ hội nên quyết định xuống tiền mua.
Có sẵn 1,2 tỷ đồng, vợ chồng tôi vay thêm 500 triệu đồng từ người thân để mua một mảnh đất trị giá 1,7 tỷ đồng.
Lúc đó, tôi tính toán rằng sau này nếu khu vực phát triển thì cất nhà để ở và kinh doanh, ngược lại thì bán kiếm lời. Nhưng thị trường không diễn biến như tôi kỳ vọng.
Từ đầu năm nay, tôi bắt đầu muốn bán để thu hồi vốn làm chuyện khác và để trả lại tiền cho người thân. Thế nhưng, dù đã hạ giá, mảnh đất vẫn rất kén người mua. Hiện tôi chấp nhận bán với giá khoảng một tỷ đồng nhưng vẫn chưa tìm được khách thiện chí.
Tôi luôn áy náy vì đã vay tiền của người thân, trong khi hiện tại chưa biết khi nào mới có thể hoàn trả, dù họ chưa mở miệng đòi lại.
Nếu bây giờ bán được mảnh đất với giá kỳ vọng, trả nợ xong thì tiền vốn teo tóp còn 500 triệu đồng. Tôi đang phân vân không biết nên tiếp tục giữ mảnh đất và chờ thị trường tốt hơn, hay chấp nhận bán lỗ thêm nữa, để giải quyết dứt điểm khoản nợ?
Huynh
Sau cơn sốt đất 4 năm trước, làn sóng cắt lỗ bất động sản tiếp tục đẩy nhiều nhà đầu tư cá nhân vào thế tiến thoái lưỡng nan. Điển hình là trường hợp của anh Huynh khi chấp nhận rao bán tài sản với mức lỗ 700 triệu đồng so với thời điểm mua nhưng vẫn chưa tìm được khách thiện chí. Diễn biến này phản ánh thanh khoản ảm đạm tại các phân khúc đất nền từng được kỳ vọng cao nhưng thiếu động lực phát triển thực tế.
Năm 2020, gia đình anh Huynh dồn 1,2 tỷ đồng tiền vốn tích lũy cùng 500 triệu đồng vay mượn từ người thân để mua mảnh đất trị giá 1,7 tỷ đồng với mục tiêu an cư kết hợp kinh doanh hoặc bán kiếm lời. Tuy nhiên, thị trường không đi theo kịch bản dự tính, buộc chủ sở hữu phải hạ giá chào bán xuống còn khoảng 1 tỷ đồng từ đầu năm nay để thu hồi vốn. Áp lực tâm lý càng gia tăng khi khoản nợ người thân kéo dài chưa hẹn ngày hoàn trả dù chủ nợ chưa trực tiếp lên tiếng đòi lại.
Bài toán tài chính hiện tại đặt ra rủi ro hiện thực hóa mức thâm hụt vốn nghiêm trọng khi số tiền thu về sau khi trả nợ chỉ còn 500 triệu đồng. Quyết định tiếp tục gồng giữ tài sản chờ thị trường phục hồi hay chấp nhận hạ giá sâu hơn để dứt điểm công nợ đang là rào cản lớn với nhà đầu tư. Đây cũng là bài học thực tế về việc sử dụng đòn bẩy tài chính và đánh giá thanh khoản khi tham gia thị trường địa ốc.