
Thảo luận tổ chiều 23/10 về dự thảo sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp và Luật Thuế thu nhập cá nhân, các đại biểu quan tâm chính sách miễn thuế đối với thu nhập từ cung cấp suất ăn cho trường học, cơ sở khám chữa bệnh.
Các ý kiến đề nghị làm rõ điều kiện hưởng ưu đãi, phạm vi thu nhập được miễn thuế và cơ chế bảo đảm lợi ích đến với học sinh, người bệnh.
Ưu đãi có giúp giảm giá, nâng chất lượng bữa ăn?
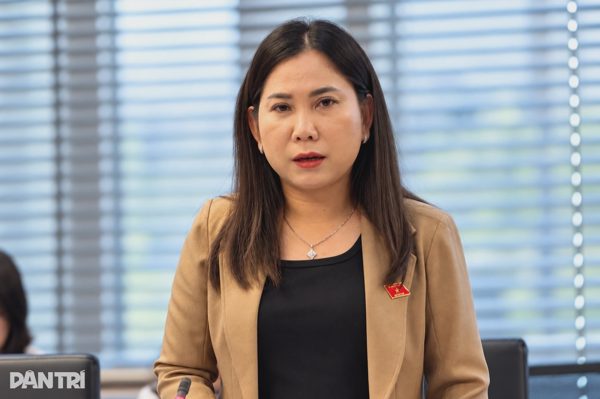
Đại biểu Lê Thị Ngọc Linh (Cà Mau) đề nghị đánh giá kỹ sự cần thiết và hiệu quả của chính sách miễn thuế thu nhập doanh nghiệp cho hoạt động cung cấp suất ăn.
Theo bà, việc miễn thuế cần được tính toán cụ thể để xác định phần ưu đãi có giúp giảm giá suất ăn, nâng cao chất lượng bữa ăn hay chỉ làm tăng lợi nhuận của doanh nghiệp. Nếu thiếu cơ chế ràng buộc, giám sát, ngân sách có thể giảm thu nhưng chất lượng, an toàn bữa ăn của học sinh và người bệnh chưa được bảo đảm.
"Các chính sách hỗ trợ phải bảo đảm đến đúng đối tượng thụ hưởng", bà Linh nêu.
' %2F%3E%3C%2Fsvg%3E)
Đại biểu Lê Thị Ngọc Linh (Cà Mau) (Ảnh: Hằng Nguyễn).
Đại biểu đề nghị quy định cụ thể điều kiện hưởng ưu đãi, phạm vi áp dụng; đồng thời đánh giá hiệu quả thông qua giá suất ăn, chất lượng thực phẩm và lợi ích thực tế mà người học, người bệnh nhận được.
Cùng quan điểm, đại biểu Vũ Tuấn Anh, Ủy viên hoạt động chuyên trách tại Ủy ban Kinh tế và Tài chính của Quốc hội, cho rằng chủ trương là giảm bớt chi phí cho học sinh, người bệnh. Vì vậy, Chính phủ cần cân nhắc kỹ cách thức thực hiện để phần được miễn, giảm thuế thực sự mang lại lợi ích cho những đối tượng này.
"Nếu chính sách được ban hành nhưng người bệnh, học sinh không được hưởng lợi thì sẽ làm lãng phí nguồn lực mà không đạt được tác động mong muốn", ông nói.
' %2F%3E%3C%2Fsvg%3E)
Đại biểu Vũ Tuấn Anh, Ủy viên hoạt động chuyên trách tại Ủy ban Kinh tế và Tài chính của Quốc hội (Ảnh: Xuân Quý).
Miễn thuế không tự động bảo đảm an toàn thực phẩm
Đại biểu Nguyễn Bình Tân (Cà Mau) đánh giá ưu đãi thuế cho hoạt động cung cấp suất ăn là chủ trương đúng, nhằm hỗ trợ thêm nguồn lực để nâng cao chất lượng bữa ăn của học sinh, người bệnh.
Tuy nhiên, ông lưu ý: "Ưu đãi thuế không đồng nghĩa với việc chất lượng suất ăn, kể cả an toàn thực phẩm, tự động được nâng lên".
Theo đại biểu, hậu kiểm và xử lý nghiêm vẫn là yêu cầu quan trọng để răn đe những cơ sở kinh doanh không thực hiện đúng mục tiêu, chạy theo lợi nhuận. Chính phủ cần quy định kỹ để ưu đãi đúng đối tượng.
Bà Ngọc Linh cũng đề nghị đặt ra yêu cầu bảo đảm an toàn thực phẩm khi thiết kế chính sách. Đại biểu cho biết đây là vấn đề người dân rất quan tâm, nhất là trong trường học; việc bảo đảm an toàn thực phẩm tại một số cơ sở giáo dục thời gian qua còn bất cập.
Thực phẩm đưa vào trường học phải truy xuất được nguồn gốc nguyên liệu, bảo đảm chất lượng bữa ăn. Theo bà, yêu cầu tương tự cũng phải đặt ra với suất ăn cung cấp cho người bệnh.
Đối với đề xuất miễn thuế thu nhập cá nhân cho cá nhân kinh doanh cung cấp suất ăn, bà Linh đề nghị đánh giá kỹ sự cần thiết, tính khả thi; xây dựng tiêu chí xác định mức độ thụ hưởng của người học, người bệnh.
"Nếu chưa đánh giá tác động đầy đủ thì chưa nên áp dụng miễn thuế đại trà", bà nêu. Trường hợp xác định cần thiết phải thực hiện, quy định phải cụ thể, rõ ràng, tránh chồng chéo và bảo đảm khả năng triển khai.
Kiểm soát thu nhập được miễn thuế
Bên cạnh lợi ích của người sử dụng suất ăn, các đại biểu lưu ý khó khăn trong xác định phần thu nhập được hưởng ưu đãi.
Ông Nguyễn Bình Tân cho biết nhiều doanh nghiệp vừa cung cấp suất ăn công nghiệp, vừa phục vụ trường học, bệnh viện. Dự thảo đã giới hạn miễn thuế đối với phần thu nhập từ cung cấp suất ăn cho các cơ sở thuộc diện ưu đãi, không bao gồm toàn bộ hoạt động doanh nghiệp.
' %2F%3E%3C%2Fsvg%3E)
Đại biểu Nguyễn Bình Tân, đoàn đại biểu tỉnh Cà Mau (Ảnh: Hằng Nguyễn).
Tuy nhiên, nếu quản lý không chặt, doanh nghiệp có thể chuyển thu nhập từ hoạt động khác sang hoạt động cung cấp suất ăn cho trường học, bệnh viện, kê khai lợi nhuận của phần được miễn thuế cao hơn. Đại biểu cảnh báo điều này tiềm ẩn nguy cơ thất thu ngân sách.
Bà Ngọc Linh cũng cho rằng doanh nghiệp thường phục vụ nhiều nhóm khách hàng nên việc xác định chính xác thu nhập được miễn thuế tương đối phức tạp. Đại biểu đề nghị làm rõ điều kiện, phạm vi áp dụng và cơ chế giám sát, bảo đảm chính sách được thực hiện đúng mục đích.