
Nhiều hộ kinh doanh quy mô vừa phải mong sớm áp dụng cách tính thuế đơn giản để có thể tự làm, thay vì phải thuê kế toán - Ảnh: QUANG ĐỊNH
Hộ kinh doanh kỳ vọng có thể tự kê khai, không cần thuê kế toán
Tuần trước, thừa ủy quyền của Thủ tướng, Bộ trưởng Bộ Tài chính Ngô Văn Tuấn đã trình Quốc hội dự thảo Luật Phát triển doanh nghiệp nhỏ và vừa.
Dự luật đề xuất doanh nghiệp, cá nhân cư trú có thu nhập từ kinh doanh, doanh thu năm không quá 10 tỉ đồng được lựa chọn tính thuế theo: thu nhập tính thuế nhân với thuế suất hoặc theo doanh thu nhân với tỉ lệ phần trăm.
Ông P.V.Đ. (Hà Đông - Hà Nội), cho biết với doanh thu 5 tỉ đồng, hộ kinh doanh thuộc nhóm tính thuế thu nhập cá nhân theo thu nhập tính thuế, tức doanh thu trừ chi phí, với thuế suất 17%.
Tuy nhiên, khó là không phải khoản chi thực tế nào cũng có đủ hóa đơn, chứng từ để được tính vào chi phí được trừ.
Chẳng hạn, một phần nhà ở của gia đình được sử dụng làm mặt bằng kinh doanh nhưng việc xác định chi phí được trừ không đơn giản.
Bên cạnh đó, chế độ sổ sách kế toán cũng tạo thêm áp lực. Để hạn chế sai sót, ông phải thuê kế toán với chi phí khoảng 700.000 đồng mỗi tháng.
"Nếu được lựa chọn phương pháp tính thuế theo tỉ lệ trên doanh thu, tôi kỳ vọng có thể tự kê khai, tính thuế mà không cần thuê kế toán thường xuyên. Tuy nhiên, khi tính thuế tỉ lệ trên doanh thu, tôi đề xuất gộp chung một tỉ lệ thuế suất đối với hoạt động cho dịch vụ sửa chữa xe máy, ô tô, để người kinh doanh dễ thực hiện", ông Đ. nói.
Theo ông, gara vừa sửa chữa, bảo dưỡng ô tô vừa bán phụ tùng nên áp dụng các tỉ lệ thuế khác nhau cho từng hoạt động, khá phức tạp. Như thuế thu nhập cá nhân và thuế giá trị gia tăng cho bán phụ tùng có tỉ lệ thuế 1,5% trên doanh thu; sửa chữa chịu 7%; còn hoạt động sửa chữa kèm bán phụ tùng là 4,5%.
Chị M.K., kinh doanh hàng tươi sống, thực phẩm tại TP.HCM cũng mong muốn áp dụng cách tính thuế đơn giản theo tỉ lệ % trên doanh thu vì nguồn hàng đầu vào là hàng đánh bắt tự nhiên, thu mua lại từ ngư dân, nông dân, do vậy khó đáp ứng hóa đơn đầu vào đầy đủ theo yêu cầu.
"Tôi mong sớm áp dụng cách tính này để hộ kinh doanh chúng tôi bớt lo làm sai, bớt sợ kiểm tra, xử phạt", chị M.K. nói.
Chỉ cần ghi chép sổ doanh thu
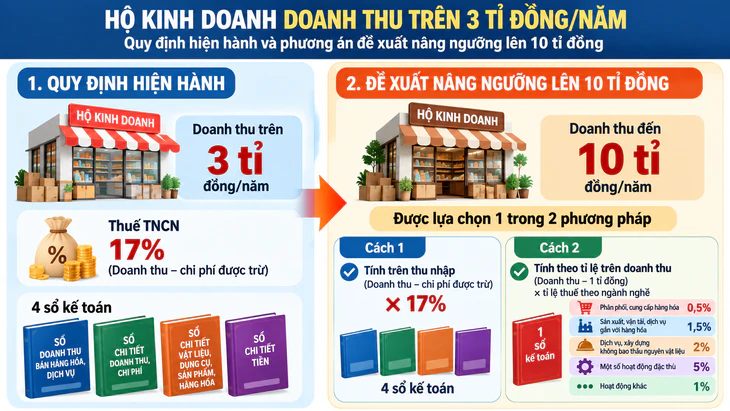
Hộ kinh doanh không phải tổ chức đầy đủ hệ thống sổ sách, chứng từ đầu vào để xác định chi phí được trừ như tính thuế theo lợi nhuận khi áp dụng phương pháp tính thuế mới
Đánh giá đề xuất nâng ngưỡng doanh thu của nhóm 2 lên 10 tỉ đồng, ông Lê Văn Tuấn, Giám đốc Công ty TNHH kế toán thuế Keytas - cho biết nếu được thông qua, nhóm hộ có doanh thu từ 1-10 tỉ đồng có thể lựa chọn tính thuế theo tỉ lệ trên doanh thu hoặc theo thu nhập tính thuế.
Theo ông Tuấn, với phương pháp tính thuế đơn giản, hộ kinh doanh có doanh thu dưới 10 tỉ đồng chỉ cần ghi chép sổ doanh thu S2a-HKD, kê khai đầy đủ doanh thu bán hàng hóa, cung cấp dịch vụ và thực hiện nghĩa vụ thuế theo quy định. Họ không phải tổ chức đầy đủ hệ thống sổ sách, chứng từ đầu vào để xác định chi phí được trừ như khi tính thuế theo lợi nhuận.
Dù vậy, hộ kinh doanh vẫn cần thu thập hóa đơn, chứng từ đầu vào để phục vụ việc truy xuất nguồn gốc hàng hóa và giải trình với cơ quan thuế khi cần thiết.
"Việc lựa chọn phương pháp tính thuế theo doanh thu sẽ giúp giảm chi phí kế toán, chi phí vận hành và áp lực tuân thủ cho phần lớn hộ kinh doanh có doanh thu dưới 10 tỉ đồng. Khi không phải xác định lợi nhuận để tính thuế, họ cũng giảm nguy cơ bị loại các khoản chi thực tế nhưng không đủ hồ sơ hợp lệ", ông Tuấn nói.
Cần áp dụng tính thuế đơn giản ngay từ năm nay
Ông Lê Văn Tuấn cho rằng cần cân nhắc cho phép hộ kinh doanh lựa chọn phương pháp tính thuế đơn giản ngay từ năm 2026.
Nếu phải chờ đến năm 2027, nhóm hộ có doanh thu từ trên 3 tỉ đồng đến 10 tỉ đồng sẽ tiếp tục gặp khó khăn trong việc chuẩn bị hóa đơn, chứng từ, hợp đồng và hồ sơ thanh toán để chứng minh chi phí được trừ khi tính thuế theo thu nhập.
"Khi chưa đủ khả năng chuẩn bị hóa đơn, chứng từ hợp lệ, hộ kinh doanh sẽ chịu thiệt thòi vì nhiều khoản chi phí thực tế có thể không được cơ quan thuế chấp nhận", ông Tuấn phân tích.
Theo ông, khi thay đổi một chính sách thuế lớn, cần có giai đoạn thích nghi và chuyển tiếp, tối thiểu 1,5-2 năm, để người nộp thuế làm quen với phương pháp mới.
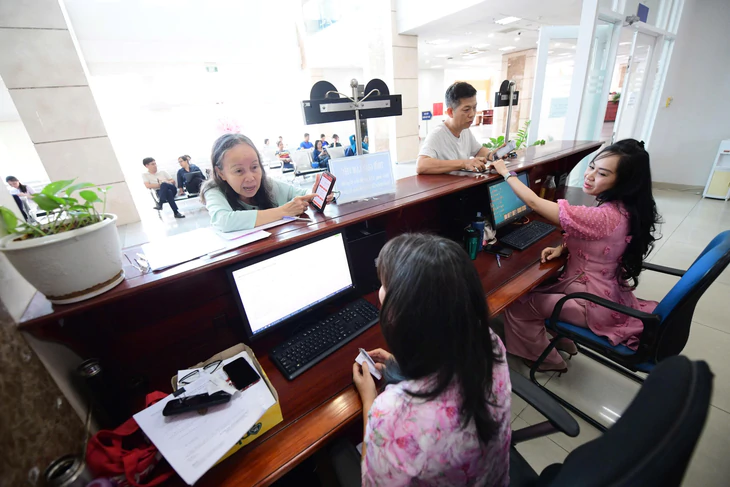
Theo các chuyên gia, chính sách cần tạo điều kiện để hộ kinh doanh từng bước nâng cao năng lực quản trị, tuân thủ thuế, thay vì đặt ra yêu cầu vượt quá khả năng - Ảnh: QUANG ĐỊNH
Mặt khác, trong năm 2026, hộ kinh doanh đang thực hiện kê khai, tạm nộp thuế theo quý. Do đó, việc cho phép lựa chọn phương pháp tính thuế từ năm nay sẽ tạo thuận lợi cho hộ, cá nhân có doanh thu dưới 10 tỉ đồng.
Nếu đề xuất được thông qua, hộ kinh doanh có thể tập trung thực hiện đúng quy định về hóa đơn đầu ra, ghi nhận đầy đủ doanh thu bán hàng hóa, cung cấp dịch vụ và tận dụng dữ liệu hóa đơn điện tử để ghi sổ doanh thu S2a-HKD.
Các phần mềm bán hàng, phần mềm hóa đơn điện tử khởi tạo từ máy tính tiền cũng có thể hỗ trợ tự động hóa nhiều khâu, giảm công việc thủ công và chi phí thuê dịch vụ kế toán.
Theo ông Tuấn, điều quan trọng là chính sách cần tạo điều kiện để hộ kinh doanh từng bước nâng cao năng lực quản trị, tuân thủ thuế, thay vì đặt ra yêu cầu vượt quá khả năng chuẩn bị hồ sơ của họ trong giai đoạn chuyển đổi.
Giảm gánh nặng sổ sách cho hộ kinh doanh
Theo Bộ Tài chính, việc áp dụng ngưỡng 10 tỉ đồng tính thuế đơn giản giúp doanh nghiệp, hộ và cá nhân kinh doanh trong nhóm này được quyền lựa chọn phương pháp tính thuế có lợi nhất cho họ.
Khoảng 81% doanh nghiệp nhỏ và vừa và 99,8% hộ kinh doanh thuộc đối tượng áp dụng. Theo đó, hệ thống sổ sách kế toán có thể giảm từ 4 sổ xuống còn 1 sổ, giúp người kinh doanh dành thêm thời gian cho hoạt động sản xuất kinh doanh thay vì làm các thủ tục, sổ sách.
 Hộ kinh doanh chờ giảm 30% thuế, thấp thỏm sợ lố doanh thu
Hộ kinh doanh mong sớm được giảm 30% thuế theo Nghị quyết 43 của Quốc hội, nhưng cũng thấp thỏm lo doanh thu vượt 10 tỉ đồng/năm sẽ ảnh hưởng đến quyền lợi về thuế và phương pháp tính thuế.