
Dư nợ tín dụng toàn nền kinh tế đạt khoảng 20,8 triệu tỉ đồng - Ảnh: T.L.
Theo Ngân hàng Nhà nước, tính đến ngày 26-10, dư nợ tín dụng toàn nền kinh tế đạt khoảng 20,8 triệu tỉ đồng, tăng 11,94% so với cuối năm 2025.
Hơn 77% vốn tín dụng phục vụ sản xuất kinh doanh
Dòng vốn tín dụng tiếp tục tập trung vào các lĩnh vực sản xuất kinh doanh, lĩnh vực ưu tiên và các động lực tăng trưởng kinh tế.
Trong đó, vốn vay phục vụ hoạt động sản xuất kinh doanh chiếm 77,44% tổng dư nợ toàn nền kinh tế. Cùng với việc ưu tiên vốn cho các lĩnh vực này, tín dụng đối với những lĩnh vực tiềm ẩn rủi ro tiếp tục được theo dõi, kiểm soát chặt chẽ.
Về cơ cấu tín dụng, số liệu đến cuối tháng 8-2026 cho thấy nhóm thương mại - dịch vụ chiếm tỉ trọng lớn nhất với 70,11% tổng dư nợ. Tiếp đến là công nghiệp - xây dựng chiếm 23,81% và nông, lâm nghiệp, thủy sản chiếm 6,08%.
Xét theo ngành kinh tế, hoạt động bán buôn, bán lẻ, sửa chữa ô tô, mô tô, xe máy và các loại xe có động cơ khác chiếm tỉ trọng dư nợ cao nhất, đạt 20,46%.
Tiếp đến là công nghiệp chế biến, chế tạo chiếm 12%; xây dựng chiếm 7,82% và nông, lâm nghiệp, thủy sản chiếm 6,08%.
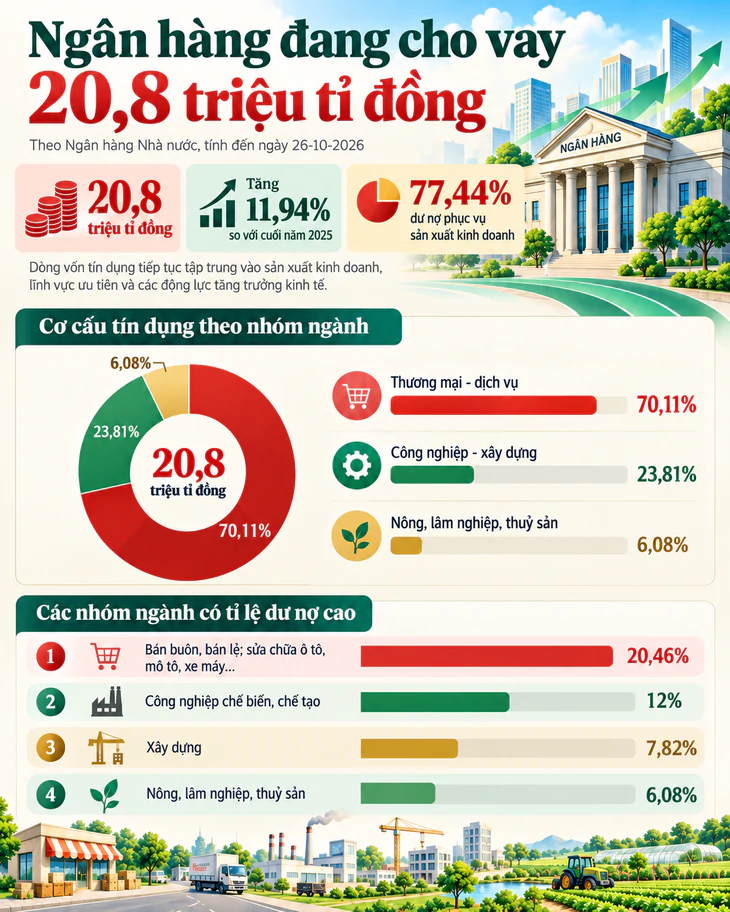
Hơn 77% vốn tín dụng phục vụ sản xuất kinh doanh - Ảnh: LÊ THANH - AI
Doanh nghiệp còn chịu áp lực vốn và lãi suất
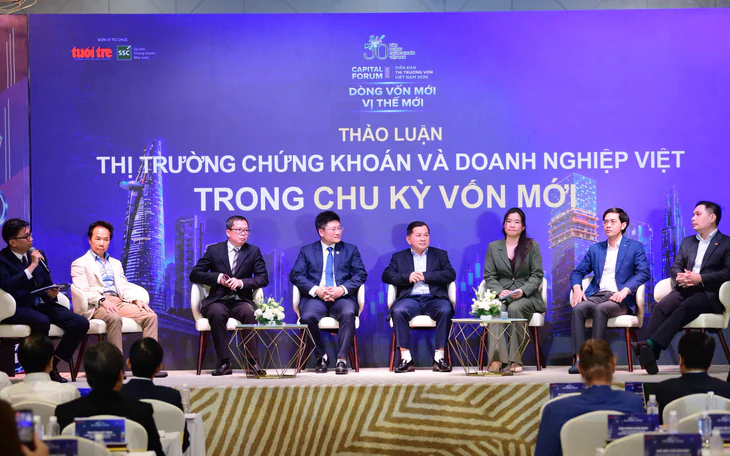
Theo ông Nguyễn Quang Vinh - Phó chủ tịch Liên đoàn Thương mại và Công nghiệp Việt Nam, tín dụng ngân hàng vẫn giữ vai trò quan trọng nhưng không thể đáp ứng toàn bộ nhu cầu vốn của nền kinh tế, nhất là nguồn vốn trung và dài hạn.
Để nâng cao khả năng tiếp cận tài chính, doanh nghiệp cần minh bạch báo cáo tài chính, chuẩn hóa dữ liệu, kiểm soát dòng tiền và cơ cấu kỳ hạn vốn, đồng thời xây dựng phương án sử dụng vốn hiệu quả.
Ông Nguyễn Đức Hiển - Phó trưởng Ban Chính sách, chiến lược Trung ương - nhận định kinh tế thế giới năm 2027 được dự báo có những chuyển biến tích cực hơn. Tuy nhiên, doanh nghiệp vẫn phải đối mặt với áp lực cạnh tranh thương mại.
Đặc biệt, doanh nghiệp nhỏ và vừa, hộ kinh doanh tiếp tục chịu sức ép về vốn, đất đai, chi phí đầu vào và thị trường.
Với mặt bằng lãi suất, ông Hiển cho rằng áp lực vẫn đến từ môi trường quốc tế, lạm phát trong nước và nhu cầu vốn lớn của nền kinh tế.
Cùng với đó, cạnh tranh huy động vốn tại một số ngân hàng khiến chi phí tài chính và thanh khoản tiếp tục là những vấn đề doanh nghiệp phải tính toán trong năm 2027.
Về giải pháp hỗ trợ dòng vốn, ông Đào Văn Hà - Phó vụ trưởng Vụ Dự báo, Thống kê (Ngân hàng Nhà nước) - cho biết cơ quan này sẽ tiếp tục điều hành chính sách tiền tệ chủ động, linh hoạt, phối hợp với chính sách tài khóa và các chính sách vĩ mô khác nhằm kiểm soát lạm phát, ổn định kinh tế vĩ mô và hỗ trợ tăng trưởng.
Đáng chú ý, chương trình tín dụng ưu đãi dành cho các động lực tăng trưởng và doanh nghiệp nhỏ và vừa đã được 20 ngân hàng thương mại công bố triển khai, với quy mô khoảng 416.000 tỉ đồng. Trong đó, khoảng 54.300 tỉ đồng đã được giải ngân cho 33.000 lượt khách hàng.
Bên cạnh việc cung ứng nguồn vốn, Ngân hàng Nhà nước tiếp tục đề nghị các tổ chức tín dụng cải tiến thủ tục, rút ngắn thời gian xét duyệt khoản vay. Đồng thời, ngân hàng đẩy mạnh cho vay dựa trên dòng tiền và lịch sử tín dụng, tạo điều kiện để doanh nghiệp tiếp cận vốn thuận lợi hơn.
 Doanh nghiệp Việt vẫn 'nghiện' vốn ngân hàng?
Phần lớn các doanh nghiệp Việt vẫn quen với phương thức huy động vốn truyền thống qua ngân hàng, quy trình nhanh gọn. Trong khi, với cách gọi vốn trên thị trường quốc tế, doanh nghiệp Việt Nam cần có kế hoạch dài hạn, chương trình bài bản.