
Gia đình chị Hạnh, 32 tuổi, có khoảng 1,8 tỷ đồng tích lũy, dự tính vay thêm để mua căn hộ 3,2 tỷ đồng. Sau nhiều tháng tìm quanh TP HCM, vợ chồng chị quyết định chưa xuống tiền dù đã có một số căn phù hợp.
"Nếu vay hơn một tỷ đồng trong lúc lãi suất vẫn cao, áp lực tài chính có thể kéo dài đến năm sau", chị nói và cho biết sẽ tiếp tục thuê nhà, giữ tiền mặt, theo dõi thêm giá cùng lãi suất.
Tương tự, anh Hoàng, người đang tìm mua nhà tại khu Đông TP HCM, cho hay từng tính chốt một căn hộ thứ cấp chào 4,8 tỷ đồng, thấp hơn vài trăm triệu so với đầu năm. Chủ nhà có thể thương lượng thêm nếu giao dịch nhanh, nhưng anh vẫn chưa chốt.
Theo anh Hoàng, mặt bằng giá hiện tại đã dễ chịu hơn trước nhưng chưa đủ hấp dẫn để anh chấp nhận khoản vay khoảng 1,5 tỷ đồng. "Giá đã giảm, tuy nhiên người cần bán gấp có thể còn hạ thêm", anh dự đoán.
Chị Kim Anh, lao động nhập cư tại TP HCM, cũng chủ động thu hẹp ngân sách mua nhà. Ban đầu, chị dự tính tìm căn khoảng 5 tỷ đồng nhưng trước những bất định về công việc và thu nhập nên chuyển kế hoạch sang căn khoảng 4 tỷ đồng. Trong đó, chị dự kiến vay người thân 400 triệu, phần còn lại dùng tiền bán căn nhà đang ở và không vay thêm ngân hàng.
"Trước đây, tôi nghĩ có thể cố thêm để mua căn tốt hơn. Nhưng giờ kinh tế nhiều biến động, nên muốn giữ lại một phần tiền mặt quan trọng hơn", chị nói.
Sự dè dặt của người mua nhà phản ánh rõ nét qua thanh khoản thị trường quý vừa qua. Theo Batdongsan, nhu cầu tìm mua nhà đất tại TP HCM cũ hiện đã giảm 16% so với tháng trước. Tại Bình Dương cũ và Bà Rịa - Vũng Tàu cũ, mức độ quan tâm cũng giảm lần lượt 18% và 17%.
DKRA Consulting ghi nhận thanh khoản bất động sản tại TP HCM và các tỉnh lân cận tiếp tục ở mức thấp. Trong tháng 8, tỷ lệ hấp thụ căn hộ chỉ đạt 11%, giảm 36% so với tháng trước, trong khi nhà liền thổ chỉ khoảng 8% và bất động sản nghỉ dưỡng chưa đến 1%.
Không chỉ thanh khoản yếu, hành vi khách hàng cũng thay đổi khi dành nhiều thời gian so sánh, tính toán khoản vay và chờ tín hiệu về giá hơn là chốt mua. Trong khi đó, người bán thứ cấp phải giảm vài trăm triệu đồng, tăng hoa hồng môi giới để tìm khách nhưng chưa đủ tạo lực kéo giao dịch.

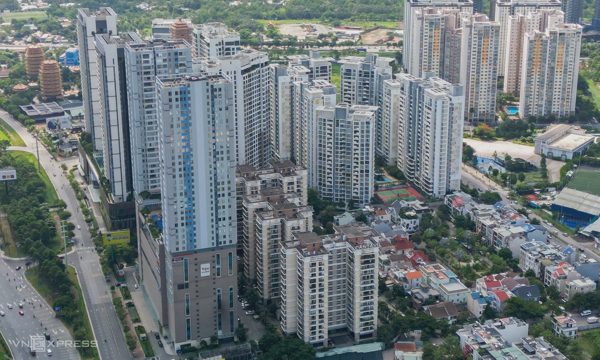
Bất động sản khu Đông TP HCM, tháng 7/2026. Ảnh: Quỳnh Trần
Chuyên gia bất động sản Lê Quốc Kiên phân tích có nhiều nguyên nhân khiến người mua chưa mặn mà xuống tiền dù giá thứ cấp đã điều chỉnh và chủ đầu tư tăng ưu đãi.
Theo ông Kiên, trước hết người mua cho rằng mặt bằng giá hiện vẫn chưa tạo đáy. Thanh khoản thấp và lượng chủ nhà cần bán nhanh gia tăng khiến bên mua có xu hướng chờ thêm, kỳ vọng giá còn dư địa thương lượng. "Người mua hiện sợ mua hớ hơn là sợ bỏ lỡ cơ hội. Nếu hôm nay chưa mua, họ vẫn có thể tiếp tục quan sát nhưng nếu mua rồi mà giá giảm thêm rất khó xử lý", ông Kiên nói.
Bên cạnh đó, giá nhà dù hạ nhiệt nhưng vẫn cao so với khả năng chi trả. Người mua phải tính cả vốn tự có, khoản vay và lãi suất trong nhiều năm, nên một căn nhà giảm vài trăm triệu đồng nhưng cần vay lớn chưa chắc đã dễ tiếp cận. Các chính sách chiết khấu, hỗ trợ lãi suất hay giãn tiến độ cũng chủ yếu giúp nhẹ áp lực ban đầu, chưa giải quyết được khoảng cách giữa giá nhà và thu nhập.
Trong bối cảnh thu nhập và triển vọng kinh tế còn bất định, tâm lý phòng thủ càng rõ hơn. Nhiều gia đình giữ lại tiền mặt, giảm ngân sách hoặc không sử dụng tối đa khả năng vay. "Người mua không quay lưng với bất động sản mà đang siết lại sức mua, chỉ xuống tiền khi giá hợp lý và khoản vay nằm trong vùng có thể kiểm soát", ông Kiên nói.
Đồng tình, bà Cao Thị Thanh Hương, Phó giám đốc Savills TP HCM, cho rằng thanh khoản khó phục hồi mạnh chỉ nhờ khuyến mại hay giá thứ cấp giảm nhẹ. Quý II, giá căn hộ sơ cấp bình quân khoảng 76 triệu đồng một m2, trong khi giá thứ cấp khoảng 62 triệu đồng, cho thấy khoảng cách vẫn đáng kể. Theo bà, khách mua hiện có thêm lựa chọn nhưng phải cân nhắc kỹ giữa giá, chất lượng, pháp lý và khả năng vay.
Lãi suất tiếp tục là yếu tố khiến sức mua bị ghìm lại. Mặt bằng vay mua nhà phổ biến khoảng 13% một năm, trong khi lãi suất thả nổi tại một số khoản vay có thể lên 14-16% sau ưu đãi. Với khoản vay vài tỷ đồng, chi phí vốn cao khiến nhiều gia đình dù tìm được sản phẩm phù hợp vẫn chưa muốn ký hợp đồng.
Các dự báo thị trường cũng cho thấy thanh khoản nhà đất khó bật mạnh trong ngắn hạn. Chứng khoán MBS ước tỷ lệ hấp thụ bất động sản giảm 10 điểm phần trăm, vào khoảng 40-50% trong nửa cuối năm, trong khi DXS-FERI cho rằng tỷ lệ này có thể dưới 20% nếu lãi suất thả nổi vẫn duy trì ở mức lên 13-15%.
Theo các chuyên gia, thanh khoản thời gian tới khó phục hồi mạnh nếu mặt bằng giá chưa cải thiện tương ứng với thu nhập và chi phí vay vẫn ở mức cao. Sức mua có thể tập trung vào những sản phẩm có giá vừa khả năng chi trả, pháp lý rõ ràng và chính sách thanh toán giúp giảm áp lực tài chính.
Phương Uyên