
Theo Nghị định 252/2026, đối với lần đầu nộp thuế sử dụng đất phi nông nghiệp, người nộp thuế có thời hạn 30 ngày kể từ ngày cơ quan thuế ban hành thông báo để hoàn thành nghĩa vụ. Từ năm thứ hai trở đi, thuế sử dụng đất phi nông nghiệp được nộp một lần trong năm, chậm nhất ngày 31/10.
Năm nay, do ngày 31/10 rơi vào thứ bảy nên thời hạn nộp thuế năm nay được chuyển sang ngày làm việc tiếp theo, tức 2/11.
Theo quy định, trường hợp người nộp thuế chậm nộp thuế sử dụng đất phi nông nghiệp thì phải nộp tiền chậm nộp bằng 0,03%/ngày tính trên số tiền thuế chậm nộp.
Tiền chậm nộp = Số tiền thuế chậm nộp × 0,03% × Số ngày chậm nộp
Ví dụ, với số tiền thuế chậm nộp là 1 triệu đồng, nếu người nộp thuế chậm nộp 10 ngày thì số tiền chậm nộp phát sinh là 3.000 đồng (1 triệu đồng × 0,03% × 10 ngày). Trường hợp chậm nộp 30 ngày, số tiền này là 9.000 đồng; chậm 100 ngày là 30.000 đồng và chậm 1 năm (365 ngày) là 109.500 đồng. Đây là khoản tiền người nộp thuế phải nộp thêm ngoài số thuế gốc còn thiếu.
Theo Thuế TP Hà Nội, người nộp thuế có thể nộp tiền thuế sử dụng đất phi nông nghiệp thông qua ứng dụng Etax Mobile. Trên ứng dụng Etax Mobile, người nộp thuế đăng nhập tài khoản, tra cứu nghĩa vụ, chọn đúng khoản thuế sử dụng đất phi nông nghiệp cần nộp, kiểm tra số tiền và thông tin thửa đất, căn hộ, thực hiện thanh toán theo hướng dẫn rồi lưu chứng từ. Sau khi nộp, người nộp thuế cần kiểm tra lại trạng thái khoản thuế trên hệ thống.
Căn cứ tính thuế sử dụng đất phi nông nghiệp là diện tích đất tính thuế, giá 1m2 đất tính thuế và thuế suất. Trong đó, diện tích đất tính thuế là diện tích đất phi nông nghiệp thực tế sử dụng.
Giá của 1m2 đất là giá đất theo bảng giá đất tương ứng với mục đích sử dụng và được ổn định theo chu kỳ 5 năm.
Thuế suất đối với đất ở gồm cả trường hợp sử dụng để kinh doanh áp dụng theo biểu thuế lũy tiến từng phần. Diện tích trong hạn mức áp dụng mức thuế suất 0,03%; phần diện tích vượt không quá 3 lần hạn mức áp dụng mức thuế suất 0,07%; phần diện tích vượt trên 3 lần hạn mức áp dụng mức thuế suất 0,15%.
Người dân cũng có thể nộp thuế thông qua Ngân hàng Nông nghiệp và Phát triển nông thôn (Agribank). Khách hàng chỉ cần có thông báo sẽ được ngân hàng thao tác thu hộ luôn và không cần kê khai lại.
' %2F%3E%3C%2Fsvg%3E)
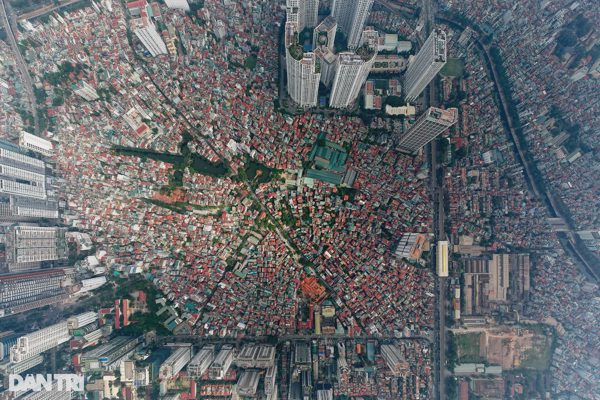
Hà Nội nhìn từ trên cao (Ảnh: Hữu Nghị).
Các trường hợp được miễn, giảm thuế
Không phải tất cả người sử dụng đất thuộc diện chịu thuế đất phi nông nghiệp đều phải nộp thuế. Theo quy định, một số trường hợp được miễn hoặc giảm thuế nếu đáp ứng đủ điều kiện.
Các trường hợp được miễn thuế gồm đất ở trong hạn mức tại địa bàn có điều kiện kinh tế - xã hội đặc biệt khó khăn; đất ở trong hạn mức của người có công với cách mạng; hộ nghèo theo chuẩn của Chính phủ.
Ngoài ra, hộ gia đình, cá nhân có tổng số thuế sử dụng đất phi nông nghiệp phải nộp hằng năm từ 50.000 đồng trở xuống trên cùng địa bàn TP Hà Nội cũng được miễn thuế.
Người nộp thuế gặp khó khăn do sự kiện bất khả kháng, với giá trị thiệt hại về đất và nhà trên đất vượt 50% giá tính thuế, cũng thuộc diện được miễn.
Các trường hợp được giảm thuế gồm đất ở trong hạn mức tại địa bàn có điều kiện kinh tế - xã hội khó khăn; đất ở trong hạn mức của một số đối tượng chính sách như thương binh, người hưởng chính sách như thương binh, bệnh binh...
Người nộp thuế gặp khó khăn do sự kiện bất khả kháng, có giá trị thiệt hại về đất và nhà trên đất từ 20% đến 50% giá tính thuế, cũng được xem xét giảm thuế.
Thủ tục miễn, giảm thuế được thực hiện thế nào?
Theo Thông tư 89/2026, người thuộc diện miễn, giảm thuế có thể đề nghị ngay khi kê khai thuế lần đầu, bằng cách điền thông tin vào tờ khai thuế sử dụng đất phi nông nghiệp và gửi kèm giấy tờ chứng minh.
Nếu chưa đề nghị miễn, giảm khi kê khai lần đầu nhưng sau đó xác định đủ điều kiện, người nộp thuế có thể nộp hồ sơ đề nghị riêng theo quy định.
Hồ sơ gồm văn bản đề nghị miễn, giảm thuế theo mẫu; giấy tờ liên quan đến thửa đất và tài liệu chứng minh thuộc diện được miễn, giảm. Người dân không phải nộp giấy chứng nhận quyền sử dụng đất vì cơ quan thuế sẽ khai thác thông tin từ cơ sở dữ liệu quốc gia về đất đai.
Trường hợp đề nghị miễn, giảm thuế do thiệt hại từ sự kiện bất khả kháng, người nộp thuế cần bổ sung tài liệu xác nhận thời gian, địa điểm xảy ra sự kiện và giá trị thiệt hại.
Đáng chú ý, hộ gia đình, cá nhân có tổng số thuế phải nộp hằng năm từ 50.000 đồng trở xuống trên cùng địa bàn TP Hà Nội được miễn thuế mà không cần nộp hồ sơ đề nghị. Một số trường hợp miễn, giảm khác theo quy định cũng không phải thực hiện thủ tục này.