
Theo Báo cáo nghiên cứu thị trường bất động sản Việt Nam 9 tháng đầu năm và dự báo 3 tháng cuối năm 2026 với chủ đề “Điều chỉnh để thích ứng” của Viện Nghiên cứu Kinh tế - Tài chính - Bất động sản Dat Xanh Services (DXS-FERI), thị trường nhà ở quý III tiếp tục chịu áp lực từ lãi suất và khả năng hấp thụ của người mua.
Đáng chú ý, giá bán sơ cấp ghi nhận xu hướng điều chỉnh tại hầu hết vùng thị trường và loại hình sản phẩm, phổ biến 5-20% so với quý II. Miền Bắc là khu vực có mức điều chỉnh mạnh nhất.
Giá căn hộ, nhà đất cùng giảm trên diện rộng
Trong đó, phân khúc căn hộ cao tầng ghi nhận xu hướng giảm giá tại tất cả vùng trong quý III. Tại miền Bắc, giá căn hộ giảm khoảng 15-20% so với quý trước, dao động 45-160 triệu đồng/m2. Miền Trung giảm 10-15%, giá phổ biến 30-100 triệu đồng/m2. Miền Nam và miền Tây có mức điều chỉnh thấp hơn, cùng khoảng 5-10%, với mặt bằng giá lần lượt 36-145 triệu đồng/m2 và 30-55 triệu đồng/m2.
' %2F%3E%3C%2Fsvg%3E)
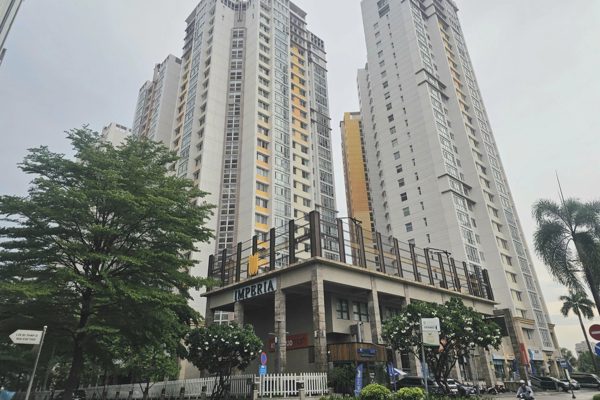
Chung cư Imperia An Phú, TPHCM (Ảnh Lê Tỉnh).
Nhà thấp tầng trong các dự án khu đô thị cũng giảm giá trên diện rộng. Miền Bắc giảm 15-20%, giá 70-280 triệu đồng/m2; miền Nam giảm 10-15%, còn 50-320 triệu đồng/m2. Miền Trung và miền Tây cùng giảm 10-15%, với giá lần lượt 45-200 triệu đồng/m2 và 30-100 triệu đồng/m2.
Ở phân khúc đất nền, giá tại miền Bắc giảm 15-20%, dao động 45-90 triệu đồng/m2. Miền Trung, miền Nam và miền Tây cùng ghi nhận mức giảm 10-15%, với giá bán lần lượt 15-75 triệu đồng/m2, 25-135 triệu đồng/m2 và 10-40 triệu đồng/m2.
DXS-FERI lưu ý các mức giảm trên phản ánh xu hướng điều chỉnh theo từng phân khúc và khu vực, không có nghĩa tất cả dự án đều giảm cùng mức độ. Trong bối cảnh lãi suất cao và thanh khoản hạn chế, những sản phẩm có giá phù hợp, pháp lý hoàn chỉnh và đáp ứng nhu cầu sử dụng thực tế có lợi thế hơn.
Tính đến hết tháng 9, tổng nguồn cung sơ cấp đạt 114.857 sản phẩm, tăng 21% so với cùng kỳ năm trước. Nguồn cung mới đạt 49.657 sản phẩm, tăng 33%. Riêng quý IV, thị trường dự kiến bổ sung hơn 30.000 sản phẩm, đưa tổng nguồn cung sơ cấp cả năm vượt 140.000 sản phẩm.
Trong khi đó, 9 tháng đầu năm, lượng sản phẩm sơ cấp tiêu thụ đạt 32.469 căn, giảm 16% so với cùng kỳ, dù nguồn cung tăng mạnh. Thị trường thứ cấp cũng có thêm lượng hàng từ các dự án bước vào giai đoạn bàn giao. Theo DXS-FERI, dòng tiền hiện chủ yếu đến từ nhu cầu ở thực và nhóm nhà đầu tư trung, dài hạn, trong khi hoạt động đầu cơ ngắn hạn gần như rút khỏi thị trường. Tỷ lệ hấp thụ tại miền Nam đạt 35-40%, miền Bắc 30-35%, miền Trung 13-18% và miền Tây chỉ 5-10%.
Nguồn cung lớn giúp người mua có thêm lựa chọn nhưng cũng khiến cạnh tranh giữa các dự án gia tăng. Khả năng hấp thụ ngày càng phụ thuộc vào pháp lý, uy tín chủ đầu tư, giá bán, hạ tầng giao thông và chính sách hỗ trợ tài chính.
Nguồn cung chuyển về phía Nam, thị trường đứng trước 3 kịch bản
Trong quý IV, miền Nam được dự báo chiếm tỷ trọng lớn nhất về nguồn cung mới, với khoảng 16.900 sản phẩm từ hơn 15 dự án, tương đương 56% tổng lượng hàng đưa ra thị trường. Miền Bắc đứng thứ hai với khoảng 8.000 sản phẩm từ 7 dự án, chiếm 26%. Miền Trung và miền Tây mỗi khu vực khoảng 2.700 sản phẩm.
DXS-FERI xây dựng ba kịch bản cho thị trường quý IV dựa trên tỷ lệ hấp thụ 20-25% trong quý III. Ở kịch bản lý tưởng, khi chi phí vốn giảm và điều kiện kinh tế cải thiện, nguồn cung có thể tăng 30-40%, giá bán tăng nhẹ 5-10%, lãi suất thả nổi 10-12% và tỷ lệ hấp thụ đạt 40-45%.
Ở kịch bản kỳ vọng, nguồn cung tăng 20-30%, giá đi ngang, lãi suất thả nổi 12-14% và tỷ lệ hấp thụ đạt 30-35%. Thanh khoản chủ yếu tập trung vào các sản phẩm phù hợp nhu cầu thực. Trong kịch bản thách thức, lãi suất thả nổi tăng lên 14-16%, nguồn cung chỉ tăng 15-20%, giá bán giảm nhẹ và tỷ lệ hấp thụ xuống dưới 20%. Thị trường thứ cấp có thể xuất hiện thêm các trường hợp cơ cấu lại danh mục đầu tư, tạo áp lực giảm giá tại một số tài sản.
Theo DXS-FERI, thị trường đang chuyển trọng tâm từ việc tăng nguồn cung sang tạo thanh khoản thực. Khi người mua ngày càng thận trọng, những dự án có pháp lý minh bạch, vị trí thuận lợi, giá phù hợp và chính sách thanh toán linh hoạt sẽ có lợi thế trong cuộc cạnh tranh giành sức mua.