
Mức sụt giảm này cũng đánh dấu sản lượng quý III thấp nhất kể từ năm 2012. Giá DRAM và NAND liên tục leo thang đã ảnh hưởng nghiêm trọng đến chi phí chip nhớ trong quý III. Điều này khiến chi phí nguyên vật liệu (BOM) tăng vọt, gây ra tình trạng thiếu hụt nguồn cung.
' %2F%3E%3C%2Fsvg%3E)
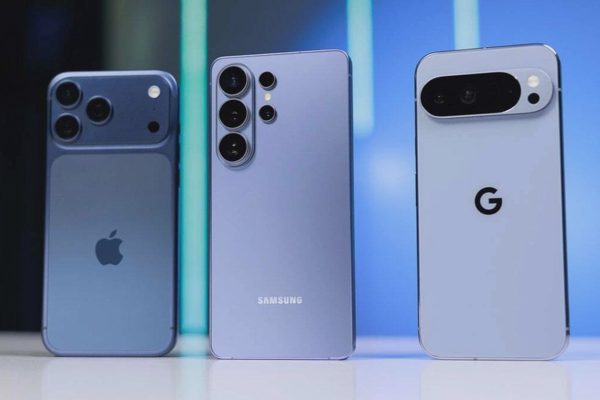
Chi phí linh kiện tăng cao khiến giá smartphone liên tục leo thang (Ảnh: PhoneArena).
Để ứng phó, các nhà sản xuất đã chuyển phần chi phí linh kiện tăng cao sang người tiêu dùng. Điều này đẩy giá bán lẻ điện thoại thông minh toàn cầu tăng 20% từ đầu năm 2026 và tiếp tục kéo giá bán trung bình (ASP) của thị trường lên cao.
“Quý III là quý thứ hai liên tiếp thị trường phải gánh chịu tác động từ cuộc khủng hoảng chip nhớ. Tình trạng thiếu hụt chip nhớ trầm trọng đang đẩy thị trường điện thoại thông minh bước vào một giai đoạn chọn lọc khắt khe hơn, tái định hình chiến lược của các nhà sản xuất và cả hành vi của người tiêu dùng.
Người tiêu dùng đang giữ thiết bị của mình lâu hơn, ngày càng cân nhắc nhiều hơn đến các thiết bị tân trang và ưu tiên các sản phẩm có giá trị cao. Trong khi đó, các nhà sản xuất đang điều chỉnh danh mục sản phẩm, chính sách giá và chiến lược thị trường để bảo vệ biên lợi nhuận", Shilpi Jain, chuyên gia phân tích cấp cao tại Counterpoint Research, chia sẻ.
Biến động trên tạo ra áp lực lớn đến phân khúc phổ thông. Trong khi đó, nhu cầu ở phân khúc cao cấp vẫn tương đối ổn định, làm nới rộng khoảng cách giữa phân khúc cao cấp và phân khúc nhạy cảm về giá.
Samsung vẫn giữ vị trí dẫn đầu trong quý III, với lượng hàng xuất xưởng giảm 3% so với cùng kỳ năm trước, trong khi thị phần tăng lên 23%. Dòng Galaxy Z Fold8 ghi nhận nhu cầu tăng trưởng, trong khi dòng Galaxy A tầm trung có doanh số ổn định tại các thị trường mới nổi.
Thị phần của Apple lần đầu tiên vượt mốc 20% trong quý III, bất chấp lượng xuất xưởng sụt giảm so với cùng kỳ năm trước. Sự sụt giảm về sản lượng phần lớn xuất phát từ việc thiếu vắng mẫu iPhone 18 tiêu chuẩn, khiến lượng hàng cung ứng ra các kênh phân phối trong tháng mở bán thấp hơn so với năm trước.
Xiaomi ghi nhận lượng hàng xuất xưởng sụt giảm mạnh hơn 30% so với cùng kỳ năm trước, kéo thị phần xuống còn 10%. Công ty đã giảm bớt sự hiện diện ở các phân khúc giá thấp, tăng giá bán trung bình và thắt chặt kế hoạch sản xuất thiết bị mới.
Các nhà sản xuất smartphone đang phải nỗ lực tìm cách bảo vệ biên lợi nhuận (Ảnh: PhoneArena).
OPPO và vivo ghi nhận mức giảm lượng hàng xuất xưởng hơn 20% so với cùng kỳ năm trước, với thị phần lần lượt giảm xuống còn 9% và 8%. Cả hai thương hiệu đều tăng giá trên toàn bộ danh mục sản phẩm phổ thông và tầm trung để đối phó với chi phí bộ nhớ gia tăng.
Báo cáo dự đoán thị trường vẫn còn phải đối mặt với nhiều thách thức trong những tháng còn lại của năm 2026. Trong bối cảnh chi phí linh kiện leo thang và khả năng chi trả của người tiêu dùng sụt giảm, các nhà sản xuất smartphone sẽ phải nỗ lực tìm cách bảo vệ biên lợi nhuận.
Việc cắt giảm sản xuất, thu hẹp danh mục sản phẩm và tập trung nhiều hơn vào các thiết bị cao cấp có khả năng sẽ tiếp tục kéo dài. Trong khi đó, các phân khúc nhạy cảm về giá sẽ phải đối mặt với áp lực nặng nề hơn từ chi phí linh kiện đắt đỏ và nguồn cung hạn chế.