
Chia sẻ được PGS-TS Ngô Trí Long, chuyên gia kinh tế, tại hội thảo 'Bất động sản sau cơn sốt' do Báo Dân Việt tổ chức sáng 15.10.
Giá nhà đã "chạm đáy" chưa, doanh nghiệp bất động sản cần làm gì để vượt khó trong giai đoạn thị trường trầm lắng? Người có nhu cầu ở thực và nhà đầu tư có nên xuống tiền thời điểm này? - là các vấn đề nóng đang được đặt ra với thị trường bất động sản hiện nay.
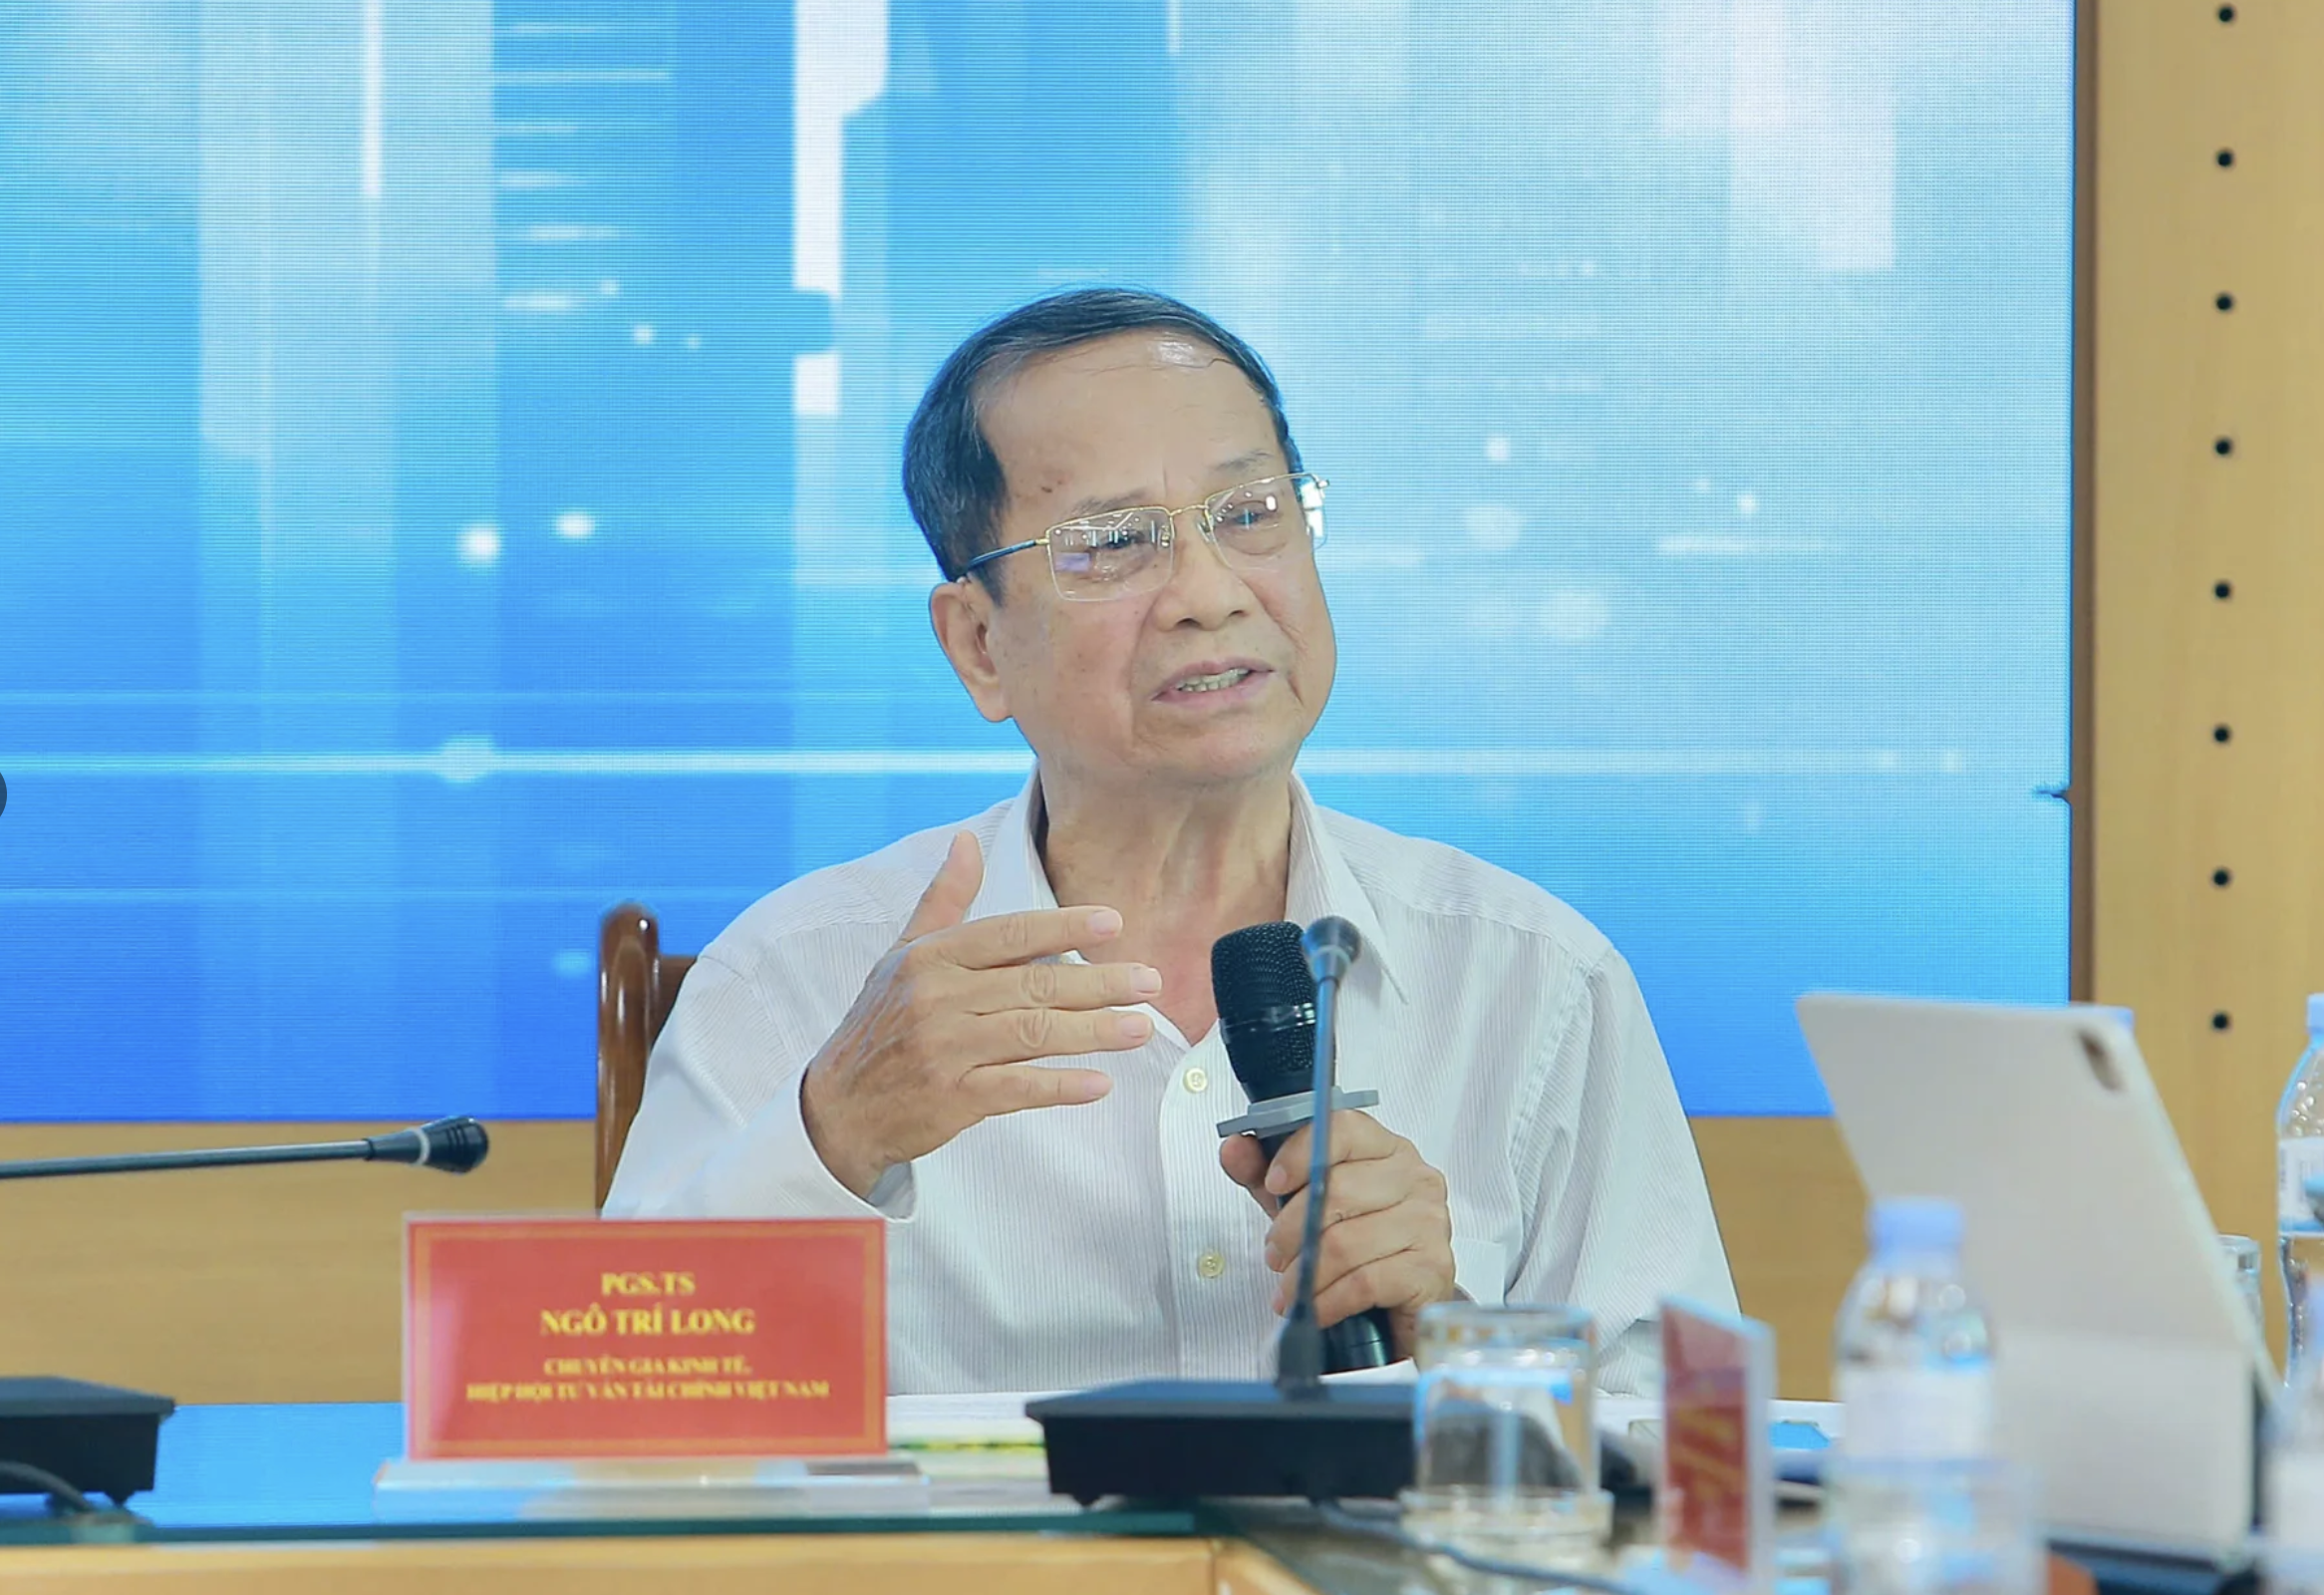
PGS-TS Ngô Trí Long, chuyên gia kinh tế
ẢNH: LÊ QUÂN
Theo PGS-TS Ngô Trí Long, người mua nhà cần chú ý điểm mấu chốt nhất: vay bao nhiêu là an toàn. Ông cho hay, tổng số tiền gốc và lãi phải trả hằng tháng nên ở mức không vượt quá 30 - 35% thu nhập thực tế của gia đình, theo khuyến nghị của một tổ chức tài chính quốc tế của Mỹ.
Một gia đình có thu nhập 40 triệu đồng/tháng nên trả nợ khoảng 12 - 14 triệu đồng. Nếu tỷ lệ trả nợ vượt 40% thu nhập, rủi ro tài chính và áp lực trả nợ sẽ rất lớn. Người mua nên có khoản dự phòng đủ trang trải sinh hoạt và trả nợ trong ít nhất 6 tháng, tốt hơn nữa là từ 9 - 12 tháng. Cạnh đó là lường trước rủi ro lãi suất thả nổi, gia đình có "gồng gánh" được không.
Ví dụ, nếu vay 1,5 tỉ đồng trong 20 năm với lãi suất 10%/năm, mỗi tháng người vay phải trả khoảng 14,5 triệu đồng. Tuy nhiên, trong bối cảnh hiện nay, lãi suất cho vay thực tế đang ở mức cao.
Nếu lãi suất tăng từ 10% lên 15%/năm, số tiền trả góp đều hằng tháng sẽ tăng từ khoảng 14,5 triệu đồng lên 19,8 triệu đồng, với giả định lãi suất cố định trong từng kỳ hạn. Như vậy, giá nhà có thể giảm nhưng gánh nặng trả nợ lại tăng lên đáng kể.
"Người mua nhà cần đặt an toàn tài chính lên hàng đầu, không nên vay vượt quá khả năng chi trả chỉ vì lo bỏ lỡ cơ hội mua nhà", ông Long khuyên.
Từ góc độ cơ quan quản lý, bà Hoàng Thu Hằng, Phó cục trưởng Cục Quản lý nhà và thị trường bất động sản (Bộ Xây dựng), cho rằng thị trường hiện đang xuất hiện sự khác biệt đáng kể giữa giá bất động sản sơ cấp và thứ cấp.
Trong khi giá trên thị trường thứ cấp đã có dấu hiệu giảm, giá bán trực tiếp từ các chủ đầu tư vẫn chưa điều chỉnh nhiều. Đây là một trong những nguyên nhân khiến thanh khoản thị trường tiếp tục gặp khó khăn.
Đáng chú ý, việc giá bất động sản thứ cấp giảm chưa hẳn đồng nghĩa với nhà đầu tư đang bán cắt lỗ. Bởi trước đó, giá đã tăng lên mức rất cao nên một số trường hợp giảm giá thực chất mới chỉ là giảm lợi nhuận kỳ vọng.
Không thể dự báo chính xác đâu là 'đáy' thị trường
Theo bà Hằng, nhu cầu mua nhà của người dân vẫn rất lớn. Nếu có sản phẩm phù hợp về vị trí, chất lượng và khả năng tài chính, người dân sẵn sàng giao dịch. Vấn đề là thị trường hiện thiếu những sản phẩm đáp ứng được các điều kiện này.
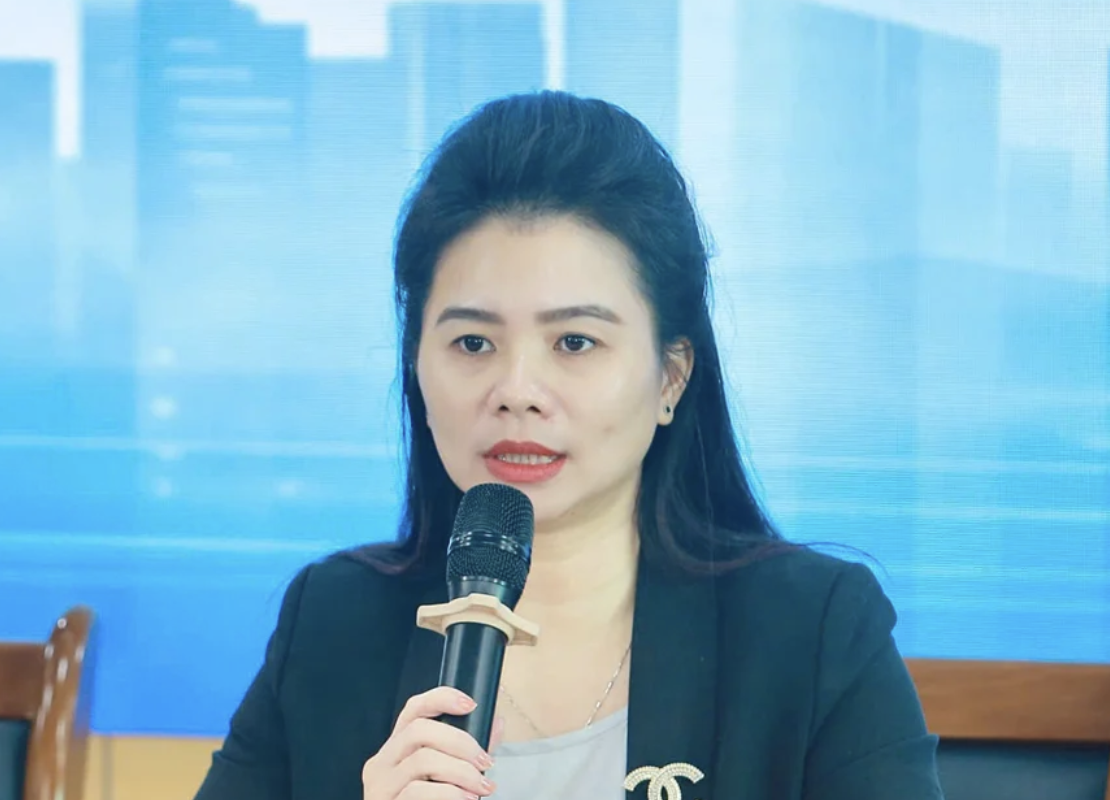
Bà Hoàng Thu Hằng, Phó cục trưởng Cục Quản lý nhà và thị trường bất động sản (Bộ Xây dựng)
ẢNH: LÊ QUÂN
Dù vậy, lời khuyên của đại diện Bộ Xây dựng với người có nhu cầu mua nhà để ở là không nên chờ đợi giá giảm xuống "đáy" quá lâu, bởi rất khó xác định chính xác thời điểm thị trường chạm đáy.
"Thay vì chỉ kỳ vọng mua được nhà với giá rẻ nhất, người mua cần đánh giá mức giá hiện tại có phù hợp với giá trị thực của bất động sản, biến động giá qua các năm và khả năng tài chính của bản thân hay không", bà Hằng nói.
Ví dụ một căn chung cư rộng 70 m² trước đây có giá khoảng 3 tỉ đồng, sau nhiều năm tăng lên 7 tỉ đồng. Người mua cần xem xét mức tăng này có hợp lý so với diễn biến thị trường và giá trị thực của căn hộ để đưa ra quyết định.
Song với những người mua bất động sản với mục đích đầu tư, không có nhu cầu ở thực, nên tiếp tục theo dõi diễn biến thị trường trước khi quyết định.
Theo bà Hằng, người mua cần chủ động đánh giá nhu cầu, khả năng tài chính và mức giá có thể chấp nhận, thay vì phụ thuộc hoàn toàn vào những dự báo về xu hướng thị trường.
Đặc biệt, trong bối cảnh chính sách đang hướng tới hạn chế đầu cơ, người tham gia thị trường cần thận trọng hơn với các quyết định sử dụng đòn bẩy tài chính, tránh kỳ vọng giá bất động sản sẽ tiếp tục tăng cao như giai đoạn trước.