Cần tiêu chí phân loại rõ ràng
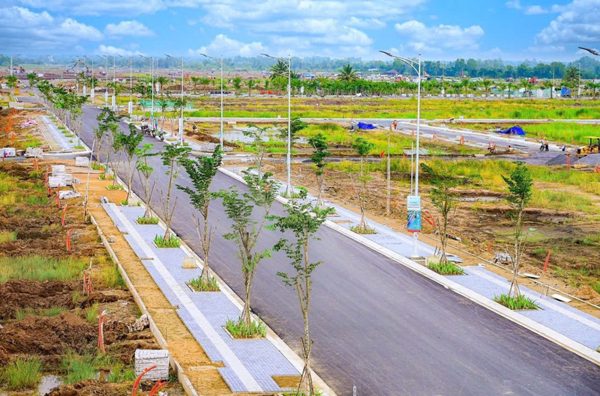
Bộ Tài chính vừa trình Quốc hội dự thảo Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp và Luật Thuế thu nhập cá nhân. Trong đó, nội dung được quan tâm trong dự thảo là đề xuất áp dụng thuế suất 0,2% đối với đất bỏ hoang, không đưa vào sử dụng hoặc chậm đưa vào sử dụng.

Theo đó, tại khoản 1 Điều 2 dự thảo đề xuất bổ sung khoản 8 Điều 7 Luật Thuế sử dụng đất phi nông nghiệp là “đất bỏ hoang, không đưa vào sử dụng, chậm đưa vào sử dụng áp dụng mức thuế suất 0,2% và không áp dụng hạn mức. Đất bỏ hoang, không đưa vào sử dụng, chậm đưa vào sử dụng thực hiện theo quy định pháp luật về đất đai”.
Việc không áp dụng hạn mức có ý nghĩa quan trọng, bởi nếu một diện tích đất được xác định thuộc nhóm đất bỏ hoang hoặc chậm đưa vào sử dụng thì toàn bộ diện tích thuộc trường hợp này có thể chịu mức thuế suất 0,2%.
Nếu được Quốc hội xem xét và thông qua thì Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp và Luật Thuế thu nhập cá nhân sẽ có hiệu lực thi hành từ ngày 1/1/2027.
Trao đổi với PV Tiền Phong, ông David Jackson - Tổng Giám đốc Avison Young Việt Nam và Campuchia khẳng định, nếu được thông qua, chính sách này sẽ hạn chế tình trạng găm giữ đất, sử dụng đất kém hiệu quả. Tuy nhiên, điều quan trọng là phải có tiêu chí phân loại rõ ràng giữa đất bỏ hoang, chậm đưa vào sử dụng do nguyên nhân chủ quan hay yếu tố khách quan. Nếu thiết kế hợp lý, chính sách không chỉ tạo áp lực đưa đất vào khai thác mà còn góp phần nâng cao hiệu quả sử dụng nguồn lực đất đai.
Tuy nhiên, theo ông, trước hết cần quy định cụ thể tiêu chí và khoảng thời gian xác định thế nào là đất bỏ hoang hoặc chậm đưa vào sử dụng, đồng thời phân biệt rõ nguyên nhân chủ quan và khách quan.
Công cụ thanh lọc thị trường
Đối với dự án đầu tư, cơ quan quản lý có thể căn cứ hồ sơ pháp lý, tiến độ thực hiện đã được chấp thuận và tình hình triển khai thực tế, chẳng hạn dự án đã được chấp thuận chủ trương đầu tư, đã thi công đến đâu và có đáp ứng tiến độ hay không.
Đồng thời, cần xác định dự án chậm do chủ đầu tư hay do vướng thủ tục đầu tư, điều chỉnh quy hoạch, chưa được bàn giao đủ mặt bằng. Không thể đánh đồng mọi trường hợp chậm triển khai là bỏ hoang đất bởi vì việc nắm giữ hay mua bán danh mục tài sản (bao gồm quỹ đất) là hoạt động đầu tư - kinh doanh bình thường của doanh nghiệp.
Với đất của cá nhân thì nhu cầu sở hữu đất để đầu tư dài hạn, chờ tăng giá hoặc dành cho con cháu thừa kế là nhu cầu tài sản bình thường. Đặc biệt, nếu đất vướng quy hoạch, hạn chế quyền chuyển nhượng, cải tạo, xây dựng hoặc đang chờ giải phóng mặt bằng thì đây là những yếu tố khách quan, không nên mặc nhiên xem là bỏ hoang để áp thuế cao
“Cần phân biệt rõ nguyên nhân chậm triển khai trước khi áp dụng mức thuế cao. Nếu dự án bị đình trệ do thủ tục hành chính, quy hoạch hoặc chưa được bàn giao đủ mặt bằng, doanh nghiệp không nên bị đánh đồng với trường hợp cố tình găm giữ đất”, ông David Jackson nói.
Trường hợp phát sinh khó khăn tài chính, doanh nghiệp phải tính toán lại dòng tiền, hiệu quả sử dụng vốn và tính khả thi của dự án. Nếu không còn hiệu quả, họ có thể phải tái cấu trúc danh mục tài sản, chuyển nhượng một phần quỹ đất để thu hồi vốn. Tuy nhiên, chi phí nắm giữ đất chỉ là một phần trong tổng chi phí đầu tư và nghĩa vụ tài chính, bên cạnh tiền sử dụng đất, tiền thuê đất và các chi phí liên quan.
“Chính sách này sẽ có tác động mạnh mẽ đến hành vi đầu cơ, đặc biệt là nhóm mua gom đất nền để đón quy hoạch, hạ tầng rồi đẩy giá kiếm lời trong ngắn hạn. Khi chi phí nắm giữ đất tăng lên, kỳ vọng đầu cơ lướt sóng sẽ giảm, qua đó góp phần hạn chế tình trạng tăng giá phi lý và thúc đẩy đưa đất vào sử dụng thực chất, phục vụ nhu cầu an cư, sản xuất, kinh doanh”, ông David Jackson nói.
Về dài hạn, ông David Jackson cho rằng, đây sẽ là công cụ thanh lọc thị trường, nâng cao tính minh bạch và kỷ luật đầu tư, đồng thời hạn chế lãng phí tài nguyên đất đai.
Tuy nhiên, ông lưu ý thuế không phải giải pháp duy nhất để ổn định giá bất động sản. Hiệu quả còn phụ thuộc vào tiêu chí áp thuế, khả năng thực thi và sự đồng bộ với chính sách quy hoạch, phát triển nguồn cung và quản lý thị trường.