
Theo báo cáo thị trường bất động sản quý III của Viện Nghiên cứu Kinh tế - Tài chính - Bất động sản Dat Xanh Services (DXS-FERI), lượng hấp thụ nhà ở sơ cấp cả nước ước đạt 6.368 sản phẩm, giảm 36% so với cùng kỳ năm ngoái. Trong khi đó, nguồn cung mới đạt khoảng 12.357 sản phẩm, giảm 40% so với quý trước và thấp hơn 54% so với cùng kỳ 2025.
Tính chung 9 tháng đầu năm, tổng lượng hấp thụ đạt khoảng 32.469 sản phẩm, giảm 16% so với cùng kỳ. Tỷ lệ hấp thụ tại miền Bắc và miền Nam lần lượt ở mức 30-35% và 35-40%, cùng giảm 10 điểm phần trăm so với năm ngoái.
Diễn biến này cho thấy sức mua tiếp tục suy yếu dù nguồn cung mới thu hẹp. Người mua có xu hướng thận trọng hơn trước chi phí vốn tăng, trong khi khả năng hấp thụ sản phẩm trên thị trường chưa theo kịp kỳ vọng của các chủ đầu tư.
Báo cáo của Avison Young Việt Nam cũng ghi nhận thanh khoản nhà ở giảm tại ba thị trường lớn gồm TP HCM, Hà Nội và Đà Nẵng trong quý vừa qua. Cụ thể, với phân khúc căn hộ, tỷ lệ hấp thụ sơ cấp trung bình tại Hà Nội đạt khoảng 31%, TP HCM khoảng 28% và Đà Nẵng khoảng 20% tổng nguồn cung chào bán, đồng loạt giảm 7-10 điểm phần trăm so với quý trước.
Phân khúc nhà liền thổ cũng ghi nhận tỷ lệ hấp thụ ở cả ba thị trường dao động 15-25% trên tổng nguồn cung chào bán, thấp hơn cùng kỳ từ 4-10 điểm phần trăm.
Xét riêng loại hình, mức suy giảm còn thể hiện rõ ở lượng giao dịch căn hộ và đất nền khi lượng tiêu thụ sơ cấp cả hai sản phẩm này trong quý vừa qua cùng giảm khoảng 66% so với quý trước đó, trong khi nhà phố, biệt thự giảm 27%, theo DKRA Consulting.
Một trong những yếu tố gây sức ép lên quyết định xuống tiền là chi phí vay mua nhà. DXS-FERI cho biết lãi suất vay bất động sản cố định trong 12 tháng đầu phổ biến ở mức 8,5-11,5% một năm. Sau thời gian ưu đãi, lãi suất thả nổi có thể lên 13-15% một năm, làm tăng nghĩa vụ trả nợ của người sử dụng vốn vay.

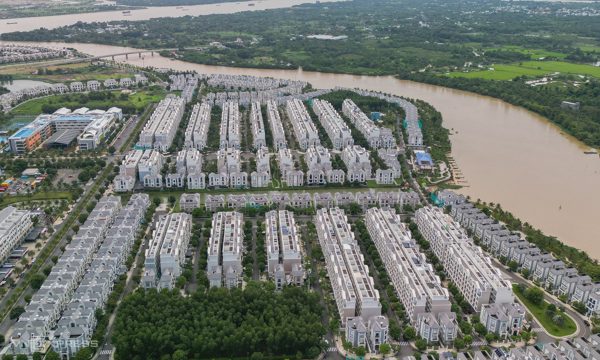
Bất động sản khu Đông TP HCM với các dự án chung cư, đất nền, nhà phố. Ảnh: Quỳnh Trần
Mặt bằng lãi suất này khiến người mua phải tính toán kỹ hơn khả năng thanh toán trong dài hạn, đặc biệt với những khoản vay lớn. Với nhà đầu tư sử dụng đòn bẩy tài chính, chi phí nắm giữ tài sản tăng lên trong khi việc bán lại hoặc khai thác dòng tiền có thể không đạt kỳ vọng.
Thực trạng này khiến một bộ phận khách hàng có xu hướng trì hoãn giao dịch để chờ diễn biến lãi suất và giá bán rõ ràng hơn. Các chủ đầu tư tiếp tục áp dụng chiết khấu, giãn tiến độ thanh toán và hỗ trợ lãi vay nhằm kích cầu, nhưng sức mua chưa phục hồi tương xứng.
Áp lực thanh khoản cũng khiến một số chủ đầu tư điều chỉnh kỳ vọng giá bán tại các dự án mở bán mới. Theo DXS-FERI, trong quý III, một số dự án ghi nhận mức giá chào bán thấp hơn khoảng 5-20% so với mặt bằng chung khu vực và giá dự kiến trước đó của chủ đầu tư.
Mức điều chỉnh có sự khác biệt giữa các vùng. Các dự án phía Bắc ghi nhận biên độ lớn, trong khi căn hộ tại miền Nam và miền Tây có mức điều chỉnh thấp hơn. Ở một số dự án căn hộ và nhà thấp tầng, giá chào bán thấp hơn khoảng 15-20% so với mặt bằng chung; tại miền Nam, mức điều chỉnh phổ biến khoảng 5-10% so với kỳ vọng ban đầu.
Dù vậy, động thái điều chỉnh này chỉ được ghi nhận ở những dự án mở bán lần đầu. Với các dự án triển khai giai đoạn tiếp theo, mặt bằng giá vẫn duy trì xu hướng tăng nhẹ hoặc đi ngang. Diễn biến trái chiều cho thấy giá bán không điều chỉnh đồng loạt mà phụ thuộc vào từng dự án, chiến lược kinh doanh và khả năng chi trả của khách hàng mục tiêu.
Thanh khoản dự kiến tiếp tục là thách thức trong quý cuối năm khi nguồn cung mới đang tăng trở lại. DXS-FERI ước tính khoảng 30.300 sản phẩm từ hơn 30 dự án sẽ được đưa ra thị trường trong quý IV, đưa tổng nguồn cung sơ cấp cả năm lên hơn 140.000 sản phẩm.
Theo kịch bản kỳ vọng của đơn vị này, nguồn cung quý này sẽ tăng 20-30%, giá bán cơ bản đi ngang, lãi suất thả nổi duy trì ở mức 12% và tỷ lệ hấp thụ đạt 30-35%. Trong kịch bản thách thức, nếu lãi suất vẫn duy trì mức tăng trên 14%, tỷ lệ hấp thụ có thể xuống dưới 20%, còn giá bán chịu áp lực giảm nhẹ.
Nguồn cung gia tăng có thể mở rộng lựa chọn cho khách hàng, nhưng cũng khiến các dự án cạnh tranh quyết liệt hơn khi sức mua chưa phục hồi tương ứng. Trong bối cảnh đó, khả năng tiêu thụ sẽ phụ thuộc nhiều hơn vào giá bán, pháp lý, vị trí, uy tín chủ đầu tư và chính sách thanh toán phù hợp với năng lực tài chính của người mua.
Phương Uyên