
Theo chuyên gia VN-Index có khả năng điều chỉnh mạnh và vùng dự báo cuối năm được đưa xuống khoảng 1.500 - 1.550 điểm.
Lợi suất trái phiếu tăng, thị trường mới nổi chịu sức ép
Thị trường trái phiếu toàn cầu đang trải qua một đợt biến động đáng chú ý. Đầu tháng 9, lợi suất trái phiếu Chính phủ Mỹ kỳ hạn 10 năm có thời điểm lên vùng 4,78 - 4,81%, mức cao nhất trong khoảng 35 tháng.
Diễn biến này xuất hiện trong bối cảnh căng thẳng địa chính trị tại Trung Đông gia tăng, giá dầu duy trì trên 90 USD/thùng, và thị trường lo ngại áp lực lạm phát kéo dài.
Tại Nhật Bản, lợi suất trái phiếu chính phủ kỳ hạn 10 năm (JGB) lên khoảng 3,015%, mức chưa từng thấy trong 30 năm (từ 1996).
Giới đầu tư đang quan tâm tới dòng vốn của Nhật Bản. Trong 8 tháng đầu năm 2026, nhà đầu tư nước này đã bán ròng khoảng 18,7 tỉ USD trái phiếu nước ngoài.
Trong khi đó, Nhật Bản đang nắm khoảng 1.120 tỉ USD trái phiếu Chính phủ Mỹ và là một trong những chủ nợ nước ngoài lớn nhất của Mỹ.
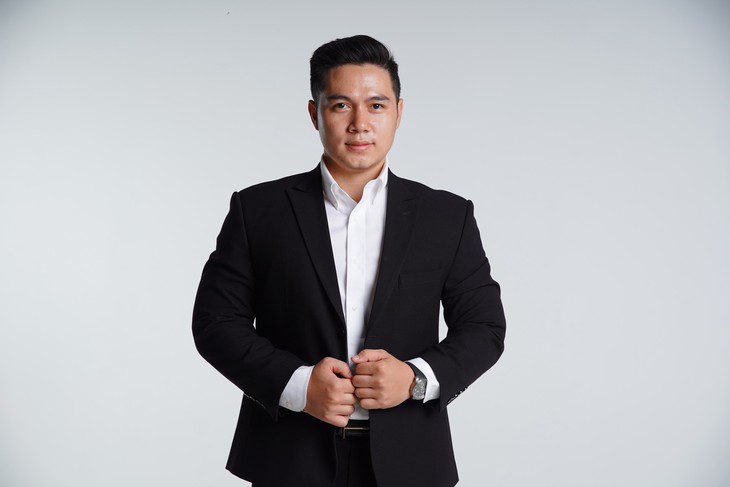
Ông Nguyễn Ngọc Phương - Ảnh: CK
Theo ông Nguyễn Ngọc Phương, Trưởng phòng tư vấn đầu tư, Trung tâm Kinh doanh 03 - Chứng khoán Yuanta Việt Nam, nếu nhà đầu tư Nhật Bản tiếp tục rút vốn về nước khi lợi suất trái phiếu Chính phủ Nhật trở nên hấp dẫn hơn, trái phiếu Chính phủ Mỹ có thể chịu thêm áp lực bán.
Điều này có thể đẩy lợi suất trái phiếu Mỹ tiếp tục tăng, thậm chí vượt ngưỡng 5%.
Nếu kịch bản này xảy ra, thị trường tài chính toàn cầu có thể đối mặt với biến động mạnh, kéo theo những tác động dây chuyền tới thị trường vốn, tỉ giá và làm gia tăng áp lực nợ công tại nhiều quốc gia. Các thị trường mới nổi, trong đó có Việt Nam, được đánh giá là nhóm nhạy cảm trước diễn biến này.
Rủi ro đến từ "carry trade"?
Theo chuyên gia Chứng khoán Yuanta Việt Nam, trước hết, khi lợi suất trái phiếu Chính phủ Mỹ kỳ hạn 10 năm ở mức cao, mức sinh lời của tài sản được coi là ít rủi ro trở nên hấp dẫn hơn.
Nhà đầu tư vì vậy có xu hướng yêu cầu phần bù rủi ro cao hơn đối với cổ phiếu và các tài sản rủi ro, qua đó tạo sức ép lên định giá và dòng vốn tại các thị trường mới nổi.
Một rủi ro khác đến từ giao dịch "carry trade" bằng đồng yen. Trong nhiều năm, nhà đầu tư có thể vay yen với chi phí thấp để đầu tư vào những tài sản có lợi suất cao hơn như cổ phiếu, trái phiếu tại thị trường mới nổi hoặc tiền số.
Khi lãi suất và lợi suất trái phiếu Nhật Bản tăng, chênh lệch lợi suất thu hẹp, sức hấp dẫn của chiến lược này giảm xuống. Việc nhà đầu tư đóng các vị thế "carry trade" có thể dẫn tới bán tài sản rủi ro, mua lại yen để hoàn trả các khoản vay, qua đó khuếch đại biến động trên thị trường tài chính.
Đồng USD cũng là biến số cần theo dõi. DXY đầu tháng 9 lên khoảng 99,24 điểm, cao nhất trong hai tuần, dù vẫn thấp hơn mức đỉnh 101,8 điểm ghi nhận cuối tháng 6.
Theo ông Phương, nếu đồng USD tiếp tục mạnh lên, tỉ giá USD/VND có thể chịu thêm áp lực trong những tháng cuối năm.
Ba kịch bản cho VN-Index đến cuối năm
Theo ông Phương, VN-Index từng lập đỉnh lịch sử vào tháng 5-2026, trong khi GDP 6 tháng đầu năm tăng 8,18%. Định giá thị trường cũng đã hạ xuống, với P/E VN-Index khoảng 11,9 lần, thấp hơn khoảng 22% so với mức bình quân 10 năm là 15,3 lần.
Tuy nhiên, diễn biến giữa các nhóm cổ phiếu phân hóa mạnh và khối ngoại vẫn bán ròng quy mô lớn. Điều này khiến thị trường đứng giữa hai nhóm lực tác động: triển vọng kinh tế, tăng trưởng lợi nhuận doanh nghiệp và câu chuyện nâng hạng ở một phía; lãi suất quốc tế, tỉ giá và dòng vốn ngoại ở phía còn lại.
Từ các yếu tố trên, ông Phương đưa ra ba kịch bản cho VN-Index đến cuối năm 2026.
Ở kịch bản tích cực, được chuyên gia này nhận định có xác suất 35%, dòng vốn liên quan FTSE có thể đến sớm và mạnh, trong khi Fed không tăng lãi suất và BOJ trì hoãn bước đi thắt chặt tiếp theo. VN-Index được dự báo củng cố mặt bằng giá cao trong quý 4 và có thể hướng tới vùng 1.950 - 2.000 điểm vào cuối năm.
Kịch bản cơ sở, có xác suất 45%, là Fed tiếp tục duy trì quan điểm thận trọng với lạm phát nhưng chưa tăng lãi suất, trong khi BOJ có thể nâng lãi suất thêm 0,25 điểm phần trăm vào cuối năm. Dòng vốn liên quan quá trình nâng hạng đến chậm hơn, còn tỉ giá USD/VND vẫn được kiểm soát.
Theo kịch bản này, quý 4 có thể là giai đoạn VN-Index đi ngang tích lũy trước khi hồi phục nhẹ về cuối năm, với vùng dự báo 1.750 - 1.800 điểm.
Cuối cùng là kịch bản tiêu cực, được gán xác suất 20%. Kịch bản này xảy ra nếu Fed tăng lãi suất 0,25 điểm phần trăm, lợi suất trái phiếu Chính phủ Mỹ kỳ hạn 10 năm vượt 5%, hoạt động đóng các giao dịch carry trade bằng yen diễn ra mạnh và căng thẳng Trung Đông tiếp tục leo thang.
Khi đó, áp lực bán trên thị trường tài chính toàn cầu có thể lấn át tác động tích cực từ dòng vốn liên quan nâng hạng. VN-Index có khả năng điều chỉnh mạnh và vùng dự báo cuối năm được đưa xuống khoảng 1.500 - 1.550 điểm.
 VN-Index sau cú rơi mạnh: Nhà đầu tư bán vì sợ hay vì đâu?
Sau nhịp tăng nóng, VN-Index bất ngờ rơi mạnh trong phiên 11-9, khi áp lực bán lan rộng và nhiều tín hiệu từ bên ngoài cùng lúc trở nên kém thuận lợi; đâu là nguyên nhân thực sự phía sau cú rơi này?