
Nếu cứ miệt mài cày ngày đêm để trả nợ khoản vay, nhiều bạn đọc lo ngại bạn trẻ sẽ đánh đổi thanh xuân, sức khỏe thay vì dành tiền đi du lịch, mua sắm tận hưởng cuộc sống - Ảnh: YẾN TRINH
Xung quanh bài viết Vay nợ để có động lực phấn đấu hay lại tạo áp lực mệt nhoài?, nhiều bạn đọc bày tỏ nỗi niềm. Ước mơ có chút gì đó của riêng mình, thế nhưng thực tế vay và trả nợ đã khiến nhiều bạn chới với.
"Bạn bè ai cũng có nhà ổn định…"
Nhiều bạn đọc bày tỏ sự thận trọng, thậm chí lo ngại trước việc vay nợ để mua nhà khi thu nhập chưa ổn định hoặc chưa đủ khả năng chi trả.
Thấy bạn bè "ai cũng có nhà cửa ổn định", chị Nguyễn Hương kể bản thân cũng cố gắng mua căn hộ ngoại thành gần 2 tỉ đồng.
Gom góp gần 300 triệu đồng tiền dành dụm, chị vay người thân mấy trăm triệu. Phần còn lại gần 1 tỉ đồng, chị vay thế chấp chính căn hộ đó.
"Bây giờ nghĩ lại tôi thấy tự mình tạo áp lực cho mình vì nguồn thu nhập làm ngày làm đêm cũng chỉ trả được nửa tiền lãi. Tôi đang tính kêu bán căn hộ vì không kham nổi nữa", chị tâm sự.
Cày ngày cày đêm không tiết kiệm nổi 1 chỉ vàng, bạn trẻ trăn trở có nên cống hiến hết mình
Lương vợ chồng 20 triệu mà mẹ chồng cứ giục sinh con, sinh con sớm rồi lo hay chờ có tiền mới sinh?
Muốn nghỉ hưu tuổi 40, chuyên gia nói tài sản quan trọng nhất không phải tiền
Thời sốt đất, bạn đọc Ngọc Linh trót vay tiền mua hai mảnh đất nghỉ dưỡng. Ban đầu bạn trả nợ ngân hàng rất khỏe vì thu nhập tốt.
"Dịch COVID-19 xảy đến, mình chới với. Công việc bấp bênh, xoay đầu này đầu nọ. May mà nguồn thu nhập rồi cũng phục hồi lại được.
Mình đã từng tiếc nuối vì sao không bỏ tiền vào nhiều giỏ, như mua vàng (có 1 thời gian vàng lên giá cao), hoặc mua thêm chung cư cũng tăng được ít nhiều", bạn đọc này tâm sự.
Thận trọng hơn, anh Nguyễn Bảo Lộc cho rằng sử dụng đòn bẩy tài chính để mua nhà, sắm xe hoặc đầu tư, kinh doanh là con dao hai lưỡi. Anh nhấn mạnh: "Đây có thể là động lực để hoàn thành mục tiêu, nhưng cũng có khi trở thành áp lực trả nợ hằng tháng".
Anh Lộc chia sẻ đang phải gồng mình trả cả gốc lẫn lãi ngân hàng trên dưới 30 triệu đồng mỗi tháng. Bù lại, anh sở hữu một mảnh đất đẹp, có kế hoạch an cư và đầu tư kinh doanh trên chính mảnh đất đó.
"Nhờ có thêm nguồn thu từ cho thuê đất và sản xuất nông nghiệp, khoản nợ hiện tại chưa trở thành vấn đề quá đáng lo ngại", anh bộc bạch.
Từ trải nghiệm của mình, anh Lộc cho rằng trước khi vay tiền đầu tư, kinh doanh hoặc mua nhà, mỗi người cần liệu cơm gắp mắm, tính toán các nguồn thu nhập hằng tháng để trả nợ, tránh tạo áp lực cho chính mình.
Dù cho rằng vay nợ, dùng đòn bẩy tài chính là giải pháp cần thiết để hiện thực hóa mục tiêu an cư, không ít bạn đọc cho rằng cần cân nhắc kỹ khả năng tài chính để tránh biến khoản vay thành gánh nặng.
Anh Nguyễn Văn Cường chốt hạ: "Ôi, xài thẻ tín dụng mua trước trả sau cũng đã mệt, chứ đừng nói vay tiền". Đồng tình, bạn đọc Duc cho biết bản thân thuộc kiểu có tiền mới dám mua, "bởi nếu đang thiếu mà vay thêm, áp lực tâm lý rất lớn".
Vay nợ là chuyện phải tính đến trong quá trình lập nghiệp?
Ở luồng ý kiến ủng hộ việc vay tiền có tính toán, anh Trường cho rằng nếu cứ chờ có đủ 100% tiền mới mua nhà, người trẻ làm công ăn lương bình thường chắc rất khó có được nhà riêng.
"Giá nhà đất tăng nhanh, trong khi thu nhập tích lũy từng tháng có hạn. Vay một phần để mua rồi trả dần cũng là cách nhiều người phải tính đến", anh chiêm nghiệm.
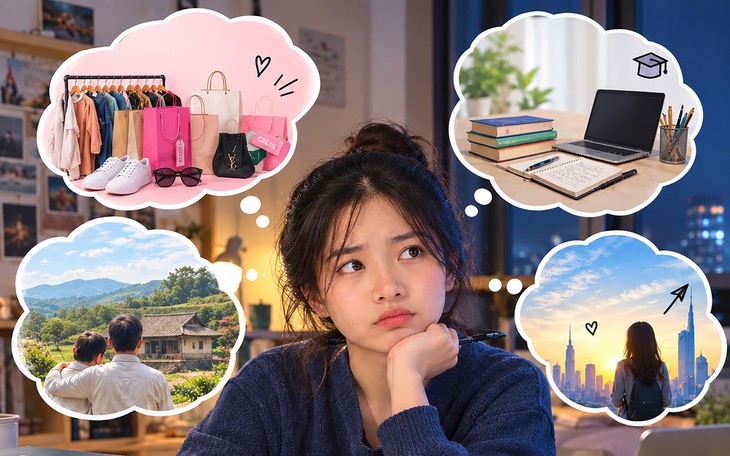
Đồng tình, chị Kim Hoa chia sẻ việc có sẵn tiền trong tài khoản đôi khi khiến người ta dễ chi tiêu cho việc mua sắm hay những chuyến đi chơi.
Ngược lại, khi mỗi tháng đều có một khoản phải trả, bản thân sẽ tự biết cân nhắc việc chi tiêu hơn.
Tâm huyết với chủ đề này, bạn đọc Sao Xẹt nhìn nhận việc vay mượn mua đất, xây nhà hay mua căn hộ là chuyện nhiều người phải tính đến trong quá trình lập nghiệp.
Ngoại trừ những người có sẵn điều kiện kinh tế, phần đông đều phải tích cóp, vay mượn để thực hiện những mục tiêu lớn trong đời.
Tuy nhiên, ông khuyên nên ưu tiên vay người thân, có kế hoạch trả nợ rõ ràng, trả dần các khoản vay và hạn chế sử dụng đòn bẩy tài chính.
Nếu buộc phải vay ngân hàng, ông cho rằng chỉ nên vay từ 30% trở xuống giá trị tài sản, đồng thời bảo đảm tiền lãi nằm trong khả năng chi trả.
"Lãi suất vay mua nhà thường có thời gian ưu đãi trong hai năm đầu, sau đó có thể thả nổi. Khi thị trường bất động sản khó thanh khoản, người mua sử dụng đòn bẩy tài chính có thể gặp thêm khó khăn nếu muốn bán tài sản để thoát khỏi áp lực nợ", ông đúc kết.
Đừng đánh đổi sức khỏe để kiếm tiền rồi ân hận
Anh Kim Hùng Lê nhận định, lý do gì phải cố mua nhà, cố vay nợ cho bằng được để rồi lâm vào cảnh nợ nần túng thiếu?
Dù rằng phải có một khoản tích lũy kha khá cho tương lai, tuổi già, chăm sóc cha mẹ, nhưng không có nghĩa là phải cố bằng mọi giá sở hữu cái gì đó có giá trị để rồi đánh đổi bằng thanh xuân, sức khỏe, những khoảnh khắc hạnh phúc hay thảnh thơi.
"Tôi không cổ vũ mọi người sống mặc kệ, nhưng đừng đánh đổi sức khỏe rồi sau này thảnh thơi thì lại không còn sức khỏe để tận hưởng cuộc sống nữa", anh nhắn nhủ.
 Không kết hôn, không sinh con có cần thiết phải mua nhà?
Căn nhà có thể giúp người độc thân yên tâm về chỗ ở. Nhưng nếu phải trả góp đến tuổi nghỉ hưu và không có con kế thừa, liệu mua nhà có đáng hơn việc dành tiền chăm sóc tuổi già?