
Lãi suất tăng, người vay chật vật trả nợ
Anh Nguyễn Văn Tuyên, trú tại phường Vĩnh Tuy (Hà Nội) vừa phải tất toán khoản vay mua ô tô trước hạn khi lãi suất thả nổi tăng mạnh. Theo anh Tuyên, khoản vay 200 triệu đồng được thực hiện từ tháng 9-2024, thời hạn 48 tháng. Sau hai năm trả nợ, dư nợ còn 99.992.000 đồng, trong khi số tiền phải thanh toán kỳ ngày 15-10 lên tới gần 5,7 triệu đồng. “Tôi chấp nhận chịu phạt 2% trên dư nợ còn lại, khoảng 2 triệu đồng, để tất toán khoản vay vì lãi suất thả nổi quá cao”, anh Tuyên chia sẻ.
Theo anh Tuyên, khi làm thủ tục vay, anh chưa được tư vấn đầy đủ về rủi ro lãi suất tăng sau thời gian ưu đãi. Từ kinh nghiệm của mình, anh cho rằng người mua ô tô trả góp cần tính toán kỹ khả năng tài chính, bởi ngoài gốc và lãi vay còn phải chi trả chi phí vận hành, bảo dưỡng và khấu hao phương tiện.
Không chỉ người vay mua ô tô, áp lực tài chính cũng hiện hữu với nhiều gia đình vay mua nhà, nhất là khi khoản vay sắp hết thời gian ưu đãi. Chị Nguyễn Vũ Diệu Linh, trú tại phường Xuân Đỉnh (Hà Nội) chia sẻ, chị vay ngân hàng MSB 1,8 tỷ đồng từ tháng 10-2025 để mua căn hộ tại Long Biên, với lãi suất ưu đãi 7,5%/năm trong hai năm đầu. Hiện mỗi tháng chị trả khoảng 17-18 triệu đồng cả gốc và lãi. Tuy nhiên, sau khi hết ưu đãi, nếu lãi suất thả nổi tăng lên khoảng 11-12%/năm như dự kiến, số tiền phải trả có thể lên tới 22-24 triệu đồng/tháng. Lo ngại gánh nặng tài chính gia tăng, chị chủ động cắt giảm chi tiêu, tích lũy tiền để trả bớt nợ gốc.
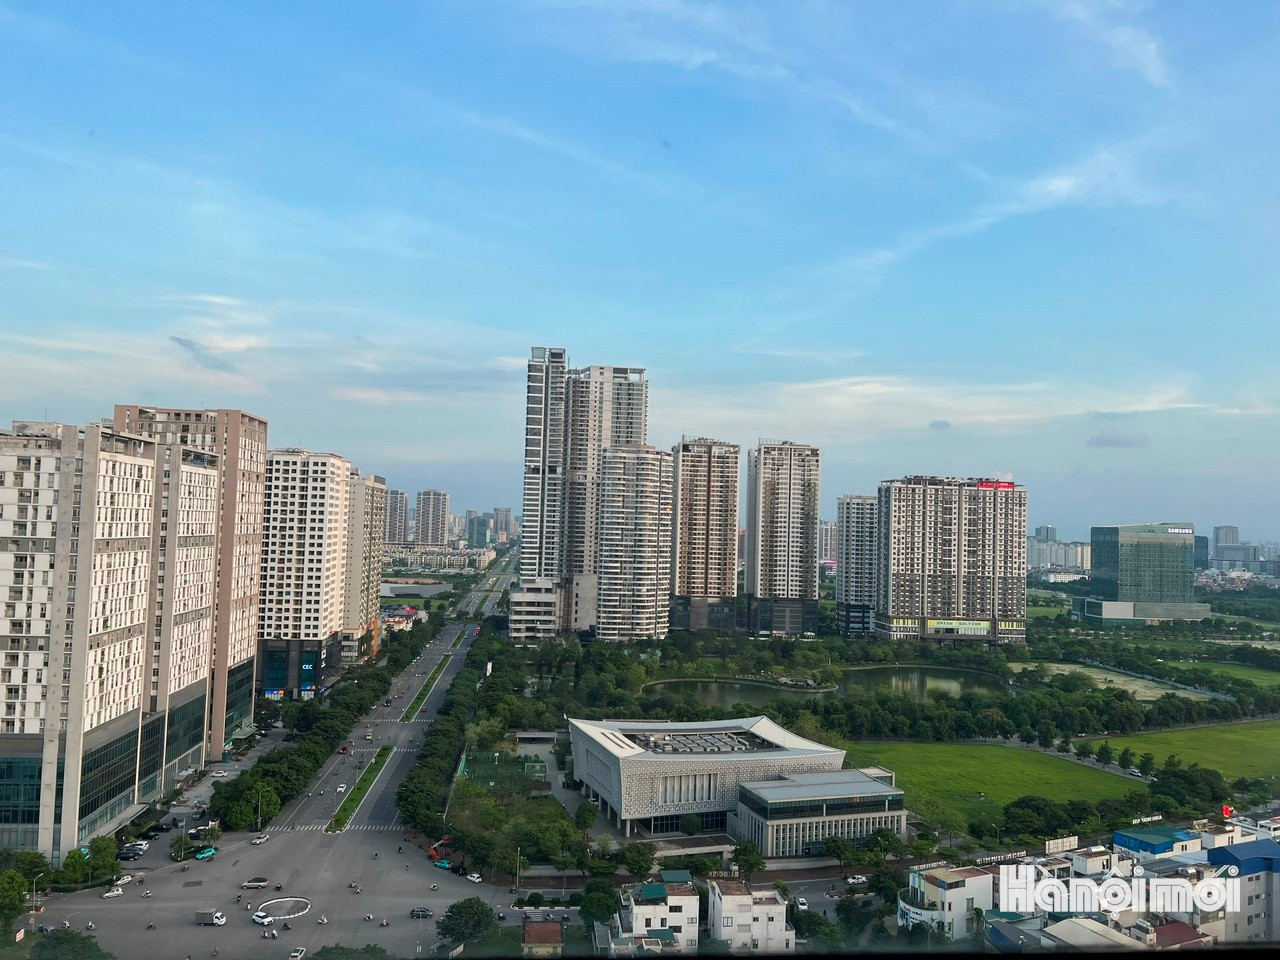
Lãi suất sau thời gian ưu đãi tăng cao khiến nhiều người vay mua nhà đối mặt với áp lực trả nợ hằng tháng. Ảnh: Tuệ Lâm
Một số người còn gặp khó khăn lớn hơn khi khoản vay vượt quá khả năng cân đối của gia đình. Anh Nguyễn Minh Hoàn, trú tại phường Cầu Giấy (Hà Nội) cho biết, vợ chồng anh vay gần 2,4 tỷ đồng mua căn hộ, được hỗ trợ lãi suất 0% trong hai năm đầu. Khi hết ưu đãi, lãi suất tăng lên 12,3%/năm, đẩy khoản thanh toán lên khoảng 35 triệu đồng/tháng, trong khi tổng thu nhập của hai vợ chồng khoảng 60 triệu đồng. Cuối cùng, gia đình anh phải bán căn hộ để tất toán khoản vay. “Vợ chồng tôi rất tiếc khi phải bán nhà, nhưng nếu cố giữ thì áp lực trả nợ hằng tháng quá lớn”, anh Hoàn chia sẻ.
Những trường hợp trên cho thấy rủi ro không chỉ nằm ở số tiền vay ban đầu, mà còn ở khả năng duy trì dòng tiền trả nợ khi lãi suất thay đổi hoặc thu nhập suy giảm.
Thủ tục vay thuận lợi, nhưng lãi suất vẫn là rào cản
Khảo sát thực tế tại một số ngân hàng cho thấy, bên cạnh những khó khăn của khách hàng đang trả nợ, lãi suất cũng trở thành yếu tố khiến người có nhu cầu vay mới thận trọng hơn.
Trao đổi với phóng viên, một nhân viên VPBank cho biết, lãi suất cho vay mua nhà, mua ô tô và vay tiêu dùng hiện vẫn ở mức cao. Theo thông tin tư vấn tại thời điểm khảo sát, lãi suất vay mua nhà dao động khoảng 7-11%/năm; đối với vay tiêu dùng, mức lãi suất cơ sở và lãi suất cho vay được trao đổi từ khoảng 11-13%/năm trở lên, tùy sản phẩm và điều kiện khoản vay.
Đáng chú ý, nhân viên này cho rằng thủ tục vay vốn hiện không có nhiều khó khăn, trở ngại lớn nhất đối với khách hàng là lãi suất. Các mức được tư vấn chỉ mang tính tham khảo, không áp dụng chung cho mọi khách hàng; lãi suất thực trả còn phụ thuộc vào điều kiện và hợp đồng tín dụng cụ thể.
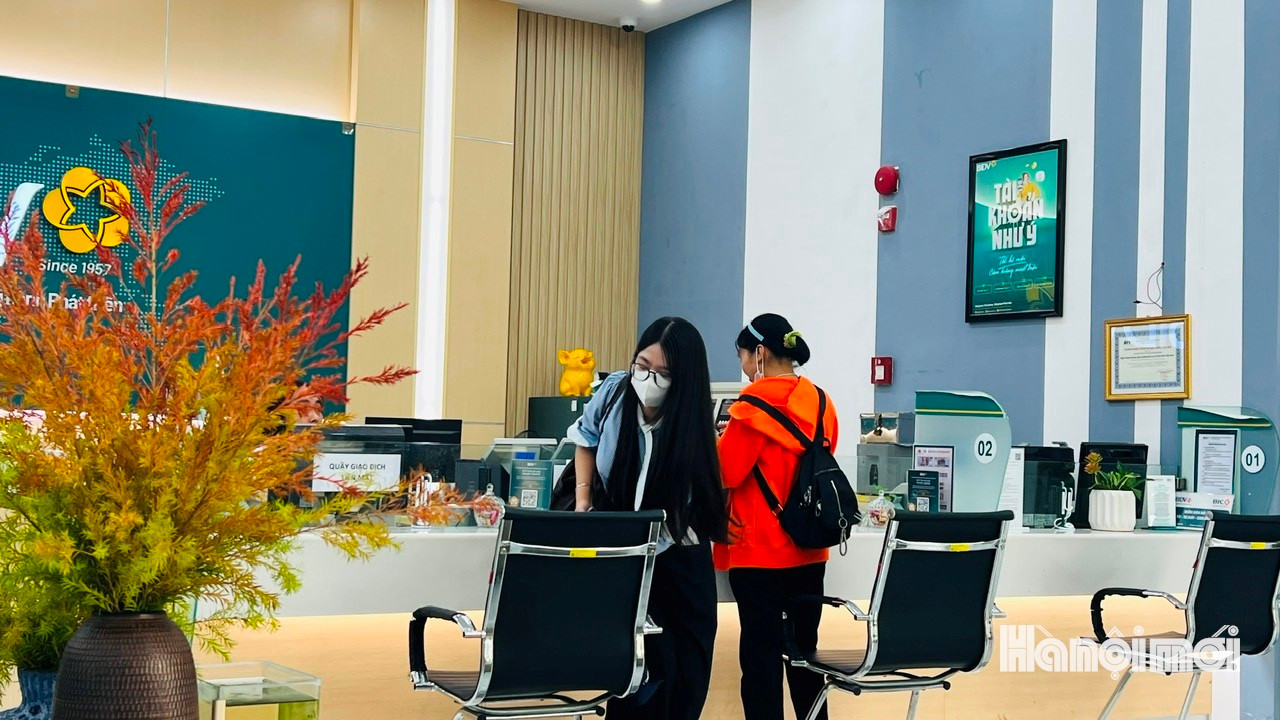
Chi phí lãi vay đang là yếu tố khiến nhiều người thận trọng hơn khi quyết định vay vốn. Ảnh: Tuệ Lâm
Tương tự, một nhân viên Ngân hàng BIDV cho biết, thời gian gần đây, nhiều khách hàng vay tiêu dùng gặp khó khăn trong thanh toán nợ do chi phí lãi vay cao. Theo nhân viên này, số người đến đăng ký vay tiêu dùng mới cũng giảm rõ rệt so với trước. Tâm lý e ngại lãi suất và áp lực trả nợ khiến không ít khách hàng cân nhắc kỹ hơn, ngay cả khi có nhu cầu vay vốn thực tế.
Theo Hiệp hội Ngân hàng Việt Nam, đến cuối tháng 8-2026, dư nợ cho vay phục vụ nhu cầu đời sống và tín dụng qua thẻ của toàn hệ thống đạt khoảng 4,62 triệu tỷ đồng, tăng 21,75% so với cùng kỳ, chiếm 22,56% tổng dư nợ tín dụng nền kinh tế.
Trong bối cảnh đó, ngày 21-10, Ngân hàng Nhà nước ban hành Công văn số 9736/NHNN-CSTT, yêu cầu các ngân hàng thương mại giảm thực chất lãi suất huy động và cho vay. Trước đó, BIDV triển khai chương trình cho vay ngắn hạn với lãi suất từ 6%/năm, giảm tới 2 điểm phần trăm/năm so với mức thông thường, tùy lĩnh vực và kỳ hạn. Tuy nhiên, chương trình tập trung vào những ngành, lĩnh vực ưu tiên, không đồng nghĩa mọi khoản vay tiêu dùng đều được hưởng mức lãi suất này.
Vấn đề được nhiều người vay quan tâm là chính sách giảm lãi suất sẽ tác động như thế nào đến các khoản vay hiện hữu, đặc biệt là khoản vay theo cơ chế thả nổi. Bởi mức lãi suất thực tế còn phụ thuộc vào hợp đồng tín dụng, lãi suất tham chiếu, biên độ cộng thêm và thời điểm điều chỉnh.
Vì vậy, bên cạnh việc tạo thuận lợi về thủ tục, các ngân hàng cần minh bạch tổng chi phí khoản vay, phương thức tính lãi, điều kiện sau ưu đãi và phí trả nợ trước hạn. Người vay cũng cần dự phòng khả năng lãi suất tăng hoặc thu nhập giảm để tránh rơi vào thế bị động.
Tín dụng tiêu dùng góp phần đáp ứng nhu cầu đời sống, hỗ trợ sức mua và thúc đẩy thị trường. Tuy nhiên, hiệu quả của dòng vốn không chỉ nằm ở thủ tục thuận tiện hay giải ngân nhanh, mà còn ở khả năng trả nợ bền vững. Bởi vay được tiền mới chỉ là bước đầu, trả được nợ đúng hạn mới là yếu tố quyết định sự an toàn tài chính của người vay.