
Bỏ qua điều hướng
•

Bộ Tài chính đề xuất đánh thuế 0,2% đất bỏ hoang, không áp dụng hạn mức

Bộ Tài chính đề xuất đánh thuế 0,2% đất bỏ hoang, không áp dụng hạn mức
Nguồn ảnh: VietnamNet

Bộ Tài chính đề xuất áp dụng thuế suất 0,2% đối với đất bỏ hoang, không đưa vào sử dụng hoặc chậm đưa vào sử dụng, không áp dụng hạn mức.

Bộ Tài chính vừa trình Chính phủ dự án Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp và Luật Thuế thu nhập cá nhân.

Đáng chú ý, Bộ Tài chính đề xuất bổ sung quy định về thuế suất đối với đất bỏ hoang, không đưa vào sử dụng hoặc chậm đưa vào sử dụng.

Theo Bộ Tài chính, Luật Thuế sử dụng đất phi nông nghiệp hiện hành đã có một số quy định nhằm khuyến khích sử dụng đất tiết kiệm, hiệu quả. Trong đó, đất ở áp dụng biểu thuế lũy tiến từng phần với mức thuế suất 0,03% đối với diện tích trong hạn mức, 0,07% đối với phần diện tích từ trên 1 đến 3 lần hạn mức và 0,15% đối với phần diện tích trên 3 lần hạn mức.

W-dat bo hoang.jpg
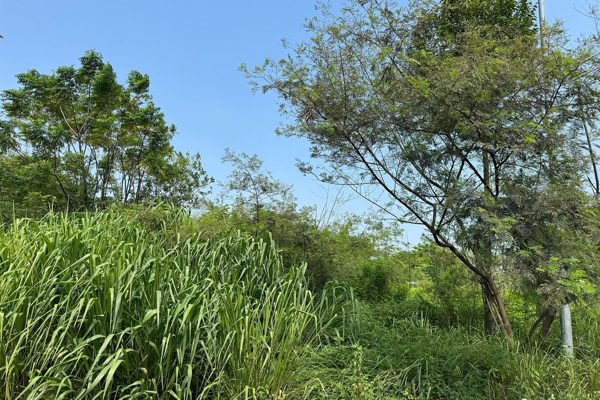
Bộ Tài chính đề xuất đánh thuế 0,2% với đất bỏ hoang, chậm đưa vào sử dụng. Ảnh: Duy Anh

Đối với đất sản xuất, kinh doanh phi nông nghiệp, mức thuế suất hiện hành là 0,03%; đất sử dụng không đúng mục đích, đất chưa sử dụng theo đúng quy định là 0,15%; đất lấn, chiếm là 0,2%.

Tuy nhiên, Bộ Tài chính cho rằng, Luật Thuế sử dụng đất phi nông nghiệp chưa có quy định về mức thuế suất đối với đất bỏ hoang, đất không đưa vào sử dụng hoặc chậm đưa vào sử dụng.

Để tiếp tục thể chế hóa Nghị quyết số 21-NQ/TW, trong đó đặt yêu cầu nghiên cứu chính sách tài chính, thuế với lộ trình phù hợp nhằm sử dụng đất tiết kiệm, hiệu quả, khắc phục tình trạng bỏ hoang đất, chậm đưa đất vào sử dụng và hạn chế đầu cơ, dự thảo luật đề xuất bổ sung quy định mới.

Cụ thể, dự thảo đề xuất bổ sung khoản 8 vào Điều 7 Luật Thuế sử dụng đất phi nông nghiệp, quy định đất bỏ hoang, không đưa vào sử dụng, chậm đưa vào sử dụng áp dụng mức thuế suất 0,2% và không áp dụng hạn mức.

Việc xác định đất bỏ hoang, không đưa vào sử dụng, chậm đưa vào sử dụng được thực hiện theo quy định của pháp luật về đất đai.

Mức thuế suất đề xuất cao gần 7 lần mức 0,03% đang áp dụng với đất ở trong hạn mức.

Dự án luật dự kiến được Quốc hội xem xét, thông qua tại kỳ họp tháng 10/2026. Nếu được thông qua, luật dự kiến có hiệu lực từ ngày 1/1/2027.

Bộ Tài chính vừa trình Chính phủ dự thảo sửa đổi Luật Thuế sử dụng đất phi nông nghiệp với đề xuất áp mức thuế suất 0,2% đối với các diện tích đất bỏ hoang, không đưa vào sử dụng hoặc chậm tiến độ triển khai. Điểm đáng chú ý của chính sách này là không áp dụng hạn mức diện tích đối với loại hình đất vi phạm, đánh dấu bước tiến quan trọng trong việc thể chế hóa Nghị quyết 21-NQ/TW của Trung ương. Việc điều chỉnh chính sách tài chính này hướng tới mục tiêu thúc đẩy thói quen sử dụng nguồn lực tài nguyên tiết kiệm, đồng thời ngăn chặn triệt để hành vi đầu cơ và tích trữ bất động sản. Mức thuế suất 0,2% được đề xuất cao gấp gần 7 lần so với thuế suất 0,03% hiện đang áp dụng cho đất ở trong hạn mức và tương đương với mức phạt đối với hành vi đất lấn chiếm. Hiện nay, khung thuế hiện hành chỉ áp dụng lũy tiến từ 0,03% đến 0,15% cho đất ở vượt hạn mức và 0,15% cho đất sử dụng sai mục đích nhưng lại bỏ ngỏ quy định cụ thể cho đất bỏ hoang. Việc bổ sung khoản 8 vào Điều 7 của luật hiện hành sẽ tạo ra chế tài tài chính đủ sức răn đe, buộc các chủ sở hữu phải chủ động đưa đất vào khai thác sản xuất kinh doanh. Tiêu chí xác định cụ thể các trường hợp đất bỏ hoang hoặc chậm tiến độ sẽ được căn cứ chính xác theo các quy định của pháp luật về đất đai. Dự án luật dự kiến sẽ được Quốc hội xem xét và thông qua tại kỳ họp diễn ra vào tháng 10 năm 2026. Nếu được thông qua theo đúng lộ trình, quy định thuế mới này sẽ chính thức có hiệu lực thi hành kể từ ngày 1 tháng 1 năm 2027 trên phạm vi toàn quốc.