
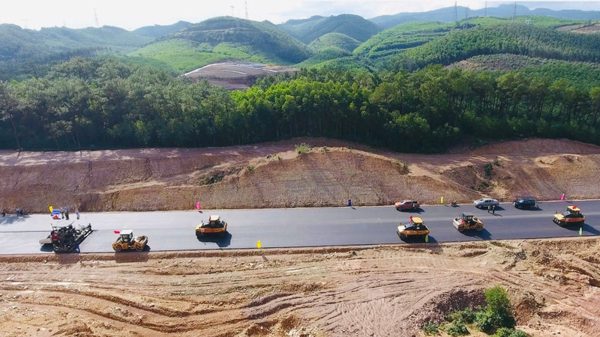
Số đăng ký giải ngân phải đi cùng tiến độ dự án
Còn một kỳ chấm điểm thử tháng 9 và quý III/2026 trước khi phương án chấm điểm giải ngân vốn đầu tư công được áp dụng chính thức từ kỳ báo cáo tháng 10. Ở thời điểm này, vấn đề Bộ Tài chính đặt ra không chỉ là các đơn vị đã nhập dữ liệu hay chưa, mà còn là số liệu đăng ký, báo cáo có phản ánh sát việc thực hiện dự án và có thống nhất khi dùng để chấm điểm hay không.
Trong Công văn số 15207/BTC-PTHT ngày 25/9/2026, Bộ Tài chính đề nghị các bộ, cơ quan trung ương, địa phương triển khai phương án chấm điểm theo Quyết định số 1129/QĐ-TTg của Thủ tướng Chính phủ.
Trước đó, Bộ Tài chính đã hướng dẫn phương án chấm điểm tại Công văn số 10950/BTC-PTHT ngày 24/7/2026, tổ chức chấm điểm thử kỳ tháng 7, tháng 8 và tập huấn toàn quốc ngày 10/9. Qua các kỳ thử và ý kiến trao đổi tại hội nghị, những vấn đề cần làm rõ tập trung vào cách xác định số đăng ký giải ngân, nguồn vốn và phạm vi số liệu, việc đối chiếu kết quả thanh toán, cập nhật khó khăn, vướng mắc cũng như sử dụng Hệ thống cơ sở dữ liệu tài chính.
Điểm đáng chú ý là số vốn đăng ký giải ngân hằng tháng có ảnh hưởng trực tiếp đến kết quả đánh giá. Theo phương án tại Quyết định số 1129/QĐ-TTg, chỉ tiêu 2.2 về tiến độ giải ngân thực tế so với tiến độ đơn vị đăng ký được xác định trên cơ sở mức độ hoàn thành số vốn đăng ký giải ngân trong tháng, với mức tối đa 45 điểm.
Vì vậy, Bộ Tài chính đề nghị các đơn vị xác định số đăng ký từ tiến độ thực hiện từng dự án, khả năng thực hiện và giải ngân trong tháng. Việc tính toán cần xét đến các yếu tố khách quan, bất khả kháng và những nguyên nhân chủ quan, khách quan có thể ảnh hưởng đến tiến độ. Số đăng ký phải phản ánh đúng kế hoạch tổ chức thực hiện của đơn vị, hạn chế trường hợp chưa sát với khả năng giải ngân thực tế.
Yêu cầu này đặt trách nhiệm dự báo tiến độ ở từng đơn vị. Để có số đăng ký phù hợp, các bộ, cơ quan trung ương và địa phương được đề nghị thường xuyên theo dõi tình hình thực hiện, giải ngân của từng dự án; tham khảo số liệu giải ngân Bộ Tài chính công khai cập nhật hằng tuần và đánh giá các yếu tố có thể tác động đến tiến độ trong tháng. Đơn vị chịu trách nhiệm về số liệu mình đăng ký, cập nhật trên Hệ thống cơ sở dữ liệu tài chính.
Số đăng ký trên hệ thống này đồng thời phải thống nhất với số liệu đơn vị tổng hợp, báo cáo định kỳ hằng tháng theo Thông tư số 37/2025/TT-BTC. Bộ Tài chính cũng đề nghị cập nhật đầy đủ tình hình phân bổ chi tiết kế hoạch đầu tư công nguồn ngân sách nhà nước lên Hệ thống thông tin và cơ sở dữ liệu quốc gia về đầu tư công. Đây là cơ sở để thực hiện đăng ký giải ngân và triển khai phương án chấm điểm.
Qua 2 kỳ chấm thử, kết quả đã ghi nhận sự khác nhau giữa các nhóm đơn vị. Đối với vốn kế hoạch năm 2026, kỳ tháng 7 có 13 bộ, cơ quan trung ương và 15 địa phương đạt từ 90 điểm trở lên; kỳ tháng 8 lần lượt có 12 bộ, cơ quan trung ương và 17 địa phương. Với vốn năm trước chuyển sang, số đơn vị đạt từ 90 điểm trở lên ở kỳ tháng 7 là 6 bộ, cơ quan trung ương và 15 địa phương; sang kỳ tháng 8 là 5 bộ, cơ quan trung ương và 15 địa phương.
Đó là kết quả của giai đoạn chấm thử, chưa phải kết quả áp dụng chính thức. Các con số cũng cho thấy cần theo dõi từng nhóm vốn, từng kỳ báo cáo khi đánh giá kết quả, thay vì chỉ nhìn vào một mức điểm chung.
Làm rõ phạm vi vốn, đối chiếu số liệu trước khi chấm điểm
Bên cạnh việc đăng ký sát tiến độ, một vấn đề khác cần thống nhất trước khi chấm điểm là phạm vi vốn được đưa vào báo cáo. Theo Bộ Tài chính, số liệu thực hiện và giải ngân vốn đầu tư công nguồn ngân sách nhà nước được xác định trên cơ sở kế hoạch vốn do Thủ tướng Chính phủ giao.
Với những nguồn vốn đã được các địa phương nêu tại hội nghị tập huấn, chẳng hạn nguồn tăng thu ngân sách trung ương năm 2025 hoặc nguồn hỗ trợ năm 2026 để khắc phục hậu quả, phòng, chống thiên tai, các đơn vị phải căn cứ quyết định giao kế hoạch vốn của cấp có thẩm quyền để xác định. Trường hợp khoản vốn không được giao là kế hoạch vốn đầu tư công nguồn ngân sách nhà nước thì không thuộc phạm vi tổng hợp số liệu giải ngân phục vụ chấm điểm.
Do đó, Bộ Tài chính đề nghị rà soát kỹ phạm vi, nguồn vốn và thời điểm xác định số liệu. Đối với kết quả giải ngân của kỳ báo cáo, các đơn vị phải chủ động đối chiếu với cơ quan thanh toán trước khi báo cáo về Bộ Tài chính, bảo đảm số liệu dùng để chấm điểm chính xác và thống nhất. Dữ liệu trên Hệ thống cơ sở dữ liệu tài chính và hệ thống thông tin, cơ sở dữ liệu quốc gia về đầu tư công cũng phải được nhập đầy đủ, đúng thời hạn.
Một phần dữ liệu khác được yêu cầu cập nhật là các khó khăn, vướng mắc ảnh hưởng đến tiến độ thực hiện và giải ngân. Bộ Tài chính đề nghị đơn vị nêu đầy đủ, cụ thể các vấn đề này trên Hệ thống cơ sở dữ liệu tài chính . Thông tin được sử dụng để đánh giá việc chấp hành chế độ báo cáo, đồng thời phục vụ rà soát nguyên nhân và giải thích kết quả giải ngân, nhất là ở những trường hợp có tỷ lệ giải ngân thấp. Qua đó, cơ quan quản lý có cơ sở theo dõi, điều hành và tổng hợp những vấn đề cần báo cáo cấp có thẩm quyền xử lý.
Mỗi nhóm khó khăn, vướng mắc cần được mô tả riêng, xác định nguyên nhân chủ quan, khách quan và nêu kiến nghị, giải pháp xử lý. Theo Bộ Tài chính, Hệ thống cơ sở dữ liệu tài chính không giới hạn số lượng trường dữ liệu để nhập theo từng nhóm. Vì vậy, các đơn vị được đề nghị tách từng nhóm vấn đề khi cập nhật, giúp thông tin được phân loại và tổng hợp đầy đủ.
Việc tổ chức nhập dữ liệu cũng phải thống nhất đầu mối. Theo hướng dẫn đã ban hành, mỗi bộ, cơ quan trung ương và địa phương có một đầu mối duy nhất, tương ứng một tài khoản thực hiện nhập dữ liệu trên Hệ thống cơ sở dữ liệu tài chính. Các đơn vị cần rà soát đầu mối, thông báo và đăng ký với Cục Công nghệ thông tin và Chuyển đổi số để xử lý các tài khoản còn lại. Nếu cần thêm tài khoản để khai thác dữ liệu, đơn vị gửi văn bản tới Bộ Tài chính và xác định rõ tài khoản dùng để nhập, tài khoản dùng để khai thác.
Tại hội nghị tập huấn, một số đơn vị cũng phản ánh về điều kiện kết nối, truy cập hệ thống. Bộ Tài chính cho biết Hệ thống CSDLTC hiện sử dụng mạng nội bộ của Bộ để bảo đảm an toàn, bảo mật. Khi mạng truyền số liệu chuyên dùng được triển khai, phương án kết nối giữa các cơ quan sẽ tiếp tục được hoàn thiện.
Trước kỳ chấm điểm chính thức, Bộ Tài chính đề nghị người đứng đầu các bộ, cơ quan trung ương và địa phương chỉ đạo triển khai phương án, kiểm tra chất lượng số liệu đăng ký giải ngân và thông tin cập nhật trên hệ thống. Trong kỳ chấm thử tháng 9 và quý III/2026, các đơn vị tiếp tục phản ánh vướng mắc bằng tình huống, số liệu cụ thể và đề xuất giải pháp tháo gỡ nếu có.
Kết quả kỳ tháng 9, quý III sẽ được Bộ Tài chính tổng hợp cùng kết quả tháng 7, tháng 8 và ý kiến của các đơn vị để đánh giá việc triển khai trong thực tế. Những nội dung thuộc thẩm quyền sẽ được hướng dẫn; vấn đề vượt thẩm quyền, nếu phát sinh, sẽ được tổng hợp, báo cáo cấp có thẩm quyền xem xét. Trước khi bước sang kỳ chấm điểm chính thức, công việc trọng tâm của các đơn vị là kiểm tra lại dữ liệu ngay từ khâu đăng ký, xác định nguồn vốn đến đối chiếu số đã giải ngân.
MINH PHƯƠNG