
Vợ chồng tôi dự tính mua chung cư ở khu vực phía tây Hà Nội sau khi thấy thị trường có nhiều tin rao bán "cắt lỗ". Khảo sát nhiều dự án, tôi được môi giới chào mua nhà tại phân khu mới, dự kiến bàn giao năm sau.
Giá các căn diện tích 54 m2, tầng trung và cao, hướng nhìn ra nội khu được chào giá khoảng 3,8-3,9 tỷ đồng. Trong khi đó, một căn cùng diện tích ở tầng thấp, có ban công nhìn trực diện về phía nghĩa trang nằm cạnh dự án, được chào giá rẻ hơn hẳn. Chủ nhà chấp nhận giảm giá 500 triệu đồng so với hợp đồng mua bán, còn 3,3 tỷ.
Nếu mua căn này, chúng tôi sẽ vay ngân hàng khoảng 1,3 tỷ đồng. Môi giới cho biết đây là mức giá tốt vì khoản chênh 500 triệu đồng có thể được dùng để giảm số tiền vay ngân hàng hoặc hoàn thiện nội thất.
Hiện tôi phân vân có nên chấp nhận căn hộ view nghĩa trang để tiết kiệm 500 triệu đồng hay nên cố thêm tiền để chọn căn có view tốt hơn? Mong chuyên gia và độc giả kinh nghiệm tư vấn giúp tôi.
Độc giả Phạm Như (Hà Nội)

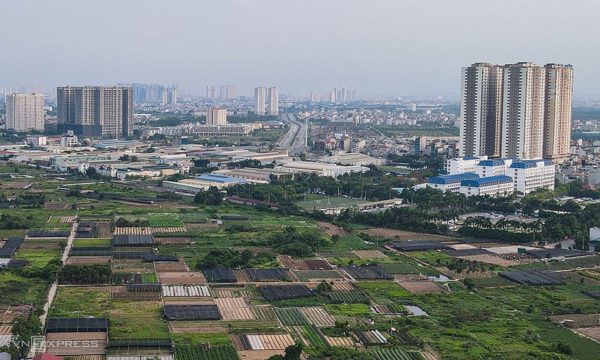
Bất động sản phía tây Hà Nội. Ảnh: Thế Bằng
Chuyên gia tư vấn:
Với những căn nhà có vị trí, tầm nhìn đặc thù như gần nghĩa trang, đường sắt, bãi rác, làng nghề... người mua không nên chỉ tính khoản tiền được giảm so với căn bên cạnh. Bạn cần xác định mức chiết khấu đó có đủ lớn để bù đắp nhược điểm của tài sản hay không.
Nếu một căn hộ view nội khu có giá 3,8 tỷ đồng, căn nhìn ra nghĩa trang giá 3,3 tỷ, mức giảm 500 triệu đồng tương đương khoảng 13%. Bạn nên khảo sát thêm trên thị trường, các căn có cùng nhược điểm thường được giao dịch thấp hơn bao nhiêu phần trăm so với nhà có view tốt. Nếu các căn view nghĩa trang tại chính dự án hoặc nơi tương đồng thấp hơn 15-18%, giá 3,3 tỷ đồng chưa chắc đã thực sự rẻ.
Bạn cũng nên cân nhắc đơn giá căn nhà trên hợp đồng mua bán. Thực tế, nhiều dự án mở bán vào giai đoạn thị trường tăng nóng nên giá ở ngưỡng cao. Trường hợp mua dự án vẫn đang hoàn thiện thời điểm này, bạn vừa phải trả nốt khoản thanh toán tiến độ còn lại với lãi suất cao, vừa mất chi phí thuê nhà (nếu có).
Nếu xác định mua nhà để ở lâu dài, tôi cho rằng tâm lý và trải nghiệm sống của các thành viên trong gia đình là tiêu chí không nên xem nhẹ. Một căn nhà có thể đáp ứng đầy đủ tiêu chuẩn về pháp lý, chất lượng xây dựng, tiện ích nhưng không đem đến cảm giác thoải mái, ảnh hưởng tâm lý thì không nên mua để ở lâu dài.
Trường hợp bạn chỉ mua để ở trong khoảng 3-5 năm, khả năng thanh khoản là điều quan trọng cần tính tới. Bởi thời điểm này bạn mua được rẻ hơn thị trường nhưng đây cũng có thể là khoản tiền bạn phải chịu mất để sớm có thanh khoản khi bán lại cho người sau, thậm chí lỗ nhiều hơn.
Trong bối cảnh nguồn cung chung cư sắp bàn giao tại Hà Nội lên tới hàng chục nghìn căn, tôi khuyến nghị gia đình bạn nên chờ thêm để có lựa chọn phù hợp. Việc mua nhà an cư là quyết định quan trọng nên tính toán nhiều tiêu chí như vị trí, hiện trạng bàn giao, tiện ích, tầm nhìn thoáng thay vì chỉ tập trung vào yếu tố giá rẻ.
Ông Võ Hồng Thắng
Phó tổng giám đốc DKRA Group