
Kafi mở rộng quy mô nhanh, tạo nền tảng cho dư địa tăng trưởng của KAI - Ảnh: Kafi
Sau khi giao dịch trên UPCoM từ 9-9, cổ phiếu KAI bước vào nhịp điều chỉnh. Tuy vậy, xét trên mặt bằng định giá ngành, quy mô cho vay ký quỹ và vị thế môi giới, Công ty CP Chứng khoán Kafi vẫn cho thấy dư địa đáng chú ý khi quy mô tăng nhanh nhưng định giá còn thấp hơn nhóm cùng quy mô.
KAI đang ở đâu trong mặt bằng định giá ngành?
Ngày 9-9, 750 triệu cổ phiếu KAI bắt đầu giao dịch trên UPCoM với giá tham chiếu 15.000 đồng/cổ phiếu. Sau những phiên đầu, cổ phiếu điều chỉnh và đưa hệ số P/B về vùng thấp hơn mặt bằng chung của nhóm công ty chứng khoán cùng quy mô.
Đến hết phiên 11-9, tổng khối lượng mua và bán ghi nhận ở cổ phiếu KAI đạt khoảng 73,5 triệu đơn vị, cho thấy thanh khoản đáng chú ý trong những phiên đầu giao dịch trên UPCoM.
Theo bộ dữ liệu so sánh 18 công ty chứng khoán có vốn chủ sở hữu từ 3.000 tỉ đồng trở lên, P/B trung bình toàn nhóm ở mức khoảng 1,51 lần. Riêng nhóm có vốn chủ sở hữu từ 3.000-15.000 tỉ đồng, gần với quy mô hiện tại của Kafi, mức trung bình khoảng 1,41 lần.
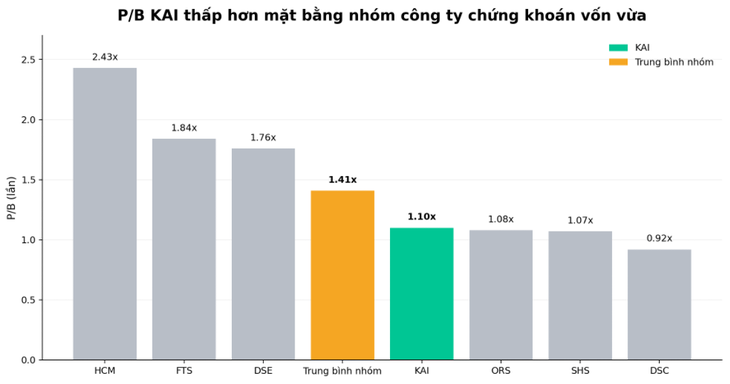
So sánh P/B một số công ty chứng khoán có vốn chủ sở hữu 3.000-15.000 tỉ đồng - Nguồn: Fiingroup
Trong khi đó, KAI tương ứng mức P/B khoảng 1,1 lần, thấp hơn khoảng 22% so với trung bình nhóm cùng quy mô. HCM, FTS và DSE đang được thị trường trả mức định giá cao hơn, trong khi KAI, ORS và SHS nằm gần vùng giá trị sổ sách.
Sự phân hóa này cho thấy quy mô vốn chưa phải yếu tố duy nhất quyết định định giá trong ngành chứng khoán. Thị trường còn nhìn vào tỉ suất sinh lời trên vốn chủ sở hữu, thị phần, chất lượng lợi nhuận và khả năng sử dụng bảng cân đối.
Dư nợ cho vay ký quỹ tăng nhanh, lọt vào nhóm 10 công ty dẫn đầu
Trong khi định giá KAI đang ở vùng thấp hơn nhóm cùng quy mô, các chỉ tiêu vận hành của Kafi lại ghi nhận tốc độ mở rộng đáng kể trong hai năm gần đây.
Theo báo cáo tài chính bán niên 2026 đã soát xét, tại ngày 30-6-2026, tổng tài sản Kafi đạt 26.112 tỉ đồng, vốn chủ sở hữu hơn 8.238 tỉ đồng. Doanh thu hoạt động 6 tháng đạt 2.024 tỉ đồng, tăng 104% so với cùng kỳ; lợi nhuận trước thuế gần 370 tỉ đồng, tăng 155%.
Đáng chú ý, dư nợ cho vay giao dịch ký quỹ đạt gần 11.675 tỉ đồng, tăng 34% so với cùng kỳ. So với mức hơn 5.300 tỉ đồng cuối năm 2024, quy mô cho vay ký quỹ đã tăng hơn gấp đôi sau khoảng 18 tháng.
Theo thống kê từ hơn 20 công ty chứng khoán công bố báo cáo tài chính quý 2-2026, tổng dư nợ cho vay ký quỹ đạt gần 352.000 tỉ đồng; riêng 10 công ty dẫn đầu nắm gần 265.000 tỉ đồng.
Kafi ghi nhận khoảng 11.702 tỉ đồng tổng dư nợ cho vay, chỉ thấp hơn VNDirect - doanh nghiệp đứng thứ 9 - khoảng 12.700 tỉ đồng.
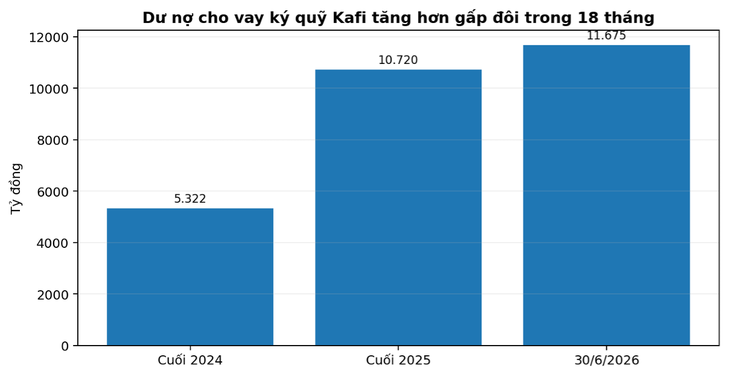
Dư nợ cho vay ký quỹ Kafi giai đoạn 2024-6 tháng-2026 (tỉ đồng) - Nguồn: BCTC Doanh nghiệp, FiinGroup
Khoảng trống thị phần có thể trở thành động lực tăng trưởng tiếp theo
Ở mảng môi giới, thị phần của Kafi vẫn thấp hơn đáng kể so với nhóm dẫn đầu nhưng đang có xu hướng cải thiện. Theo dữ liệu công bố trước đó, thị phần môi giới Kafi tăng từ khoảng 0,81% năm 2024 lên 0,92% vào quý 4-2025, đưa doanh nghiệp vào nhóm 15-20 công ty chứng khoán có thị phần lớn nhất thị trường.
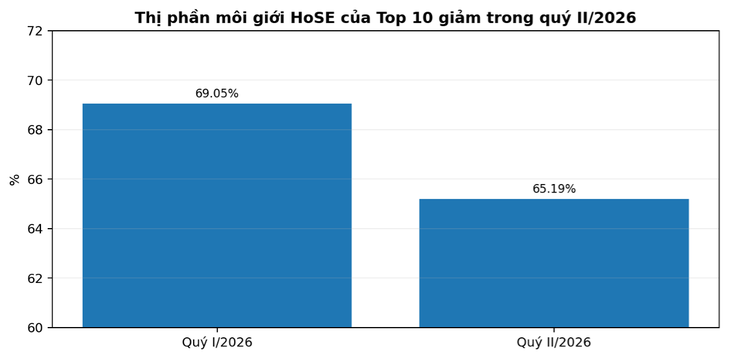
Tổng thị phần môi giới của Top 10 công ty chứng khoán trên HoSE - Nguồn: HoSE
Bối cảnh ngành cũng đang có chuyển động thuận lợi hơn cho nhóm phía sau. Theo số liệu HoSE, tổng thị phần môi giới của 10 công ty dẫn đầu giảm từ 69,05% trong quý 1 xuống 65,19% trong quý 2-2026, mức thấp nhất kể từ quý 4-2022. Gần 35% thị phần vì vậy đang nằm ngoài nhóm 10 công ty lớn nhất.
Với Kafi, sự chênh lệch giữa thị phần môi giới quanh 1% và quy mô cho vay ký quỹ đã lọt vào Top 10 là điểm đáng chú ý. Riêng 6 tháng đầu năm 2026, tổng giá trị giao dịch của khách hàng đạt hơn 93.000 tỉ đồng, tăng 101% so với cùng kỳ; doanh thu môi giới tăng 41%.
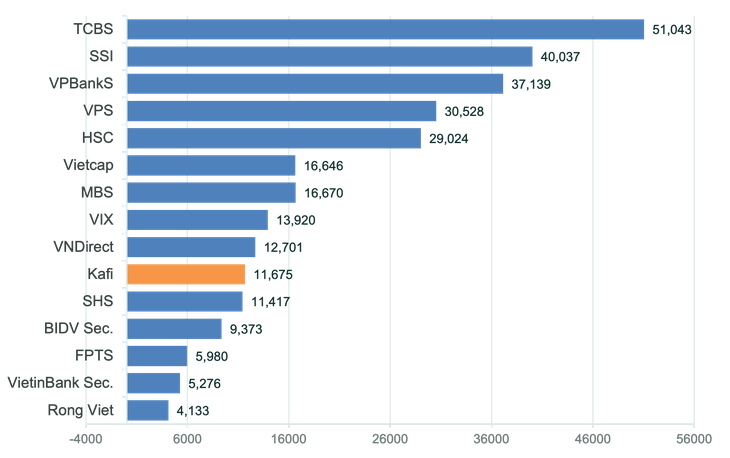
Dư nợ margin Kafi lọt top 10 cuối quý 2-2026 - Nguồn: BCTC Các công ty - Fiingroup
Điều này cho thấy dư địa tăng trưởng của Kafi trong giai đoạn tới không chỉ nằm ở việc mở rộng bảng cân đối, mà còn ở khả năng chuyển quy mô vốn và cơ sở khách hàng thành thị phần giao dịch lớn hơn.
Mặt bằng định giá mới sẽ phụ thuộc vào hiệu quả tăng trưởng
Nhìn từ dữ liệu hiện tại, KAI đang được định giá thấp hơn khoảng 22% so với trung bình nhóm công ty chứng khoán có quy mô vốn tương đồng, trong khi Kafi có ưu thế hơn tương đối về tài sản, dư nợ cho vay và quy mô giao dịch khách hàng.
Khoảng cách này tạo ra dư địa để thị trường đánh giá lại KAI nếu các chỉ tiêu nền tảng tiếp tục được cải thiện. Trọng tâm sẽ nằm ở ba biến số: thị phần môi giới, hiệu quả sử dụng dư nợ cho vay ký quỹ và tỷ suất sinh lời trên vốn chủ sở hữu.
Việc cổ phiếu của một công ty chứng khoán giảm mạnh trong tuần giao dịch đầu tiên không quá bất ngờ khi thị trường cũng có động thái tương tự đối với các cổ phiếu chứng khoán từ năm 2025 đến nay.
Khi thanh khoản dần ổn định và thị trường có thêm dữ liệu về kết quả kinh doanh, thị phần và hiệu quả sử dụng vốn, cổ phiếu sẽ có thêm cơ sở để được tái định giá lại ở mức tiệm cận trung bình ngành.
Trong kịch bản Kafi tiếp tục duy trì đà tăng trưởng và cải thiện các chỉ tiêu nền tảng, khả năng KAI được thị trường định giá lại cao hơn so với vùng hiện tại là yếu tố đáng để theo dõi trong thời gian tới.
 Chứng khoán Kafi lên sàn UPCoM
Mã chứng khoán KAI của Công ty CP Chứng khoán Kafi vừa chính thức lên sàn UPCoM với mức giá 15.000 đồng/cổ phiếu.