
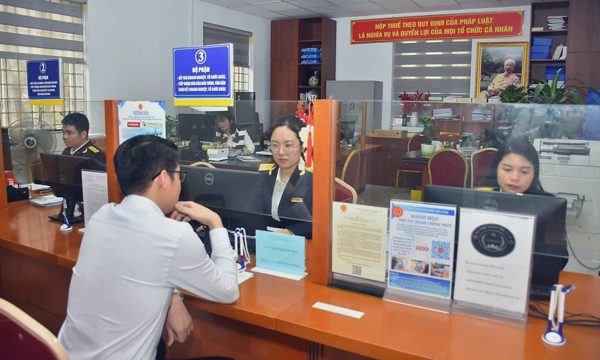
Cục Thuế vừa có công văn hỏa tốc ngày 11/9, nhằm đẩy nhanh chiến dịch "Làm sạch mã số thuế - Tháo gỡ điểm nghẽn trong kinh doanh".
Cục Thuế đánh giá chiến dịch bước đầu có kết quả tích cực, song tiến độ và chất lượng xử lý hồ sơ vẫn cần cải thiện. Một số người nộp thuế chưa được hướng dẫn đầy đủ, kịp thời về thủ tục chấm dứt, khôi phục mã số thuế. Cách hiểu và xử lý giữa các đơn vị còn chưa thống nhất.
Do đó, cơ quan này yêu cầu thuế các địa phương công khai rõ thành phần hồ sơ, trình tự, nghĩa vụ thuế và mức xử phạt thường gặp. Cán bộ thuế không được yêu cầu thêm thủ tục, tài liệu không có căn cứ; từ chối tiếp nhận hồ sơ hoặc bắt giải trình nhiều lần không đúng quy định.
Với hồ sơ đã đủ căn cứ xác định nghĩa vụ, cơ quan thuế phải thông báo đầy đủ một lần số tiền còn phải nộp, nộp thừa hoặc đủ điều kiện hoàn, cùng những việc doanh nghiệp cần thực hiện. Trường hợp đã hoàn thành nghĩa vụ thuế, thông báo xác nhận phải được ban hành trong 3 ngày làm việc, để doanh nghiệp tiếp tục thủ tục với cơ quan đăng ký kinh doanh.
Cục Thuế cũng lưu ý các trường hợp doanh nghiệp đã nộp hồ sơ giải thể, đề nghị đóng mã số thuế và hoàn thành khai thuế đến hiện tại, nhưng hồ sơ bị chậm xử lý. Cơ quan thuế không được vì sự chậm trễ trước đó mà yêu cầu doanh nghiệp tiếp tục bổ sung tờ khai, lệ phí môn bài cho các kỳ sau không đúng quy định.
Quy định này cũng áp dụng khi doanh nghiệp đã nộp hồ sơ đóng mã số thuế, sau đó bị xác minh và chuyển sang trạng thái "không hoạt động tại địa chỉ đã đăng ký" (trạng thái 06). Theo đó, doanh nghiệp không phải khai thuế cho giai đoạn từ lúc nộp hồ sơ đến khi được xử lý, trừ hồ sơ quyết toán và nghĩa vụ thuế thực tế phát sinh trong thời gian này.
Với doanh nghiệp đã hoàn thành nghĩa vụ thuế nhưng chưa thể giải thể do thiếu phối hợp hoặc lỗi kỹ thuật giữa cơ quan thuế và đăng ký kinh doanh, các đơn vị phải rà soát, xử lý. Những trường hợp quá 180 ngày chưa hoàn tất thủ tục cần xác định nguyên nhân để giải quyết dứt điểm.
Theo Cục Thuế, đến ngày 8/9, tỷ lệ xử lý danh sách doanh nghiệp, tổ chức ngừng hoạt động nhưng chưa hoàn tất thủ tục chấm dứt mã số thuế (trạng thái 03) tại 34 địa phương đạt bình quân 36%.
Lai Châu có tỷ lệ cao nhất với 74,8%, tiếp đến Gia Lai 66,6%, Hà Nội 62,5% và Ninh Bình 61,5%. TP HCM mới đạt 19,6%, nhưng số lượng xử lý tuyệt đối lớn nhất cả nước, chiếm 26,1% kết quả toàn ngành.
Khối lượng hồ sơ còn lại được Cục Thuế đánh giá rất lớn, nhất là tại các địa bàn kinh tế trọng điểm. Trưởng Thuế các tỉnh, thành phố phải bố trí nhân lực xử lý hồ sơ tồn, đồng thời kiểm tra công vụ, tiếp nhận phản ánh về tình trạng gây phiền hà, nhũng nhiễu trong quá trình giải thể, chấm dứt hoạt động.
Phương Dung