
Giá dầu giảm phiên thứ 3 liên tiếp
Trong phiên giao dịch chiều 18/9 trên thị trường châu Á, giá dầu tiếp tục giảm mạnh, kéo dài đà giảm sang phiên thứ ba liên tiếp.
Tới 19h, dầu WTI vật lý giảm 1,25% xuống 100,6 USD/thùng, trong khi dầu Brent giảm 1,93% xuống 102,8 USD/thùng. Đáng chú ý, dầu WTI phái sinh CFD giao tháng 10 thậm chí giảm mạnh 5,3% xuống mức 95,7 USD/thùng. Diễn biến này xảy ra trong bối cảnh căng thẳng tại Trung Đông vẫn chưa có lối thoát và kéo dài.
Sự sụt giảm diễn ra khi các nhà đầu tư xem xét tác động từ các cuộc tấn công qua lại giữa Saudi Arabia và lực lượng Houthi tại Yemen. Dù hai bên tiếp tục tiến hành các cuộc tấn công qua biên giới ngày 17/9 làm gia tăng lo ngại xung đột lan rộng, thị trường phần lớn không phản ứng mạnh trước những diễn biến mới này.
Lo ngại về sự gián đoạn nguồn cung ở Trung Đông đã hạ nhiệt khi có thông tin Saudi Arabia cung cấp thêm các lô dầu thô cho các nhà máy lọc dầu ở châu Á thông qua hình thức chuyển dầu từ tàu này sang tàu khác ngoài khơi cảng Sohar của Oman.
Trước đó, giá dầu đã tăng lên mức cao nhất trong khoảng 4 tháng sau khi hoạt động bơm dầu thô tại Yanbu, trung tâm xuất khẩu dầu bên bờ Biển Đỏ của Saudi Arabia, được cung cấp qua tuyến đường ống Đông - Tây, bị đình chỉ và nước này hủy một số chuyến giao dầu cho khách hàng châu Âu. Tuy nhiên, Saudi Arabia đang nỗ lực khôi phục khoảng một nửa công suất tuyến đường ống này sau khi cơ sở hạ tầng bị tấn công hồi tuần trước.
Dù rủi ro tại eo biển Hormuz vẫn tồn tại - điển hình là việc Lực lượng Vệ binh Cách mạng Hồi giáo Iran ngày 18/9 tuyên bố bắt giữ một tàu chở dầu mang cờ Togo - nhưng thực tế nhiều tháng qua cho thấy, mỗi khi giá dầu vọt lên trên ngưỡng 100 USD/thùng thì sau đó lại nhanh chóng hạ nhiệt.

Diễn biến thực tế này đi ngược lại hoàn toàn với hàng loạt dự báo u ám trước đó. Hồi cuối tháng 3, nhà kinh tế đoạt giải Nobel Paul Krugman cảnh báo giá dầu có thể đạt từ 155 đến 372 USD/thùng nếu Iran chặn eo biển Hormuz và nguồn cung toàn cầu bị gián đoạn 16-20%, cảnh báo nguy cơ suy thoái và lạm phát nghiêm trọng nếu giá vượt 200 USD.
Nhiều chuyên gia trên trang CEPR cũng cho rằng giá WTI sẽ lên 167 USD/thùng nếu hành động quân sự làm gián đoạn 20% nguồn cung.
Hàng loạt tổ chức lớn như Goldman Sachs (dự báo Brent vượt 130 USD/thùng), Bank of America (dự báo đỉnh 150 USD/thùng) hay S&P Global Energy (dự báo 120 USD/thùng) đều đồng loạt đưa ra kịch bản tăng giá phi mã khi xung đột Mỹ - Iran kéo dài. Tuy nhiên, thực tế đã chứng minh điều ngược lại.
Những “van giảm áp” của thị trường dầu
Thực tế thị trường đã dội một gáo nước lạnh vào những nhà đầu tư mở vị thế "long" dầu với kỳ vọng mức giá 150-200 USD/thùng. Các mô hình kinh tế lý thuyết dù phức tạp nhưng dường như đã không dự báo được thị trường dầu khí.
Trước sự gián đoạn tại eo biển Hormuz, Mỹ và các đồng minh đã triển khai nhiều giải pháp ngắn hạn và dài hạn.
Mỹ đã tiến hành không kích trên diện rộng và tập trung vào vùng gần biển của Iran, đồng thời nạo vét tuyến đường gần Oman. Đây được xem là một giải pháp giúp tàu thuyền qua lại khu vực này.
Các nước vùng Vịnh tự vận hành tàu nhà nước chấp nhận rủi ro cao để đưa dầu ra khỏi eo biển Hormuz, sau đó chuyển tải sang tàu của khách hàng ở vùng biển an toàn. Nỗi lo ngại bị tấn công giảm dần, tâm lý thị trường chuyển từ hoảng loạn sang quen thuộc.
Bên cạnh đó, bức tranh cung - cầu toàn cầu đã có sự thay đổi căn bản giúp tạo vùng đệm an toàn.
Về phía cung, sản lượng khai thác kỷ lục từ Mỹ cùng sự tăng trưởng mạnh mẽ từ các nước ngoài OPEC+ như Brazil, Guyana và Canada đã bù đắp thiếu hụt. Mỹ cũng ký các thỏa thuận tăng sản lượng với Venezuela và linh hoạt xả kho dự trữ chiến lược (SPR).
Về phía cầu, đà phục hồi kinh tế toàn cầu chậm lại (đặc biệt tại Trung Quốc) kết hợp với xu hướng chuyển dịch năng lượng xanh khiến sức tiêu thụ dầu thô hạ nhiệt đáng kể.
Đặc biệt, cuộc xung đột đã thúc đẩy các quốc gia vùng Vịnh đẩy mạnh chiến lược tái cơ cấu đường ống để thoát khỏi sự phụ thuộc vào "điểm nghẽn" Hormuz (nơi vốn chiếm 20% nguồn cung toàn cầu).
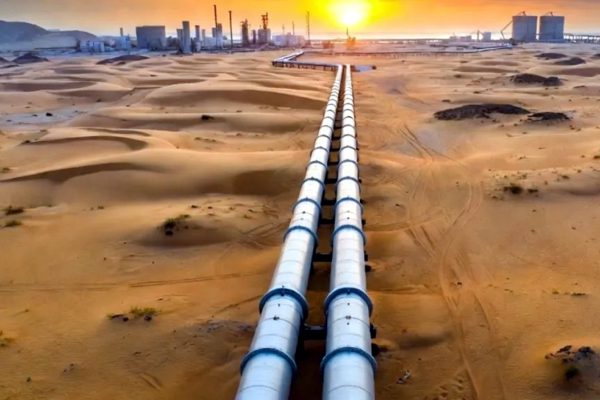
Saudi Arabia tận dụng tối đa tuyến đường ống Đông - Tây dài 1.200km đến Yanbu, nâng công suất lên 7 triệu thùng/ngày và xem xét mở rộng thêm 1-2 triệu thùng/ngày. UAE cũng đang mở rộng tuyến đường ống Habshan-Fujairah, dự kiến nâng công suất xuất khẩu qua tuyến tránh Hormuz từ khoảng 1,8 triệu lên 3,6 triệu thùng/ngày vào năm 2027. Iraq hợp tác với Chevron và đối tác Qatar mở rộng các tuyến phía Bắc (Basra - Fishkhabur, nhánh đi Syria và kết nối Ceyhan - Thổ Nhĩ Kỳ) ra Địa Trung Hải.
Xa hơn, Viện Baker đề xuất một phương án “Gulf Super Express Pipeline” công suất 10 triệu thùng/ngày tới bờ biển Oman. Tuy nhiên, đây mới là đề xuất nghiên cứu, không phải tuyến đường ống đã được xây dựng.
Những diễn biến này cho thấy xung đột địa chính trị vẫn có thể tạo ra các cú sốc ngắn hạn, nhưng tác động lên giá dầu phụ thuộc vào lượng cung thực sự bị mất và khả năng thị trường nhanh chóng tìm được các tuyến thay thế.