
Sau nhiều tháng tìm mua căn hộ gần khu vực trung tâm TPHCM, gia đình anh Ngọc Trung, nhân viên văn phòng, đã tạm gác kế hoạch vì tài chính chưa đủ. Anh cho biết giá nhà đã “mềm” hơn trước, nhiều căn chủ động giảm hơn 100 triệu đồng thay vì chỉ "bớt lộc".
Dù vậy, mặt bằng giá vẫn cao khiến gia đình anh chưa thể xuống tiền. “Tôi mong giá sẽ tiếp tục giảm về mức dễ thở hơn để mua”, anh Trung nói.
Không riêng anh Trung, chị Minh Anh, ngụ TPHCM, cũng đang chờ giá phù hợp hơn để mua căn hộ sau nhiều năm ở thuê. Theo chị, nếu thị trường có thêm nguồn cung khoảng 2-2,5 tỷ đồng/căn, gia đình có thể cân nhắc vay thêm để mua nhà. “Giá căn hộ thứ cấp đã hạ nhiệt nhưng vẫn cao. Hiện căn hộ gần trung tâm TPHCM, còn mới, hầu như đều trên 5 tỷ đồng/căn. Hi vọng giá còn giảm tiếp”, chị nói.
' %2F%3E%3C%2Fsvg%3E)
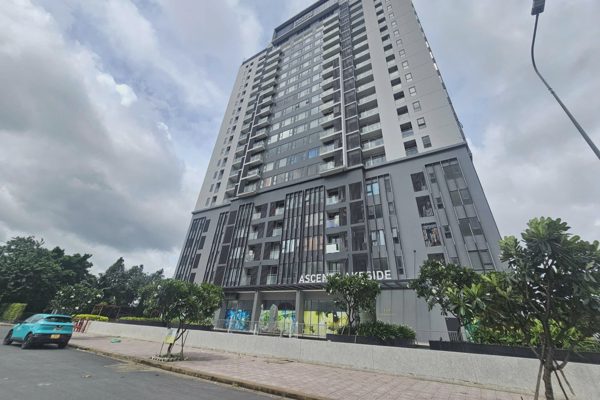
Chung cư cao cấp tại TPHCM (Ảnh: Lê Tỉnh).
Thực tế, giá căn hộ tại nhiều thị trường đã bắt đầu điều chỉnh. Theo một số đơn vị chuyên khảo sát thị trường, giá nhà ở tại một số khu vực, đặc biệt TPHCM và Hà Nội, đã giảm khoảng 10-20%. Tuy nhiên, mức giá này vẫn vượt khả năng của nhiều người khi nguồn cung chủ yếu tập trung ở phân khúc cao cấp, hạng sang, với giá trên 100 triệu đồng/m2.
Giá bất động sản được dự báo còn dư địa điều chỉnh khi cơ quan quản lý triển khai nhiều giải pháp, bao gồm việc phát triển nhà ở xã hội. Theo báo cáo, cả nước hiện triển khai 907 dự án nhà ở xã hội với gần 858.500 căn, tổng mức đầu tư gần 793.000 tỷ đồng. Trong đó, 301 dự án với khoảng 201.500 căn đã hoàn thành. Riêng 4 tháng qua, 22 dự án nhà ở cho thuê với hơn 33.400 căn được khởi công. Việc tăng nguồn cung nhà ở giá phù hợp được xem là giải pháp quan trọng để đáp ứng nhu cầu ở thực và giảm áp lực lên mặt bằng giá.
Để giá nhà về mức gần hơn với khả năng chi trả, TS Phạm Viết Thuận, Viện trưởng Viện Kinh tế Tài nguyên và Môi trường TPHCM, cho rằng trước hết cần kiểm soát giá đất và hạn chế tình trạng thổi giá.
Ông đề xuất Nhà nước xác định, duy trì khung giá đất cơ sở trong thời gian dài, khoảng 10-20 năm, thay vì để giá biến động thường xuyên theo kết quả thẩm định. Hệ số điều chỉnh K có thể được sử dụng linh hoạt theo từng giai đoạn, gồm cả hệ số K dương và âm, qua đó tạo biên độ điều chỉnh ổn định và hạn chế các cơn sốt đất.
Với những giao dịch có giá chênh lệch lớn so với giá cơ sở, ông Thuận đề xuất sử dụng công cụ thuế để điều tiết phần chênh lệch thực tế. Cách này vừa tăng nguồn thu ngân sách từ hoạt động đầu cơ, vừa góp phần hạn chế việc đẩy giá đất vượt xa giá trị thực.
Bên cạnh đất đai, tín dụng cũng cần được điều tiết theo hướng hạn chế đầu cơ nhưng hỗ trợ nhu cầu ở thực. TS Phạm Viết Thuận kiến nghị Ngân hàng Nhà nước quy định rõ mức lãi suất tiền gửi cơ bản và biên độ lãi suất cho vay theo từng nhóm lĩnh vực. "Các khoản vay phục vụ đầu cơ bất động sản nên chịu biên độ cao hơn nhằm hạn chế dòng tiền tạo sóng giá", TS Phạm Viết Thuận nói.
Ở góc độ doanh nghiệp, ông Bùi Minh Nhựt, Giám đốc Công ty cổ phần Đầu tư Thương mại Luminous, cho rằng mặt bằng lãi suất có vai trò điều chỉnh cung - cầu và có thể góp phần hình thành nền giá phù hợp hơn với từng phân khúc. Bên cạnh đó, theo ông, nhà ở xã hội cũng cần có mức giá dễ tiếp cận hơn và nhà ở cao cấp phải gắn với chất lượng và giá trị sử dụng thực tế.
Tại hội thảo “Bất động sản sau cơn sốt – Giá sẽ đi về đâu?” mới đây, TS Nguyễn Văn Đính, Phó Chủ tịch Hiệp hội Bất động sản Việt Nam, Chủ tịch Hội Môi giới bất động sản Việt Nam, đề xuất 5 nhóm giải pháp để đưa giá bất động sản về mức phù hợp hơn với khả năng chi trả.
Trước hết là tái cơ cấu nguồn cung, giảm tỷ trọng nhà ở thương mại cao cấp, hạng sang và tăng các sản phẩm phù hợp với nhu cầu thực. Cùng với đó, cần giảm chi phí phát triển dự án bằng cách rút ngắn thủ tục, đẩy nhanh giải phóng mặt bằng, điều chỉnh giá đất phù hợp và thúc đẩy nhà ở xã hội, nhà thương mại giá hợp lý, nhà cho thuê.
Theo ông Đính, tín dụng cũng cần hướng đúng đối tượng, với các gói vốn có lãi suất hợp lý cho dự án đáp ứng nhu cầu ở thực và hỗ trợ người dân có khả năng tài chính phù hợp tiếp cận vốn mua nhà. Thị trường cần đồng thời được minh bạch hóa dữ liệu, xây dựng thông tin định danh cho từng sản phẩm để cơ quan quản lý theo dõi giao dịch, kiểm soát biến động giá và điều tiết kịp thời.
Cuối cùng, cần tăng chế tài đối với hành vi thao túng, lũng đoạn và cố tình đẩy giá bất động sản nhằm trục lợi. Khi nguồn cung được cơ cấu lại, chi phí phát triển giảm, tín dụng đi đúng vào nhu cầu ở thực và thị trường minh bạch hơn, giá nhà mới có cơ sở điều chỉnh theo sức mua thực tế.
Tại phiên thảo luận ở tổ của Quốc hội về kinh tế - xã hội chiều 18/10, Thủ tướng Chính phủ Lê Minh Hưng đã đề cập nhiều vấn đề quan trọng về phát triển kinh tế - xã hội; trong đó về giá đất, bất động sản, Thủ tướng cho biết sau khi thực hiện một số biện pháp chính sách rất quyết liệt như phát triển mạnh nhà ở xã hội và nhà cho thuê, lập tức thị trường giá nhà, nhất là nhà chung cư, phải theo xu hướng đi xuống.
Với giá đất, tới đây Quốc hội xem xét thông qua Luật Đất đai sửa đổi, người đứng đầu Chính phủ cho biết Nhà nước sẽ quyết định, điều tiết giá đất. “Như vậy, chắc chắn giá đất và giá bất động sản sẽ giảm”, Thủ tướng nói.